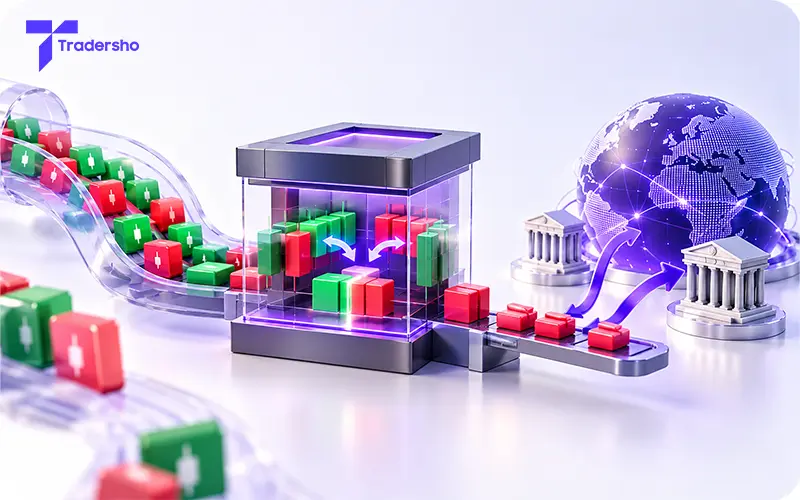
تا اینجا، پوشش ریسک را بیشتر با یک مشتری و یک معامله بیرونی توضیح دادیم. اما یک بروکر ممکن است همزمان مشتریان زیادی داشته باشد که بعضی خریدار و بعضی فروشنده یک جفتارز هستند.
در چنین وضعیتی، لازم نیست همیشه برای هر معامله مشتری، یک پوشش مستقل در بیرون ایجاد شود. بروکر میتواند اثر موقعیتهای مخالف را در مجموعه معاملات خودش بسنجد و فقط برای ریسک باقیمانده تصمیم بگیرد.
این سازوکار، پایه مفهوم داخلیسازی یا Internalization است. برای فهم آن، باید حجم معاملات، جهت موقعیت بروکر و تغییرات بعدی مجموعه را درست دنبال کنیم.
پاسخ سریع: داخلیسازی معاملات (Internalization) به این معناست که بروکر اثر موقعیتهای مخالف مشتریان را در مجموعه معاملات خود محاسبه میکند و بهجای ایجاد پوشش بیرونی جداگانه برای هر معامله، ریسک خالص باقیمانده را مدیریت میکند. برای مثال، اگر خرید مشتریان از فروش آنها بیشتر باشد، بروکر میتواند موقعیت خالص خود را با یک معامله بیرونی در جهت مخالف پوشش دهد. بااینحال، تغییر حجم معاملات، خروج مشتریان و نوسان قیمت میتوانند ریسک باقیمانده را تغییر دهند؛ بنابراین، پوشش باید بهطور مستمر بازبینی شود.
داخلیسازی معاملات یعنی چه؟
در ساختار این درس، بروکر خودش طرف قرارداد مشتریان است. وقتی یک مشتری خرید و مشتری دیگری فروش دارد، موقعیتهای متقابل بروکر میتوانند بخشی از اثر حرکت قیمت را جبران کنند.
مثلاً در برابر خرید مشتری اول، بروکر فروشنده است. در برابر فروش مشتری دوم، بروکر خریدار است. اگر حجم، ابزار و ویژگیهای ریسک دو قرارداد با هم تطبیق داشته باشند، حساسیت این دو بخش به تغییر قیمت میتواند یکدیگر را خنثی کند.
منظور، بستن اجباری معاملات مشتریان یا ایجاد قرارداد مستقیم میان آنها نیست. هر مشتری همچنان معامله و تعهدات جداگانهای با بروکر دارد. چیزی که در سطح بروکر بررسی میشود، اثر مجموع قراردادها بر ریسک شرکت است.
اول حجم مشتریان را جمع میکنیم
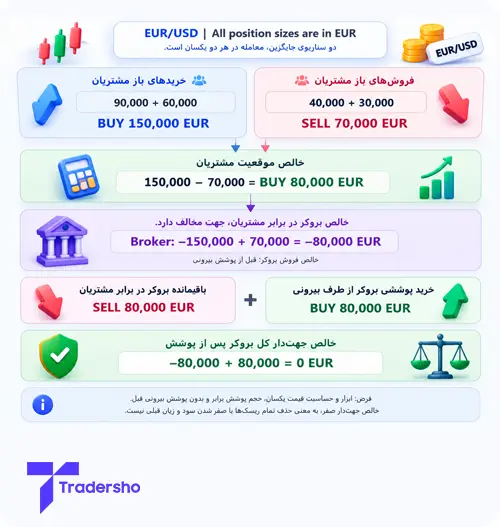
فرض کن چهار موقعیت باز روی EUR/USD داریم. تمام حجمها بر حسب یورو، یعنی ارز پایه، بیان شدهاند:
● مشتری اول: خرید 90000 یورو
● مشتری دوم: خرید 60000 یورو
● مشتری سوم: فروش 40000 یورو
● مشتری چهارم: فروش 30000 یورو
مجموع خرید مشتریان 150000 یورو و مجموع فروش آنها 70000 یورو است. پس خالص موقعیت مشتریان برابر است با:
150000 − 70000 = 80000 یورو خرید
حجم ناخالص موقعیتهای باز، یعنی جمع خرید و فروش، 220000 یورو است. اما خالص جهتدار مشتریان فقط 80000 یورو خرید است. حجم ناخالص و خالص، دو عدد با کاربرد متفاوتاند؛ نباید آنها را یکی گرفت.
تعداد خریداران و فروشندگان هم معیار کافی نیست. ممکن است چند معامله کوچک در یک سمت، از یک معامله بزرگ در سمت دیگر حجم کمتری داشته باشند.
جهت موقعیت بروکر، برعکس مشتریان است
بروکر در برابر 150000 یورو خرید مشتریان، فروشنده است و در برابر 70000 یورو فروش مشتریان، خریدار. بنابراین خالص موقعیت بروکر در قراردادهای مشتریان چنین میشود:
−150000 + 70000 = −80000 یورو
یعنی بروکر خالص فروش 80000 یورویی دارد. این علامت منفی مهم است: خالص خرید مشتریان، به معنی خالص خرید بروکر در برابر آنها نیست.
برای جداکردن اثرها، فرض میکنیم بروکر از قبل هیچ پوشش بیرونی ندارد و تمام قراردادهای مثال، حساسیت خطی و همسانی به EUR/USD دارند. قراردادهایی با مشخصات متفاوت یا ابزارهایی مانند آپشن، لزوماً با جمع ساده حجمها پوشش داده نمیشوند.
ریسک باقیمانده چگونه پوشش داده میشود؟
در مثال ما، خرید و فروشهای داخلی به اندازه 70000 یورو در هر سمت، اثر جهت قیمت را جبران میکنند. پس برای پوشش کاملِ خالص فروش 80000 یورویی بروکر، یک خرید بیرونی معادل 80000 یورو لازم است.
بعد از اجرای این پوشش همحجم روی همان جفتارز:
خالص فروش 80000 یورویی در قراردادهای مشتریان + خرید بیرونی 80000 یورویی = خالص جهتدار صفر
بهجای ایجاد پوششهای جداگانه برای تمام 220000 یورو حجم ناخالص، در این نمونه فقط خالص 80000 یورویی پوشش داده شده است. این عدد، نتیجه فرضهای همین مجموعه است و نسخه ثابت برای تمام بروکرها نیست.
برای دیدن اثر مالی، فرض کن نرخهای ارزشگذاری موقعیتها 0.0010 بالا بروند و اسپردها ثابت بمانند. اثر این حرکت بر خالص فروش بدون پوشش بروکر، منفی 80 دلار است. خرید بیرونی 80000 یورویی، در همان حرکت 80 دلار سود ایجاد میکند.
این محاسبه، اثر تغییر قیمت از آن لحظه را نشان میدهد؛ نتیجه نهایی تمام معاملات از زمان ورود، هزینهها یا سود خالص شرکت نیست.
آیا بروکر همیشه تمام باقیمانده را پوشش میدهد؟
باقیمانده یا Residual، بخشی است که پس از جبران موقعیتهای مخالف هنوز در معرض حرکت قیمت قرار دارد. بروکر ممکن است آن را کامل پوشش دهد، بخشی از آن را نگه دارد یا در چارچوب سیاست ریسک خود، با رسیدن به حدود مشخص پوشش را تغییر دهد.
پس داخلیسازی به معنی صفرشدن خودکار ریسک نیست. اگر خرید مشتریان بسیار بیشتر از فروش آنها باشد، هنوز ریسک قابلتوجهی باقی میماند. منتظرماندن برای ورود مشتری مخالف نیز خودش با ریسک قیمت همراه است.
تجمیع تعداد زیادی معامله، جایگزین تعیین حد ریسک، پایش موقعیت و آمادگی برای تغییر شرایط بازار نمیشود.
چرا پوشش باید دوباره بررسی شود؟
حالا به مثال قبلی برگردیم. بروکر خالص فروش 80000 یورویی را با خرید بیرونی 80000 یورویی پوشش داده است.
مشتری دوم، خرید 60000 یورویی خودش را کامل میبندد. اکنون خرید باز مشتریان از 150000 به 90000 یورو کاهش یافته، اما فروش باز همان 70000 یورو است.
خالص جدید مشتریان، خرید 20000 یورو و خالص بروکر در قراردادهای آنها، فروش 20000 یورو است. اگر خرید بیرونی قبلی بدون تغییر بماند، حاصل کل بروکر چنین خواهد بود:
−20000 + 80000 = +60000 یورو
یعنی بروکر اکنون خالص خرید 60000 یورویی دارد. پوششی که قبلاً متناسب بود، پس از خروج مشتری بیش از نیاز فعلی شده است.
برای بازگرداندن خالص جهتدار به صفر در این مثال، بروکر میتواند 60000 یورو از خرید پوششی قبلی را با فروش ببندد. خرید پوششی باقیمانده 20000 یورو میشود و با خالص فروش جدید قراردادهای مشتریان تطبیق پیدا میکند.
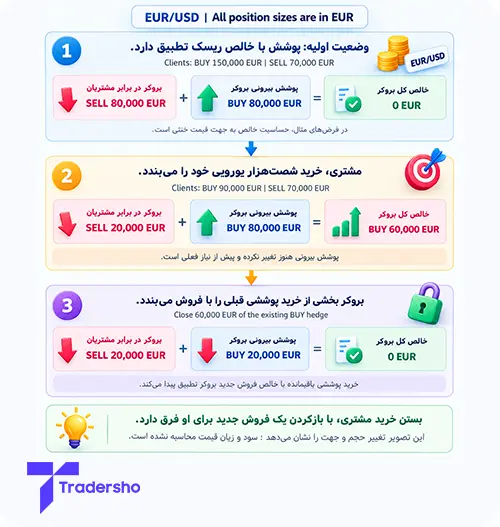
این نمونه نشان میدهد چرا فقط ایجاد پوشش اولیه کافی نیست. بازشدن، بستهشدن و تغییر حجم معاملات مشتریان میتواند مقدار و حتی جهت ریسک باقیمانده را عوض کند.
خنثیشدن ریسک قیمت، به معنی یکسانبودن نتیجه مشتریان نیست
دو مشتری ممکن است حجم برابر و جهت مخالف داشته باشند، اما در قیمتها و زمانهای متفاوت وارد شده باشند. خنثیشدن حساسیت آنها به حرکت بعدی قیمت، به معنی صفرشدن مجموع سود و زیان قبلیشان نیست.
همچنین خالص جهتدار صفر، به معنی حذف تمام تعهدات نیست. بروکر همچنان باید تعهدات هر قرارداد را انجام دهد و ریسکهای اجرا، نقدینگی، اعتبار و عملیات را مدیریت کند.
بنابراین، نبود یک معامله بیرونی به ازای هر معامله مشتری، بهتنهایی ثابت نمیکند که بروکر تمام ریسک آن مشتری را بدون پوشش نگه داشته است. بخشی از ریسک ممکن است با قراردادهای مخالف دیگر جبران شده باشد.
میانگین موزون قیمت چه کمکی میکند؟
برای خلاصهکردن قیمت چند معامله همجهت، میتوان از میانگین موزون بر اساس حجم استفاده کرد. معامله بزرگتر، وزن بیشتری در میانگین دارد.
مثلاً برای خرید 20000 یورو در 1.0820 و خرید 30000 یورو در 1.0830:
[(20000 × 1.0820) + (30000 × 1.0830)] ÷ 50000 = 1.0826
این میانگین یا VWAP، قیمت وزنی همین دو خرید را توصیف میکند. تضمین نمیکند بروکر در لحظه بعد بتواند پوشش بیرونی را در 1.0826 اجرا کند. قیمت قابلاجرا به بازار و حجم موجود بستگی دارد.
این مثال هم فقط برای خریدهای همجهت بود؛ برای محاسبه خالص ریسک، جهت قراردادها و پوششهای موجود باید جداگانه لحاظ شوند.
منفعت داخلیسازی از کجا میآید؟
وقتی بخشی از جریان مشتریان در داخل جبران شود، نیاز به معامله بیرونی کمتر میشود و بعضی هزینههای پوشش میتوانند کاهش پیدا کنند. بروکر همچنان ممکن است از اسپرد، کمیسیون یا هزینههای اعلامشده درآمد داشته باشد.
اما کاهش هزینه پوشش، تضمین سودآوری یا کیفیت بهتر اجرا برای مشتری نیست. هزینههای کسبوکار، ریسک باقیمانده و تعارضهای منافع باید جداگانه بررسی شوند.
برای ارزیابی بروکر، فقط دنبال عنوان A-Book، B-Book یا STP نباش. نحوه مدیریت خالص ریسک، سیاست اجرای سفارش، هزینهها و شرکت طرف قرارداد اهمیت بیشتری از یک برچسب دارند.
در درس بعد، بررسی میکنیم چرا بعضی بروکرها تصمیم میگیرند بخشی از ریسک بازار را نزد خود نگه دارند.


