

مدیریت سرمایه در فارکس “Money Management” مجموعهای از قواعد برای تعیین حجم معامله “Position Sizing”، محدود کردن زیان و کنترل مقدار سرمایهای است که در معرض ریسک قرار میگیرد. این قواعد مشخص میکنند در هر معامله چه مبلغی میتوان زیان کرد، حجم معامله چگونه محاسبه شود و مجموع معاملات باز تا چه اندازه حساب را در معرض خطر قرار دهد.
پاسخ سریع: در مدیریت سرمایه در فارکس، ابتدا بودجه زیان هر معامله مشخص میشود؛ سپس حجم با توجه به فاصله حد ضرر و ارزش تغییر قیمت محاسبه میشود. برای طلا نیز همین منطق کاربرد دارد، اما مشخصات قرارداد آن جداگانه بررسی میشود.
برای شروع، یک حساب معاملاتی “Trading Account” با موجودی ۵٬۰۰۰ دلار را در نظر بگیرید. داشتن چنین حسابی به این معنا نیست که تمام ۵٬۰۰۰ دلار باید در یک معامله به خطر بیفتد. معاملهگر میتواند تصمیم بگیرد زیان برنامهریزیشده یک معامله، مثلا ۲۵ دلار باشد. سپس باید حجم معامله را بهگونهای محاسبه کند که اگر قیمت به حد ضرر “Stop Loss” یا SL رسید، زیان ناشی از حرکت قیمت با این مبلغ هماهنگ باشد.
این محاسبه در معاملات یورو به دلار (EUR/USD)، دلار به ین (USD/JPY) و طلا “Gold” از یک منطق مشترک پیروی میکند؛ اما اطلاعات موردنیاز آنها یکسان نیست. ارزش پیپ “Pip Value”، ارز حساب “Account Currency”، اندازه قرارداد “Contract Size” و هزینههای معاملاتی “Trading Costs” میتوانند نتیجه محاسبه را تغییر دهند.
در این آموزش، ابتدا مفاهیم پایه مدیریت سرمایه توضیح داده میشود. سپس محاسبه ریسک و حجم معامله را با مثالهای فارکس و طلا بررسی میکنیم و به موضوعاتی مانند نرخ برد “Win Rate”، افت سرمایه “Drawdown” یا DD، اهرم “Leverage”، معاملات همزمان و روشهای تغییر حجم میپردازیم.
تمام قیمتها، مشخصات قرارداد و درصدهای استفادهشده در مثالها فرضی هستند و برای آموزش محاسبات به کار میروند. برای معامله واقعی، اطلاعات همان نماد و همان حساب معاملاتی باید استفاده شود.
مدیریت سرمایه در فارکس چیست؟
مدیریت سرمایه در فارکس پیش از هر چیز به این پرسش پاسخ میدهد: «برای اجرای یک تصمیم معاملاتی، چه مقدار از سرمایه حساب را میتوان در معرض زیان قرار داد؟» فرض کنید دو معاملهگر، یک جفتارز را در قیمت یکسان خریداری میکنند و حد ضرر یکسانی دارند. تحلیل آنها مشابه است، اما نفر اول با فعال شدن حد ضرر ۲۰ دلار زیان میکند و نفر دوم ۴۰۰ دلار. تفاوت نتیجه مالی آنها از حجم معامله ناشی میشود.؛ بنابراین، درست بودن تحلیل تنها عامل تعیینکننده نتیجه حساب نیست. اندازه معامله نیز مشخص میکند یک حرکت قیمت چه مقدار سود یا زیان ایجاد کند.
مدیریت سرمایه در فارکس همچنین به ارتباط معاملات با یکدیگر توجه دارد. ممکن است ریسک هر معامله بهتنهایی محدود باشد، اما باز کردن چند معامله همزمان، مجموع ریسک حساب را افزایش دهد. ممکن است معاملهگر پس از چند سود، حجم را بیش از اندازه بالا ببرد یا پس از چند زیان، برای جبران سریعتر، ریسک بیشتری بپذیرد. یک برنامه مدیریت سرمایه باید برای این موقعیتها نیز قاعده داشته باشد.
در بازار فارکس مدیریت سرمایه میتواند اندازه زیان و مسیر تغییرات حساب را کنترل کند؛ اما بهتنهایی برای یک روش معاملاتی زیانده، مزیت ایجاد نمیکند. اگر قواعد ورود و خروج در مجموع نتیجه مناسبی نداشته باشند، کوچک کردن معاملات معمولا فقط سرعت زیان کردن را کاهش میدهد.
تفاوت مدیریت سرمایه، مدیریت ریسک و مدیریت معاملات
مدیریت ریسک در فارکس علاوه بر بودجه زیان، به نحوه اجرای سفارش و شرایط بازار نیز توجه میکند. در آموزش مدیریت سرمایه در فارکس، سه مفهوم مدیریت سرمایه، مدیریت ریسک و مدیریت معامله به هم نزدیکاند و همیشه مرز کاملا مشخصی ندارند. بااینحال، تفکیک کاربردشان به فهم بهتر موضوع کمک میکند. مدیریت سرمایه بیشتر بر مقدار پول در معرض ریسک تمرکز دارد؛ مانند تعیین درصد ریسک (Risk Percentage)، محاسبه حجم و مشخص کردن سقف ریسک معاملات باز.
مدیریت ریسک “Risk Management” دامنه گستردهتری دارد. علاوه بر اندازه زیان، موضوعاتی مانند اجرای سفارش، تغییر شدید قیمت، کمبود نقدشوندگی (Liquidity) و شرایط حساب معاملاتی را نیز بررسی میکند. نقدشوندگی یعنی امکان خرید یا فروش با حجم موردنظر و با اختلاف محدود نسبت به قیمتهای موجود.
مدیریت معاملات “Trade Management” به تصمیمهای مربوط به معامله باز میپردازد؛ مانند جابهجایی حد ضرر، خروج بخشی از حجم یا بستن معامله پیش از رسیدن به هدف. برای مثال، تعیین ریسک ۲۵ دلاری و محاسبه حجم متناسب با آن، بخشی از مدیریت سرمایه است. در نظر گرفتن احتمال اجرای نامناسب حد ضرر، به مدیریت ریسک مربوط میشود. تصمیم درباره خروج نصف حجم پس از رسیدن قیمت به یک سطح مشخص، در حوزه مدیریت معامله قرار میگیرد.
انتخاب سرمایه مبنا برای مدیریت سرمایه در فارکس
انتخاب سرمایه مبنا در مدیریت سرمایه در فارکس مشخص میکند ریسک و حجم معاملات بر اساس موجودی اولیه، موجودی فعلی یا ارزش خالص حساب محاسبه شود؛ تصمیمی که مستقیما بر میزان زیان احتمالی تأثیر دارد.
سرمایه قابلریسک چه معنایی دارد؟
در مدیریت سرمایه در فارکس، سرمایه قابلریسک “Risk Capital” به بخشی از دارایی فرد گفته میشود که زیان آن، پرداخت هزینههای ضروری و تعهدات مالی را مختل نمیکند. سرمایه در معرض ریسک نباید شامل مبالغ موردنیاز برای اجاره، درمان، بازپرداخت بدهی یا مخارج نزدیک باشد. نهاد ناظر معاملات آتی آمریکا (CFTC) نیز در هشدارهای آموزشی خود بر اهمیت استفاده از سرمایه قابلریسک تاکید میکند.
این موضوع بر تصمیمهای معاملاتی نیز تأثیر دارد. فردی که برای پرداخت هزینههای ضروری به سود معاملات وابسته است، ممکن است تحت فشار مالی، بیشازحد معامله کند یا برای جبران زیان، حجم معاملات را افزایش دهد. بنابراین، موجودی حساب کارگزاری (Broker) لزوما به معنای مناسببودن تمام آن مبلغ برای پذیرش ریسک نیست.
بالانس و اکوئیتی چیست؟
بالانس (Balance) یا موجودی ثبتشده حساب، نتیجه واریز، برداشت و سود و زیان ثبتشده را نشان میدهد. سود و زیان معاملات باز معمولا در بالانس منعکس نمیشود. اکوئیتی (Equity) یا ارزش فعلی حساب، وضعیت حساب را با در نظر گرفتن سود و زیان شناور (Floating Profit/Loss) نشان میدهد. سود و زیان شناور، نتیجهای است که معامله باز در قیمت فعلی دارد و با تغییر قیمت میتواند تغییر کند. در حسابهای دارای اعتبار یا هزینههای خاص، جزئیات محاسبه اکوئیتی به شرایط حساب وابسته است. فرض کنید بالانس حساب ۵٬۰۰۰ دلار است و معاملات باز، در مجموع ۳۰۰ دلار زیان شناور دارند. اگر اعتبار و تعدیلات دیگری وجود نداشته باشد، اکوئیتی حساب ۴٬۷۰۰ دلار خواهد بود.
در مدیریت سرمایه در فارکس، انتخاب بالانس یا اکوئیتی مبنای عددی محاسبه را تغییر میدهد. اگر ریسک یک معامله را یک درصد بالانس محاسبه کنیم، مبلغ ریسک ۵۰ دلار میشود. اگر مبنا اکوئیتی باشد، این مبلغ ۴۷ دلار خواهد بود. هیچ محاسبهای بدون مشخص کردن مبنا کامل نیست.
سرمایه اولیه یا سرمایه فعلی؟
فرض کنید حسابی با ۵٬۰۰۰ دلار شروع شده و اکنون ارزش آن به ۴٬۰۰۰ دلار رسیده است. اگر معاملهگر همچنان در هر معامله ۵۰ دلار ریسک کند، این مبلغ دیگر یک درصد سرمایه فعلی نیست؛ بلکه برابر با ۱٫۲۵ درصد آن است. بنابراین، ثابت ماندن مبلغ ریسک میتواند پس از زیان، فشار نسبی بیشتری بر حساب وارد کند. در مقابل، اگر ریسک همیشه یک درصد سرمایه فعلی باشد، مبلغ ریسک در حساب ۴٬۰۰۰ دلاری به ۴۰ دلار کاهش مییابد.
مبنای محاسبه باید در برنامه معاملاتی (Trading Plan) نوشته شود. استفاده از بالانس برای یک معامله، اکوئیتی برای معامله بعدی و سرمایه اولیه برای معامله سوم، بدون قاعده مشخص، باعث میشود درصدهای ثبتشده معنای ثابتی نداشته باشند.
تعیین درصد ریسک در هر معامله
ریسک برنامهریزیشده (Planned Risk) هر معامله، مبلغ زیانی است که برای آن معامله و در شرایط فرضشده پذیرفته میشود. در معاملات دارای حد ضرر، این مبلغ معمولا بر اساس فاصله ورود تا حد ضرر، حجم معامله و هزینههای مربوط محاسبه میشود.
برای محاسبه مبلغ ریسک، سرمایه مبنا را در درصد ریسک ضرب میکنیم؛ البته درصد باید به عدد اعشاری تبدیل شود. برای نمونه، نیم درصد برابر با ۰٫۰۰۵ است.
در حساب ۵٬۰۰۰ دلاری، نیم درصد ریسک برابر با ۲۵ دلار خواهد بود. یک درصد ریسک برابر با ۵۰ دلار و دو درصد ریسک برابر با ۱۰۰ دلار است.
این اعداد، بودجه زیان (Risk Budget) معامله را نشان میدهند. منظور از بودجه زیان، مبلغی است که برنامه برای زیان احتمالی آن معامله در نظر گرفته است. این مبلغ با ارزش کل قرارداد یا مارجین “Margin” موردنیاز برای باز کردن معامله تفاوت دارد.
همچنین، ریسک یک درصد حساب به معنای قرار دادن حد ضرر در فاصله یک درصدی قیمت نیست. درصد ریسک به سرمایه حساب مربوط است؛ فاصله حد ضرر به قیمت نماد معاملاتی.
تفاوت ریسک برنامهریزیشده با زیان واقعی
ممکن است حجم معامله طوری محاسبه شود که رسیدن قیمت به حد ضرر، ۲۵ دلار زیان ایجاد کند؛ اما زیان نهایی دقیقا ۲۵ دلار نباشد.
کمیسیون “Commission”، هزینه نگهداری معامله و تفاوت قیمت درخواستی با قیمت اجرا میتوانند نتیجه را تغییر دهند. هنگام جهش قیمت یا کاهش نقدشوندگی، حد ضرر نیز ممکن است در قیمتی متفاوت از سطح تعیینشده اجرا شود. بنابراین، حد ضرر معمولی تضمین نمیکند معامله دقیقا با زیان محاسبهشده بسته شود.
برای ارزیابی مدیریت سرمایه در فارکس، لازم است میان دو عدد تفاوت قائل شویم: زیانی که هنگام طراحی معامله برآورد کردهایم و زیانی که پس از اجرای واقعی در حساب ثبت شده است. بررسی اختلاف این دو عدد، بخشی از ارزیابی کیفیت اجرای معاملات است.
رابطه حد ضرر و محاسبه حجم معامله در فارکس
در مدیریت سرمایه در فارکس، حد ضرر سطحی برای خروج از معامله در شرایط نامطلوب است؛ اما بهتنهایی حجم مناسب را تعیین نمیکند. این سطح باید با قواعد روش معاملاتی هماهنگ باشد. برای مثال، ممکن است عبور قیمت از یک محدوده مشخص، دلیل ورود را بیاعتبار کند. پس از تعیین فاصله ورود تا حد ضرر، میتوان حجم مناسب را محاسبه کرد. آموزش تعیین اندازه موقعیت در بورس کالای شیکاگو نیز بر نیاز به دانستن محل حد ضرر و مبلغ یا درصد ریسک تاکید دارد. فرض کنید در یک معامله یورو به دلار، فاصله ورود تا حد ضرر ۲۵ پیپ است. اگر حجم ۰٫۱۰ لات باشد، در فرض ارزش پیپ یک دلاری برای این حجم، زیان ناشی از رسیدن قیمت به حد ضرر ۲۵ دلار خواهد بود.
اگر فاصله حد ضرر به ۵۰ پیپ افزایش یابد و حجم همچنان ۰٫۱۰ لات بماند، زیان به ۵۰ دلار میرسد. برای حفظ ریسک ۲۵ دلاری، حجم باید به ۰٫۰۵ لات کاهش یابد. این مثال یک رابطه مهم را نشان میدهد: وقتی مبلغ ریسک ثابت است، بیشتر شدن فاصله حد ضرر به حجم کوچکتری نیاز دارد. جابهجا کردن حد ضرر فقط برای باز کردن حجم دلخواه، میتواند منطق معامله را تغییر دهد. اگر حجم محاسبهشده با محدودیتهای حساب سازگار نیست، باید آن ناسازگاری بررسی شود؛ قرار دادن یک حد ضرر نامناسب، مسئله را حل نمیکند.
نقش لات، پیپ و ارزش پیپ در مدیریت سرمایه در فارکس
لات، پیپ و ارزش پیپ از مفاهیم پایه در مدیریت سرمایه در فارکس هستند که برای محاسبه حجم معامله و میزان زیان احتمالی کاربرد دارند. شناخت رابطه این سه مفهوم کمک میکند معاملهگران حجم معاملات را متناسب با حد ضرر و درصد ریسک تعیین کنند.
لات چیست؟
برای محاسبه حجم معامله در فارکس، ابتدا باید لات “Lot” را بشناسیم؛ لات واحد بیان حجم معامله است. در ساختار رایج قراردادهای فارکس، یک لات استاندارد (Standard Lot) برابر با ۱۰۰٬۰۰۰ واحد ارز پایه (Base Currency) است. ارز پایه، ارز نخست در نام جفتارز است. برای مثال، در جفتارز یورو به دلار، یورو ارز پایه است. با فرض قرارداد استاندارد، حجم یک لات معادل ۱۰۰٬۰۰۰ یورو، حجم ۰٫۱۰ لات معادل ۱۰٬۰۰۰ یورو و حجم ۰٫۰۱ لات معادل ۱٬۰۰۰ یورو خواهد بود. این اعداد، اندازه قرارداد را بیان میکنند. مبلغی که برای باز کردن معامله لازم است و مبلغی که با فعال شدن حد ضرر از دست میرود، دو محاسبه جداگانه دارند.
اندازه قرارداد، حداقل حجم (Minimum Volume) و گام تغییر حجم (Volume Step) باید در مشخصات نماد (Symbol Specification) بررسی شوند. گام حجم یعنی فاصله مجاز میان حجمها؛ برای مثال، گام ۰٫۰۱ لات معمولا اجازه انتخاب حجمهایی مانند ۰٫۰۲ و ۰٫۰۳ را میدهد. مشخصات نماد در متاتریدر (MetaTrader)، اطلاعات قرارداد و محدودیتهای حجم را نمایش میدهد.
پیپ چیست؟
پیپ “Pip”، واحد متداول اندازهگیری تغییر قیمت جفتارزهاست. در بسیاری از جفتارزها، یک پیپ برابر با تغییر ۰٫۰۰۰۱ در قیمت است. برای مثال، تغییر قیمت یورو به دلار از ۱٫۱۰۰۰ به ۱٫۱۰۰۱، یک پیپ محسوب میشود. در بسیاری از جفتارزهای دارای ین ژاپن، اندازه متداول پیپ ۰٫۰۱ است. بنابراین، تغییر دلار به ین از ۱۵۰٫۰۰ به ۱۵۰٫۰۱، یک پیپ خواهد بود. تعداد رقمهای نمایشدادهشده روی صفحه را نباید با اندازه پیپ اشتباه گرفت. در نمایش پنجرقمی یورو به دلار، تغییر ۰٫۰۰۰۰۱ معمولا یکدهم پیپ است. اصطلاح «پوینت (Point)» نیز اغلب برای کوچکترین واحد نمایش قیمت به کار میرود؛ درحالیکه اندازه «تیک (Tick)»، گام تغییر قیمت تعریفشده برای نماد است. برای محاسبه دقیق، مشخصات همان نماد اهمیت دارد.
ارزش پیپ چگونه به دست میآید؟
ارزش پیپ نشان میدهد یک پیپ حرکت قیمت برای حجم مشخص چه مقدار سود یا زیان ایجاد میکند. به همین علت، محاسبه آن بخش مهمی از مدیریت سرمایه در فارکس است.
در مثال یورو به دلار، یک لات را برابر با ۱۰۰٬۰۰۰ یورو فرض میکنیم. یک پیپ، تغییر ۰٫۰۰۰۱ دلاری به ازای هر یورو است. بنابراین، ارزش یک پیپ برای یک لات، ۱۰ دلار خواهد بود.
در همین شرایط، ارزش هر پیپ برای ۰٫۱۰ لات یک دلار و برای ۰٫۰۱ لات، ۰٫۱۰ دلار است.
اما این عدد را نمیتوان به تمام جفتارزها تعمیم داد. در دلار به ین، حاصل اولیه محاسبه برحسب ین است. در یورو به پوند (EUR/GBP)، حاصل اولیه برحسب پوند خواهد بود. اگر ارز حساب دلار باشد، این مبالغ باید به دلار تبدیل شوند.
به همین دلیل، پیش از استفاده از عبارت «هر پیپ ۱۰ دلار»، باید بدانیم درباره کدام نماد، چه حجمی و چه ارز حسابی صحبت میکنیم.
فرمول مدیریت سرمایه در فارکس و محاسبه حجم معامله
برای محاسبه حجم معامله در فارکس، ابتدا زیان احتمالی یک لات از قیمت ورود (Entry Price) تا حد ضرر را در ارز حساب به دست میآوریم. سپس مبلغ ریسک مجاز را بر این عدد تقسیم میکنیم.
فرمول حجم معامله: مبلغ ریسک مجاز، تقسیم بر زیان احتمالی یک لات تا حد ضرر.
اگر فاصله حد ضرر برحسب پیپ مشخص باشد، زیان یک لات از ضرب تعداد پیپها در ارزش هر پیپ برای یک لات به دست میآید.
برای محاسبه حجم معامله در فارکس، این مراحل را بهترتیب انجام میدهیم:
- سرمایه مبنای محاسبه را مشخص میکنیم.
- مبلغ ریسک مجاز معامله را به دست میآوریم.
- فاصله قیمت ورود تا حد ضرر را اندازه میگیریم.
- زیان احتمالی یک لات تا حد ضرر را محاسبه میکنیم.
- حجم نهایی را با محدودیتهای نماد و هزینههای معامله تطبیق میدهیم.
مثال محاسبه حجم یورو به دلار
برای نمونهای از مدیریت سرمایه در فارکس، فرض کنید سرمایه مبنا ۵٬۰۰۰ دلار، ریسک معامله نیم درصد و فاصله ورود تا حد ضرر ۲۵ پیپ باشد. همچنین فرض میکنیم ارزش هر پیپ برای یک لات، ۱۰ دلار است. مبلغ ریسک، ۲۵ دلار خواهد بود. زیان یک لات در فاصله ۲۵ پیپی، از ضرب ۲۵ در ۱۰ به دست میآید و برابر با ۲۵۰ دلار است. اکنون ۲۵ دلار ریسک مجاز را بر ۲۵۰ دلار زیان یک لات تقسیم میکنیم. نتیجه، حجم ۰٫۱۰ لات است. برای بررسی پاسخ، محاسبه را برعکس انجام میدهیم: ارزش هر پیپ در حجم ۰٫۱۰ لات یک دلار است. با فاصله حد ضرر ۲۵ پیپی، زیان ناشی از حرکت قیمت ۲۵ دلار خواهد بود. اگر فاصله حد ضرر ۵۰ پیپ باشد، زیان یک لات به ۵۰۰ دلار میرسد. تقسیم ۲۵ بر ۵۰۰، حجم ۰٫۰۵ لات را به دست میدهد. این محاسبات فعلا هزینههای اضافی را شامل نمیشوند.
مثال محاسبه حجم دلار به ین
در مثال دوم محاسبه حجم معامله در فارکس، فرض کنید ورود خرید دلار به ین در قیمت ۱۵۰٫۰۰ و حد ضرر در ۱۴۹٫۵۰ باشد. فاصله ورود تا حد ضرر، ۵۰ پیپ است. با فرض قرارداد ۱۰۰٬۰۰۰ دلاری، هر پیپ برای یک لات، ۱٬۰۰۰ ین ارزش دارد. بنابراین، رسیدن قیمت به حد ضرر، برای یک لات ۵۰٬۰۰۰ ین زیان ایجاد میکند. اگر برای این مثال، تبدیل زیان به دلار را با نرخ ۱۴۹٫۵۰ انجام دهیم، زیان یک لات تقریبا ۳۳۴٫۴۵ دلار میشود. با بودجه ریسک ۲۵ دلاری، حجم محاسباتی تقریبا ۰٫۰۷۴۷۵ لات خواهد بود. اگر گام مجاز حجم ۰٫۰۱ لات باشد، این حجم را نمیتوان عینا وارد کرد. گرد کردن به ۰٫۰۸ لات، ریسک را از بودجه تعیینشده بیشتر میکند. حجم ۰٫۰۷ لات، در فرضهای مثال، حدود ۲۳٫۴۱ دلار زیان ناشی از حرکت قیمت خواهد داشت. در اجرای واقعی، نرخ و شرایط تبدیل ارز نیز باید در نظر گرفته شوند. این مثال نشان میدهد چرا استفاده از ارزش پیپ یورو به دلار برای دلار به ین، محاسبه نادرستی ایجاد میکند.
مثال جفتارز با تبدیل به ارز حساب
در مدیریت سرمایه در فارکس، ارز حساب نیز روی حجم اثر دارد. فرض کنید نماد موردنظر یورو به پوند، ارز حساب دلار و فاصله حد ضرر ۴۰ پیپ باشد. با فرض ارزش ۱۰ پوندی هر پیپ برای یک لات، زیان یک لات تا حد ضرر ۴۰۰ پوند است. اگر در این مثال هر پوند برابر با ۱٫۲۵ دلار باشد، ۴۰۰ پوند معادل ۵۰۰ دلار خواهد بود. برای ریسک ۲۵ دلاری، حجم مناسب پیش از هزینهها، ۰٫۰۵ لات است. در اینجا دو مرحله وجود دارد: ابتدا زیان را در ارز مظنه (Quote Currency)، یعنی پوند، محاسبه میکنیم و سپس آن را به ارز حساب تبدیل میکنیم. ارز مظنه، ارز دوم جفتارز است و قیمت ارز پایه با آن بیان میشود.
اگر حجم محاسبهشده کمتر از حداقل حجم باشد
یکی از محدودیتهای عملی مدیریت سرمایه در فارکس، حداقل حجم نماد است. فرض کنید نتیجه محاسبه ۰٫۰۰۶ لات باشد، اما حداقل حجم مجاز نماد ۰٫۰۱ لات است. انتخاب ۰٫۰۱ لات صرفا به دلیل محدودیت پلتفرم، ریسک را از مقدار محاسبهشده بیشتر میکند. در چنین شرایطی، حساب و مشخصات قرارداد برای اجرای همان معامله با همان بودجه ریسک سازگار نیستند. معاملهگر میتواند معامله را انجام ندهد یا امکان استفاده از قراردادی با اندازه مناسبتر را بررسی کند. تغییر حد ضرر نیز تنها زمانی قابلقبول است که با قواعد روش معاملاتی هماهنگ باشد.
مدیریت سرمایه در طلا و محاسبه حجم معامله
این بخش نشان میدهد این عامل چگونه در تصمیمهای مدیریت سرمایه در فارکس اثر میگذارد. مدیریت سرمایه در طلا از همان منطق تعیین بودجه ریسک و حجم استفاده میکند: مبلغ ریسک مجاز را بر زیان یک لات تا حد ضرر تقسیم میکنیم. تفاوت در اطلاعات قرارداد و واحد اندازهگیری حرکت قیمت است. برای محاسبه حجم معامله طلا، فرض کنیم در یک نماد قراردادی طلا، هر لات برابر با ۱۰۰ اونس (Ounce) باشد و قیمت برحسب دلار به ازای هر اونس نمایش داده شود. اونس، واحد اندازهگیری وزن است و در این قرارداد فرضی، مشخص میکند هر لات معادل چه مقدار طلاست.
سرمایه مبنا را ۵٬۰۰۰ دلار و ریسک را نیم درصد در نظر میگیریم. بنابراین، بودجه ریسک ۲۵ دلار است. قیمت ورود خرید را ۲٬۴۰۰ دلار و حد ضرر را ۲٬۳۹۵ دلار فرض میکنیم. فاصله ورود تا حد ضرر، پنج دلار به ازای هر اونس است. یک لات معادل ۱۰۰ اونس است؛ در نتیجه، زیان یک لات تا حد ضرر برابر با ۵۰۰ دلار خواهد بود. با تقسیم ۲۵ دلار بر ۵۰۰ دلار، حجم ۰٫۰۵ لات به دست میآید. این حجم معادل پنج اونس است و حرکت نامطلوب پنجدلاری، پیش از هزینهها، ۲۵ دلار زیان ایجاد میکند. حال اگر فاصله حد ضرر ۱۰ دلار باشد، زیان یک لات به ۱٬۰۰۰ دلار میرسد و حجم محاسباتی ۰٫۰۲۵ لات خواهد بود. اگر گام حجم ۰٫۰۱ لات باشد، حجم ۰٫۰۲ لات حدود ۲۰ دلار زیان ناشی از حرکت قیمت دارد؛ حجم ۰٫۰۳ لات حدود ۳۰ دلار و بیش از بودجه تعیینشده ریسک ایجاد میکند.
در محاسبه طلا، اتکا به عبارتهایی مانند «هر پیپ طلا» بدون تعریف اندازه پیپ میتواند ابهام ایجاد کند. استفاده از فاصله قیمت، اندازه قرارداد، اندازه تیک و ارزش تیک (Tick Value)، محاسبه را روشنتر میکند. قرارداد ۱۰۰ اونسی در این مثال یک فرض آموزشی است. اندازه قرارداد و محدودیتهای حجم باید از مشخصات نماد حساب استخراج شوند؛ حتی اگر نام نماد در دو کارگزاری مشابه باشد.
تاثیر اسپرد، کمیسیون، سواپ و لغزش قیمت
هزینههایی مانند اسپرد، کمیسیون، سواپ و لغزش قیمت در مدیریت سرمایه در فارکس اهمیت دارند؛ زیرا میتوانند سود خالص را کاهش دهند یا زیان واقعی معامله را افزایش دهند. در نظر گرفتن این هزینهها به محاسبه دقیقتر ریسک و حجم معاملات کمک میکند.
اسپرد چگونه بر نتیجه اثر میگذارد؟
در مدیریت سرمایه در فارکس، اسپرد “Spread” بخشی از هزینه اجرای معامله است و فاصله میان قیمت خرید و فروش ارائهشده را نشان میدهد. معامله خرید معمولا با قیمت بالاتر باز میشود و در صورت خروج، با قیمت فروش بسته میشود. به همین دلیل، بسته شدن فوری معامله در قیمتهای بدون تغییر، معمولا زیانی متناسب با اسپرد ایجاد میکند. تعریف اسپرد و قیمتهای خرید و فروش در مستندات متاتریدر نیز آمده است. برای مثال، اگر فاصله قیمت خرید و فروش یورو به دلار دو پیپ باشد، ارزش این فاصله برای حجم ۰٫۱۰ لات و ارزش پیپ یک دلاری، دو دلار است.
بااینحال، اسپرد نباید دوبار محاسبه شود. اگر زیان را از قیمت واقعی ورود تا قیمت قابلاجرای خروج محاسبه کردهایم، اثر اختلاف قیمت خرید و فروش میتواند در همان فاصله وجود داشته باشد. اضافه کردن مجدد کل اسپرد، برآورد را نادرست میکند.
کمیسیون چگونه وارد محاسبه حجم میشود؟
برای مدیریت سرمایه در فارکس، کمیسیون نیز باید در محاسبه زیان احتمالی لحاظ شود. کمیسیون هزینهای است که کارگزاری مطابق شرایط حساب دریافت میکند. ممکن است برحسب حجم معامله محاسبه شود یا ساختار دیگری داشته باشد. در مثال یورو به دلار، زیان یک لات تا حد ضرر ۲۵ پیپی، ۲۵۰ دلار بود. اکنون فرض کنیم کمیسیون مجموع ورود و خروج برای یک لات، هفت دلار باشد و متناسب با حجم محاسبه شود. در این شرایط، زیان یک لات با احتساب کمیسیون به ۲۵۷ دلار میرسد. تقسیم بودجه ۲۵ دلاری بر ۲۵۷ دلار، حجمی نزدیک به ۰٫۰۹۷۳ لات به دست میدهد. اگر گام حجم ۰٫۰۱ لات باشد، حجم ۰٫۰۹ لات انتخابی در محدوده بودجه است. زیان ناشی از حرکت قیمت ۲۲٫۵۰ دلار و کمیسیون ۰٫۶۳ دلار خواهد بود؛ در مجموع، ۲۳٫۱۳ دلار. در مقابل، حجم ۰٫۱۰ لات، ۲۵ دلار زیان قیمتی و ۰٫۷۰ دلار کمیسیون ایجاد میکند. مجموع ۲۵٫۷۰ دلار، از بودجه ۲۵ دلاری بیشتر است.
سواپ و لغزش قیمت چه تفاوتی دارند؟
در مدیریت سرمایه در فارکس، هزینه نگهداری معامله را نباید نادیده گرفت. سواپ “Swap” تعدیل مالی مربوط به نگهداری معامله در زمانهای تعیینشده کارگزاری است. بسته به نماد، جهت معامله و شرایط حساب، میتواند هزینه یا مبلغ دریافتی باشد. اگر معامله برای چند روز باز بماند، این بخش باید در نتیجه خالص لحاظ شود. لغزش قیمت “Slippage”، تفاوت قیمت موردانتظار با قیمت واقعی اجراست. این تفاوت ممکن است به نفع یا به زیان معاملهگر باشد؛ اما در برآورد ریسک، امکان اجرای نامطلوب اهمیت دارد.
برای معاملات فارکس و طلا، بهویژه هنگام تغییر سریع قیمت، بودجهای که فقط از فاصله روی نمودار به دست آمده است، ممکن است تمام زیان واقعی را پوشش ندهد. اندازه حاشیه در نظر گرفتهشده برای اجرای سفارش باید با تجربه اجرای همان نماد و همان حساب متناسب باشد.
نسبت ریسک به ریوارد در مدیریت سرمایه در فارکس
نسبت ریسک به ریوارد (Risk-to-Reward Ratio / RR)، ارتباط زیان برنامهریزیشده با سود هدفگذاریشده را نشان میدهد. در این مقاله، عبارت «یک به دو» یعنی برای یک واحد ریسک (Risk Unit)، دو واحد سود هدفگذاری شده است. اگر ریسک معامله ۲۵ دلار و سود هدف ۵۰ دلار باشد، نسبت ریسک به ریوارد برنامهریزیشده یک به دو است. اگر سود هدف ۲۵ دلار باشد، نسبت یک به یک خواهد بود. سفارش خروج در قیمت هدف سود، «حد سود» (Take Profit / TP) نام دارد.
برای مقایسه معاملات با یکدیگر، میتوان نتیجه را با «واحد ریسک» بیان کرد که معمولا «آر (R)» نامیده میشود. اگر ریسک اولیه معامله ۲۵ دلار باشد، سود ۵۰ دلاری برابر با دو واحد ریسک، زیان ۲۵ دلاری برابر با منفی یک واحد و سود ۱۲٫۵۰ دلاری برابر با نیم واحد است. مبنای این اندازهگیری باید مشخص و ثابت باشد. جابهجا کردن حد ضرر در طول معامله نباید باعث شود ریسک اولیه ثبتشده نیز برای زیباتر نشان دادن نتیجه تغییر کند.
نسبت برنامهریزیشده با نتیجه واقعی یکسان نیست
ممکن است معامله با هدف دو واحد ریسک باز شود، اما در عمل یک واحد سود ایجاد کند. خروج زودتر از هدف، خروج بخشی از حجم، هزینهها و نحوه اجرای سفارش میتوانند چنین تفاوتی ایجاد کنند؛ بنابراین، برای ارزیابی یک روش معاملاتی باید میان «سود هدف» و «سود تحققیافته (Realized Profit)» تفاوت گذاشت. نسبت نوشتهشده پیش از ورود، بهتنهایی نشان نمیدهد معاملات در عمل چه بازدهی دارند.
نرخ برد و امید ریاضی در مدیریت سرمایه در فارکس
برای بررسی نتیجه مدیریت سرمایه در فارکس، نرخ برد را در کنار اندازه سود و زیان میسنجیم. نرخ برد سهم معاملات سودده از کل معاملات است. اگر از ۱۰۰ معامله، ۴۰ معامله با سود بسته شود، نرخ برد این نمونه ۴۰ درصد است. اما نرخ برد بهتنهایی نشاندهنده سودآوری نیست. لازم است بدانیم معاملات سودده بهطور متوسط چقدر سود و معاملات زیانده بهطور متوسط چقدر زیان ایجاد کردهاند.
فرض کنید در ۱۰۰ معامله، ۴۰ معامله سودده با میانگین سود (Average Win) ۲۰ دلار و ۶۰ معامله زیانده با میانگین زیان (Average Loss) ۱۰ دلار وجود داشته باشد. مجموع سودها ۸۰۰ دلار و مجموع زیانها ۶۰۰ دلار است. نتیجه پیش از هزینهها، ۲۰۰ دلار سود خواهد بود. اگر میانگین هزینه هر معامله ۰٫۵۰ دلار باشد، هزینه ۱۰۰ معامله در مجموع ۵۰ دلار میشود. نتیجه خالص این نمونه، ۱۵۰ دلار سود است؛ یعنی بهطور متوسط ۱٫۵۰ دلار برای هر معامله. این میانگین نتیجه، توضیح سادهای از امید ریاضی معاملات (Expectancy) است. در مدل احتمالی، سهم بردها در میانگین سود ضرب میشود، سهم باختها در میانگین زیان ضرب میشود و مقدار دوم از مقدار اول کم میشود. اگر هزینهها هنوز در سود و زیان وارد نشده باشند، هزینه متوسط نیز کسر خواهد شد. اهمیت رابطه نرخ برد و اندازه سود و زیان در آموزش امید ریاضی بورس کالای شیکاگو نیز مطرح شده است.
حال نمونه دیگری را در نظر بگیرید: ۷۰ معامله سودده با میانگین سود پنج دلار و ۳۰ معامله زیانده با میانگین زیان ۱۰ دلار. مجموع سودها ۳۵۰ دلار و مجموع زیانها ۳۰۰ دلار است. نتیجه پیش از هزینهها ۵۰ دلار سود خواهد بود؛ اما با همان هزینه ۵۰ دلاری، سود خالص به صفر میرسد. پس یک نمونه با نرخ برد ۴۰ درصد میتواند سودده باشد و نمونهای با نرخ برد ۷۰ درصد، پس از هزینهها سودی نداشته باشد. این محاسبات، توصیف نمونه بررسیشده هستند. نرخ برد و میانگینهای گذشته، تضمین نمیکنند معاملات آینده دقیقا همان نتیجه را داشته باشند. معاملات سربهسر (Break-even / BE) نیز باید جداگانه و مطابق تعریف ثابتی ثبت شوند.
آیا نسبت ریسک به ریوارد یک به دو الزامی است؟
خیر. سودآوری به ترکیب نرخ برد، میانگین سود، میانگین زیان و هزینهها وابسته است. در یک مدل ساده با فقط دو نتیجه برد و باخت و بدون هزینه، اگر سود هر برد دو برابر زیان هر باخت باشد، نرخ برد سربهسر (Break-even Win Rate) حدود ۳۳٫۳ درصد است. اگر سود و زیان برابر باشند، نرخ برد سربهسر ۵۰ درصد خواهد بود. اگر سود هر برد نصف زیان هر باخت باشد، این نرخ حدود ۶۶٫۷ درصد است.
نرخ برد سربهسر از تقسیم میانگین زیان بر مجموع میانگین سود و میانگین زیان به دست میآید. منظور از میانگین زیان در این محاسبه، اندازه مثبت مبلغ زیان است. هزینهها این محاسبه را تغییر میدهند. در نتیجه، نسبت مناسب باید با قواعد ورود و خروج و نتایج واقعی روش معاملاتی بررسی شود. بزرگتر کردن هدف صرفا برای رسیدن به یک نسبت مشخص، ممکن است احتمال رسیدن به هدف را کاهش دهد.
چرا نتیجه برحسب واحد ریسک کافی نیست؟
وقتی مبلغ ریسک میان معاملات تغییر میکند، مجموع واحدهای ریسک لزوما تصویر کامل نتیجه پولی را نشان نمیدهد. فرض کنید یک معامله با ریسک پنج دلار، دو واحد سود ایجاد کند؛ سود آن ۱۰ دلار است. معامله بعدی با ریسک ۲۰ دلار، یک واحد زیان ایجاد کند؛ زیان آن ۲۰ دلار خواهد بود. جمع ساده واحدها، یک واحد مثبت است؛ اما حساب در مجموع ۱۰ دلار زیان کرده است. بنابراین، در روشهای دارای ریسک متغیر (Variable Risk)، نتیجه پولی و درصدی حساب باید در کنار نتیجه هر معامله برحسب واحد ریسک بررسی شود.
افت سرمایه و روش محاسبه آن در فارکس
در مدیریت سرمایه در فارکس، افت سرمایه “Drawdown” کاهش ارزش حساب نسبت به یک اوج قبلی است. اگر ارزش حساب از اوج ۵٬۰۰۰ دلار به ۴٬۰۰۰ دلار برسد، افت سرمایه ۱٬۰۰۰ دلار، معادل ۲۰ درصد است. برای محاسبه درصد افت، اختلاف اوج و ارزش فعلی را بر همان اوج تقسیم میکنیم و نتیجه را در صد ضرب میکنیم. اهمیت افت سرمایه در این است که جبران زیان، به درصد سود متفاوتی نیاز دارد. حسابی که از ۵٬۰۰۰ دلار به ۴٬۰۰۰ دلار رسیده، باید ۱٬۰۰۰ دلار سود کند تا به نقطه قبلی بازگردد. این ۱٬۰۰۰ دلار، ۲۵ درصد سرمایه فعلی است. در نتیجه، زیان ۲۰ درصدی با سود ۲۰ درصدی جبران نمیشود. پس از افت ۱۰ درصدی، تقریبا ۱۱٫۱۱ درصد سود لازم است. پس از افت ۵۰ درصدی، حساب برای بازگشت به اوج، به ۱۰۰ درصد سود نیاز دارد. در ثبت عملکرد، واریز و برداشت نیز باید از سود و زیان تفکیک شوند. واریز پول جدید میتواند موجودی حساب را بالا ببرد، اما به معنای جبران زیان از طریق عملکرد معاملاتی نیست.
ضررهای متوالی چه اثری بر حساب دارند؟
در روش ریسک درصدی از سرمایه فعلی، که یکی از شیوههای مدیریت سرمایه در فارکس است، مبلغ ریسک پس از هر زیان کاهش مییابد. برای مثال، با سرمایه ۵٬۰۰۰ دلار و ریسک دو درصد، زیان اول ۱۰۰ دلار است. سرمایه به ۴٬۹۰۰ دلار میرسد و ریسک معامله بعدی ۹۸ دلار خواهد بود.
با فرض اجرای دقیق زیانها و بدون هزینه اضافی، اثر ۱۰ زیان متوالی (Losing Streak) چنین است:
- با ریسک نیم درصد در هر معامله، افت حساب تقریبا ۴٫۸۹ درصد میشود.
- با ریسک یک درصد، افت تقریبا ۹٫۵۶ درصد است.
- با ریسک دو درصد، افت تقریبا ۱۸٫۲۹ درصد خواهد بود.
- با ریسک پنج درصد، افت تقریبا ۴۰٫۱۳ درصد میشود.
در مثال دو درصدی، سرمایه ۵٬۰۰۰ دلاری پس از ۱۰ زیان کامل، تقریبا به ۴٬۰۸۵٫۳۶ دلار میرسد. اختلاف میان این درصدها نشان میدهد افزایش ریسک، فقط اندازه زیان یک معامله را تغییر نمیدهد؛ مسیر افت حساب را نیز بهشدت تحتتاثیر قرار میدهد. همچنین، نرخ برد ترتیب معاملات را تعیین نمیکند. بردها و باختها الزاما یکیدرمیان اتفاق نمیافتند. طولانیترین دوره زیان در دادههای گذشته نیز سقف قطعی زیانهای متوالی آینده نیست.
نابودی حساب همیشه به معنی رسیدن موجودی به صفر نیست
ممکن است حساب هنوز موجودی داشته باشد، اما برای اجرای برنامه معاملاتی کافی نباشد. محدودیت حداقل حجم، مارجین در فارکس موردنیاز یا سقف افت مجاز میتواند ادامه کار را ناممکن کند. برای مثال، در حسابی با ارزش ۴۰۰ دلار، نیم درصد ریسک فقط دو دلار است. اگر کوچکترین حجم مجاز یک معامله، با حد ضرر مناسب پنج دلار ریسک ایجاد کند، اجرای آن معامله با بودجه دو دلاری ممکن نیست؛ بنابراین، توان ادامه فعالیت باید بر اساس شرایط واقعی حساب بررسی شود؛ موجودی مثبت، بهتنهایی به معنای امکان اجرای روش معاملاتی نیست.
بهترین درصد ریسک در هر معامله چقدر است؟
در مدیریت سرمایه در فارکس، درصدی مانند یک یا دو درصد قانون همگانی نیست. حتی آموزش «قاعده دو درصد» بورس کالای شیکاگو نیز تصریح میکند که مرز دو درصد، انتخابی قراردادی است و میتوان حدود دیگری داشت.برای انتخاب درصد ریسک، باید ابتدا بدانیم افت سرمایه قابلتحمل چقدر است و روش معاملاتی چه توالیهایی از زیان میتواند ایجاد کند. اگر افت نزدیک به ۲۰ درصد، ادامه اجرای برنامه را مختل میکند، دانستن اینکه ۱۰ زیان متوالی با ریسک دو درصد حدود ۱۸٫۲۹ درصد افت ایجاد میکند، در تصمیمگیری اهمیت دارد.شرایط قرارداد نیز اثرگذار است. ممکن است درصد انتخابی از نظر نظری مناسب باشد، اما حجم حاصل از آن کمتر از حداقل حجم مجاز باشد. هزینهها نیز در حسابهای کوچک میتوانند سهم بیشتری از بودجه زیان را مصرف کنند. توان تحمل رفتار حساب، عامل دیگری است. درصدی که روی کاغذ پذیرفتنی به نظر میرسد، ممکن است هنگام چند زیان متوالی باعث خروج از قواعد شود. این موضوع باید در دوره آزمایشی بررسی شود.
انتخاب درصد ریسک بهتر است از مقایسه چند گزینه روی دادههای یکسان انجام شود: هر گزینه چه افتی ایجاد کرده، چه مقدار سرمایه برای ادامه اجرای روش باقی گذاشته و نتیجه خالص آن چه بوده است؟ بررسی سناریوهای سختتر از گذشته نیز لازم است؛ زیرا داده تاریخی تمام اتفاقات آینده را پوشش نمیدهد.
رابطه اهرم و مارجین با مدیریت سرمایه در فارکس
اهرم و مارجین از عوامل مهم در مدیریت سرمایه در فارکس هستند که بر قدرت معاملاتی و میزان ریسک تأثیر میگذارند. شناخت رابطه آنها به معاملهگران کمک میکند حجم معاملات را کنترل کنند و احتمال کال مارجین شدن را کاهش دهند.
اهرم چیست؟
در مدیریت سرمایه در فارکس باید اهرم را از حجم و ریسک جدا کرد. اهرم در فارکس امکان کنترل قراردادی با ارزش بیشتر از مبلغ اختصاصیافته به مارجین را فراهم میکند. برای مثال، اهرم صد برابر در یک مدل ساده یعنی برای قراردادی با ارزش ۱۰٬۰۰۰ دلار، حدود ۱۰۰ دلار مارجین لازم است. اما این رابطه به معنای صد برابر شدن خودکار ریسک انتخابشده یا سود قطعی نیست. سود و زیان حرکت قیمت، به حجم معامله وابسته است. در مثال یورو به دلار، حجم ۰٫۱۰ لات معادل ۱۰٬۰۰۰ یورو بود. اگر قیمت هر یورو ۱٫۱۰ دلار باشد، ارزش قرارداد ۱۱٬۰۰۰ دلار است. با فرض محاسبه ساده مارجین و اهرم صد برابر، حدود ۱۱۰ دلار مارجین لازم خواهد بود. در اهرم دویست برابر، این مبلغ حدود ۵۵ دلار است. روش واقعی محاسبه مارجین به نوع نماد و تنظیمات حساب وابسته است. اگر حجم و فاصله حد ضرر تغییر نکنند، تغییر اهرم از صد به دویست، ارزش هر پیپ را دو برابر نمیکند. در مثال حد ضرر ۲۵ پیپی، زیان ناشی از حرکت قیمت همچنان ۲۵ دلار است. خطر زمانی افزایش مییابد که مارجین کمتر، معاملهگر را به باز کردن حجم بزرگتر یا معاملات بیشتری ترغیب کند.
مارجین، مارجین آزاد و سطح مارجین
مارجین، مبلغی است که برای پوشش الزامات معاملات کنار گذاشته میشود. مارجین آزاد (Free Margin) از اختلاف اکوئیتی و مارجین به دست میآید. سطح مارجین (Margin Level) نیز نسبت اکوئیتی به مارجین است که بهصورت درصد بیان میشود. فرض کنید بالانس حساب ۱٬۰۰۰ دلار و زیان شناور ۲۰۰ دلار باشد. اکوئیتی، با فرض نبود تعدیلات دیگر، ۸۰۰ دلار است. اگر مارجین مصرفشده (Used Margin) ۵۰۰ دلار باشد، مارجین آزاد ۳۰۰ دلار خواهد بود.
برای محاسبه سطح مارجین، ۸۰۰ را بر ۵۰۰ تقسیم میکنیم و در صد ضرب میکنیم. نتیجه ۱۶۰ درصد است. این عدد درصد سود حساب نیست؛ رابطه ارزش فعلی حساب با مارجین مصرفشده را نشان میدهد.
وجود ۳۰۰ دلار مارجین آزاد نیز به معنای مجاز بودن ریسک ۳۰۰ دلاری در معامله بعدی نیست. بودجه ریسک باید از قواعد مدیریت سرمایه به دست آید.
مارجین کال و استاپاوت
مارجین کال (Margin Call) به وضعیتی مربوط است که حساب به محدوده هشدار یا محدودیت مارجین میرسد. استاپاوت (Stop Out)، مرحلهای است که کارگزاری مطابق قواعد حساب، برای کاهش فشار مارجین اقدام به بستن موقعیتها میکند. آستانهها و نحوه اجرا میان حسابها متفاوتاند.
برای مثال، اگر در یک حساب فرضی آستانه استاپاوت ۵۰ درصد و مارجین ثابت ۵۰۰ دلار باشد، اکوئیتی ۲۵۰ دلاری به سطح ۵۰ درصد میرسد. این مثال فقط رابطه عددی را نشان میدهد؛ ترتیب بستن معاملات و تغییر مارجین پس از خروج، تابع شرایط کارگزاری است.
داشتن حد ضرر برای هر معامله، بهتنهایی تضمین نمیکند حساب به استاپاوت نرسد. معاملات دیگر، زیان شناور و الزامات مارجین نیز باید بررسی شوند.
مدیریت ریسک معاملات فارکس، طلا و همبستگی
در مدیریت سرمایه در فارکس، جمع ریسک معاملات باز نیز اهمیت دارد. فرض کنید چهار معامله باز شده و ریسک اولیه هرکدام نیم درصد از یک سرمایه مبنای مشترک باشد. مجموع ریسک برنامهریزیشده آنها، پیش از هزینهها و تفاوت اجرا، دو درصد است.
بنابراین، عبارت «در هر معامله فقط نیم درصد ریسک میکنم» برای توضیح وضعیت کل حساب کافی نیست. تعداد معاملات باز نیز اهمیت دارد.
علاوه بر مجموع عددی ریسک، باید ارتباط معاملات را بررسی کرد. برای مثال، خرید یورو به دلار و خرید پوند به دلار (GBP/USD)، هر دو تا حدی شامل فروش دلار هستند. اگر دلار تقویت شود، ممکن است هر دو معامله تحت فشار قرار گیرند.
همبستگی (Correlation) یعنی میزان همراهی تغییرات دو بازار. این همراهی ثابت نیست و به دوره بررسی و شرایط بازار وابسته است. حتی ارتباط مشاهدهشده میان طلا و بعضی جفتارزها نیز نباید یک رابطه همیشگی فرض شود.
باز کردن چند نماد، الزاما به معنای تقسیم مؤثر ریسک نیست. ممکن است چند معامله، شکلهای مختلف یک تصمیم مشترک باشند. در مقابل، فعالیت روی یک نماد نیز بهخودیخود نشانه مدیریت سرمایه نامناسب نیست؛ باید مجموع ریسک و تمرکز معاملات بررسی شود.
ریسک هر ایده معاملاتی
فرض کنید یک معامله خرید طلا در سه مرحله باز شود و هر مرحله نیم درصد ریسک داشته باشد. اگر هر سه ورود بر پایه یک دیدگاه مشترک انجام شدهاند، ریسک آن ایده در مجموع ۱٫۵ درصد است.
سه سفارش جداگانه، الزاما سه تصمیم مستقل نیستند. داشتن سقف ریسک برای هر ایده کمک میکند تقسیم سفارش، باعث عبور پنهانی از محدودیتها نشود.
پس از حرکت قیمت نیز ریسک باقیمانده باید بهروز شود. برای بررسی زیان احتمالی از وضعیت فعلی حساب، فاصله قیمت فعلی تا خروجهای برنامهریزیشده اهمیت دارد. این محاسبه با ریسک اولیهای که برای ارزیابی نتیجه معامله ثبت شده، کاربرد متفاوتی دارد.
روشهای مدیریت سرمایه و تعیین حجم معامله
بهترین روش مدیریت سرمایه در فارکس برای همه حسابها یکسان نیست و باید با محدودیت حجم، افت سرمایه و نتیجه واقعی روش معاملاتی سنجیده شود.
حجم ثابت
در روش حجم ثابت (Fixed Lot Size)، اندازه معاملات تغییر نمیکند؛ برای مثال، تمام معاملات با ۰٫۱۰ لات باز میشوند.
این روش ساده است، اما ریسک پولی را ثابت نگه نمیدارد. اگر فاصله حد ضرر در یک معامله ۲۰ پیپ و در معامله دیگر ۶۰ پیپ باشد، با حجم و ارزش پیپ یکسان، ریسک معامله دوم سه برابر است.
همچنین، حجم ۰٫۱۰ لات در یورو به دلار و طلا، لزوما زیان مشابهی ایجاد نمیکند. حجم ثابت تنها زمانی تصویری روشن دارد که اثر فاصله حد ضرر و مشخصات قرارداد نیز محاسبه شود.
مبلغ ثابت ریسک
در این روش مدیریت سرمایه در فارکس، مبلغ ریسک ثابت است؛ مثلا هر معامله ۲۵ دلار ریسک دارد. حجم معامله با توجه به فاصله حد ضرر تغییر میکند. در حساب ۵٬۰۰۰ دلاری، ۲۵ دلار نیم درصد است. اگر حساب به ۴٬۰۰۰ دلار کاهش یابد، همین مبلغ ۰٫۶۲۵ درصد خواهد بود. اگر حساب به ۶٬۰۰۰ دلار برسد، ۲۵ دلار تقریبا ۰٫۴۱۷ درصد است؛ بنابراین، مبلغ ثابت (Fixed Monetary Risk) اجرای سادهای دارد، اما پس از افت حساب، ریسک نسبی بیشتری ایجاد میکند و پس از رشد حساب، ریسک نسبی کمتری خواهد داشت.
درصد ثابت از سرمایه فعلی (Fixed Fractional Position Sizing)
در این روش مدیریت سرمایه در ترید، درصد ثابت میماند و مبلغ ریسک همراه با سرمایه تغییر میکند. با ریسک نیم درصد، حساب ۵٬۰۰۰ دلاری بودجه ۲۵ دلاری، حساب ۴٬۰۰۰ دلاری بودجه ۲۰ دلاری و حساب ۶٬۰۰۰ دلاری بودجه ۳۰ دلاری دارد. اگر سود در حساب باقی بماند، افزایش سرمایه میتواند مبلغ ریسک معاملات بعدی را بیشتر کند. این همان اثر محاسبه بر مبنای سرمایه در حال تغییر است. در مسیر زیان نیز مبلغ ریسک کاهش مییابد. این ویژگی، تضمین سودآوری یا مصونیت از افت سرمایه نیست. درصد نامناسب همچنان میتواند افت بزرگی ایجاد کند.
ریسک متغیر با قواعد مشخص
در روش متغیر، درصد یا مبلغ ریسک بر اساس شرایط تعریفشده تغییر میکند. برای مثال، برنامه ممکن است پس از رسیدن افت سرمایه به یک سطح مشخص، ریسک معاملات بعدی را کاهش دهد. چنین روشی باید روشن کند تغییر حجم چه زمانی آغاز میشود، چه سقفی دارد و چه زمانی به وضعیت قبلی بازمیگردد. عبارتهایی مانند «این معامله خیلی مطمئن است» بدون معیار قابلبررسی، قاعده محسوب نمیشوند. اگر برای گروهی از موقعیتها ریسک بیشتری در نظر گرفته میشود، باید نتیجه همان گروه جداگانه بررسی شود. احساس اطمینان و مزیت آماری، یک مفهوم نیستند.
مارتینگل و روشهای تغییر حجم در مدیریت سرمایه در فارکس
در مدیریت سرمایه در فارکس، روشهایی مانند مارتینگل، آنتیمارتینگل و تغییر حجم معامله بر اساس میزان ریسک، رویکردهای متفاوتی برای تنظیم حجم معاملات هستند. در روش مارتینگل، حجم معامله پس از زیان افزایش پیدا میکند؛ درحالیکه روشهای دیگر ممکن است حجم را متناسب با سرمایه، عملکرد معاملات یا شرایط بازار تغییر دهند. شناخت تفاوت این روشها کمک میکند تأثیر هرکدام را بر میزان ریسک، افت سرمایه و احتمال زیانهای متوالی بهتر ارزیابی کنید.
مارتینگل چگونه عمل میکند؟
در شکل شناختهشده مارتینگل “Martingale”، پس از زیان، اندازه ریسک افزایش مییابد؛ برای مثال، دو برابر میشود. هدف این است که یک برد بعدی، زیانهای قبلی را جبران کند. فرض کنید ریسک اولیه ۱۰ دلار باشد و پس از هر باخت دو برابر شود. ریسک شش معامله زیانده بهترتیب ۱۰، ۲۰، ۴۰، ۸۰، ۱۶۰ و ۳۲۰ دلار خواهد بود. مجموع زیان به ۶۳۰ دلار میرسد و ریسک معامله بعدی باید ۶۴۰ دلار باشد. اگر حساب در ابتدا ۱٬۰۰۰ دلار داشته باشد، پس از این شش زیان فقط ۳۷۰ دلار باقی مانده است؛ حتی بدون هزینهها، سرمایه باقیمانده برای پذیرش ریسک ۶۴۰ دلاری کافی نیست. ایده جبران با یک برد، به فرضهایی مانند نسبت سود به زیان مشخص و امکان ادامه افزایش ریسک وابسته است. محدودیت سرمایه، حجم، مارجین و اجرای سفارش میتواند این زنجیره را متوقف کند. دو برابر کردن لات نیز همیشه به معنای دو برابر کردن ریسک نیست. اگر فاصله حد ضرر تغییر کند، رابطه حجم و ریسک تغییر خواهد کرد.
مارتینگل معکوس چیست؟
در مارتینگل معکوس “Anti-Martingale”، افزایش اندازه معامله پس از برد انجام میشود. هدف این است که در دورههای سودده، ریسک بیشتری پذیرفته شود. فرض کنید معامله اول با ریسک ۱۰۰ دلار، یک واحد سود ایجاد کند. سود آن ۱۰۰ دلار است. اگر ریسک معامله بعدی به ۲۰۰ دلار افزایش یابد و آن معامله یک واحد زیان کند، نتیجه مجموع دو معامله ۱۰۰ دلار زیان خواهد بود. اما اگر معامله اول سه واحد سود، یعنی ۳۰۰ دلار ایجاد کرده باشد و معامله دوم ۲۰۰ دلار زیان کند، نتیجه مجموع ۱۰۰ دلار سود است. این دو مثال نشان میدهند نرخ برد بهتنهایی برای قضاوت درباره این روش کافی نیست. اندازه سودها، ترتیب نتایج، شدت افزایش ریسک و قواعد بازگشت حجم نیز مهماند. کمتر بودن نرخ برد از ۴۰ یا ۵۰ درصد، بهتنهایی اثبات نمیکند که هر شکل از مارتینگل معکوس نامناسب است.
از سوی دیگر، اگر نتیجه قبلی اطلاعاتی درباره احتمال و کیفیت معامله بعدی ندهد، صرف برد قبلی دلیل بهتری برای معامله بعدی ایجاد نمیکند. افزایش حجم بر اساس گذشته، یک روش با میانگین بازده منفی را خودبهخود سودده نمیکند.
تعیین حجم بر اساس نوسان
نوسان (Volatility)، اندازه تغییرات قیمت در یک بازه است. یکی از معیارهای شناختهشده برای بررسی آن، «میانگین دامنه واقعی (Average True Range / ATR)» است که دامنه حرکت و فاصلههای قیمتی میان دورهها را در محاسبه لحاظ میکند. این معیار، مقدار نوسان را توصیف میکند و بهتنهایی جهت حرکت بعدی را مشخص نمیکند.
اگر قواعد یک روش، در شرایط پرنوسان به حد ضرر دورتری نیاز داشته باشند، برای حفظ مبلغ ریسک باید حجم کاهش یابد. در مثال یورو به دلار، افزایش فاصله حد ضرر از ۲۵ به ۵۰ پیپ، حجم را از ۰٫۱۰ به ۰٫۰۵ لات کاهش میداد. عدد نوسان مستقیما مبلغ ریسک حساب نیست. ابتدا باید کاربرد آن در تعیین فاصله خروج یا حجم مشخص شود و سپس زیان پولی محاسبه گردد.
معیار کلی چیست؟
معیار کلی (Kelly Criterion)، روشی ریاضی برای تعیین اندازه ریسک با هدف رشد بلندمدت مرکب سرمایه (Long-term Compound Growth) در یک مدل احتمالی است. محاسبه آن به فرضهایی درباره احتمال برد و نسبت سود به زیان وابسته است. در سادهترین مدل دوحالتی، اندازه پیشنهادی از رابطه مزیت آماری و نسبت پرداخت به دست میآید. [۱۰] برای مثال، در مدلی بدون هزینه، با احتمال برد ثابت ۶۰ درصد، سود دو واحدی در برد و زیان یک واحدی در باخت، فرمول کامل کلی به ریسک ۴۰ درصدی میرسد: از ۶۰ درصد، حاصل تقسیم ۴۰ درصد احتمال باخت بر دو کم میشود. این عدد، نتیجه همان مدل فرضی است و پیشنهاد ریسک برای معامله واقعی محسوب نمیشود. با سه زیان متوالی و ریسک ۴۰ درصد از سرمایه فعلی، حساب ۱٬۰۰۰ دلاری ابتدا به ۶۰۰ دلار، سپس ۳۶۰ دلار و در نهایت ۲۱۶ دلار میرسد؛ یعنی ۷۸٫۴ درصد افت.
در عمل، احتمال برد و اندازه سود و زیان با قطعیت معلوم نیستند. استفاده از کسری از مقدار کلی میتواند اندازه ریسک را کاهش دهد، اما مشکل برآورد اشتباه و تغییر رفتار روش را از بین نمیبرد. آشنایی با این معیار، جای بررسی افت سرمایه و محدودیتهای واقعی حساب را نمیگیرد.
مدیریت سرمایه در فارکس هنگام خروج از معامله
مدیریت سرمایه در فارکس تنها به تعیین حجم معامله و حد ضرر هنگام ورود محدود نمیشود؛ تصمیمهایی که در زمان خروج گرفته میشوند نیز بر میزان سود و زیان نهایی تأثیر دارند. جابهجایی حد ضرر به نقطه سربهسر، بستن بخشی از موقعیت و استفاده از حد ضرر متحرک از روشهایی هستند که معاملهگران برای مدیریت معاملات باز به کار میگیرند. هرکدام از این روشها مزایا و محدودیتهایی دارند و انتخاب آنها باید با برنامه معاملاتی، میزان ریسک و شرایط بازار هماهنگ باشد.
انتقال حد ضرر به نقطه سربهسر
انتقال حد ضرر به قیمت ورود، زیان ناشی از برگشت قیمت به سطح ورود را در شرایط اجرای مناسب محدود میکند؛ اما نتیجه خالص ممکن است به دلیل کمیسیون یا سایر هزینهها همچنان منفی باشد.
این اقدام میتواند بعضی زیانها را کاهش دهد. در عین حال، ممکن است معاملهای را ببندد که پس از یک برگشت موقت، به هدف میرسید. بنابراین، زمان انتقال باید جزئی از قواعد بررسیشده روش باشد.
برای ارزیابی آن میتوان دو نسخه از یک روش را مقایسه کرد: یکی با انتقال در شرایط مشخص و دیگری بدون این انتقال. اختلاف سود خالص، افت سرمایه و معاملات خارجشده، نتیجه کاربرد آن را روشنتر میکند.
خروج بخشی از حجم
خروج جزئی (Partial Close) یعنی بخشی از معامله بسته شود و بخش دیگر باز بماند. این کار بخشی از نتیجه را ثبت میکند، اما میانگین سود کل معامله را نیز تغییر میدهد.
فرض کنید نصف حجم در سود دو واحد ریسک بسته شود و نصف دیگر در قیمت ورود خارج شود. نتیجه کل، پیش از هزینهها، یک واحد سود است؛ زیرا فقط نیمی از حجم، سود دو واحدی ایجاد کرده است.
بنابراین، لمس شدن هدف دو واحدی روی نمودار به معنای سود دو واحدی کل معامله نیست. در ژورنال (Trading Journal) باید نتیجه مجموع بخشهای معامله ثبت شود.
تریلینگ استاپ یا حد ضرر دنبالکننده
در تریلینگ (Trailing Stop)، حد ضرر مطابق یک قاعده و در جهت مطلوب معامله جابهجا میشود. این قاعده میتواند فاصله قیمتی ثابت، ساختار بازار یا معیاری از نوسان باشد.
در مثال فرضی طلا، اگر خرید در ۲٬۴۰۰ دلار انجام شده و قیمت به ۲٬۴۰۸ دلار برسد، یک قاعده فاصله پنجدلاری میتواند حد ضرر را به ۲٬۴۰۳ دلار منتقل کند. اگر خروج دقیقا در همان قیمت انجام شود، سه دلار سود به ازای هر اونس، پیش از هزینهها، حاصل میشود.
تریلینگ میتواند از بخشی از سود شناور محافظت کند؛ اما ممکن است معامله را پیش از ادامه حرکت ببندد. سربهسر کردن، خروج جزئی و تریلینگ، همگی انتخابهای مدیریتی هستند. مناسب بودن آنها باید از نتیجه اجرای قواعدشان مشخص شود.
اشتباهات رایج در مدیریت سرمایه در فارکس
اشتباهات رایجی در مدیریت سرمایه در فارکس وجود دارد که در ادامه به بیان این موارد پرداختهایم:
۱. انتخاب لات بدون محاسبه
عبارت «برای این معامله ۰٫۱۰ لات مناسب است» بدون دانستن سرمایه، فاصله حد ضرر، مشخصات نماد و ارز حساب، اطلاعات کافی ندارد. حجم مناسب برای یک حساب یا یک حد ضرر، ممکن است برای حساب یا حد ضرر دیگر نامناسب باشد. حتی هنگام استفاده از سیگنال معاملاتی (Trading Signal)، محاسبه حجم باید با وضعیت حساب خود معاملهگر انجام شود.
۲. دور کردن حد ضرر با حجم ثابت
اگر فاصله حد ضرر دو برابر شود و حجم تغییر نکند، زیان برنامهریزیشده ناشی از حرکت قیمت نیز دو برابر میشود. در چنین وضعیتی، معامله دیگر با بودجه اولیه هماهنگ نیست. برنامه باید مشخص کند تغییر حد ضرر تحت چه شرایطی مجاز است و اثر آن بر ریسک چگونه بررسی میشود. احساس ناخوشایند از بسته شدن معامله با زیان، بهتنهایی قاعده مناسبی برای این تغییر نیست.
۳. افزایش ریسک برای جبران سریع
زیان گذشته، مبلغی ازدسترفته است و معامله بعدی باید بر اساس شرایط خودش ارزیابی شود. بزرگ کردن حجم برای بازگرداندن حساب به موجودی قبلی، میتواند چند زیان محدود را به افت بزرگی تبدیل کند. داشتن مبلغ ریسک مشخص پیش از ورود، اندازه پیامد مالی تصمیم را روشن میکند. این کار احساسات را حذف نمیکند، اما مانع از آن میشود که هر معامله با بودجهای تازه و تحت تاثیر نتیجه قبلی اجرا شود.
۴. تحمیل هدف سود روزانه
تعیین هدف مالی برای برنامهریزی با انتظار فرصت مناسب در هر روز تفاوت دارد. اگر معاملهگر خود را ملزم به کسب مبلغ معینی در هر روز کند، ممکن است پس از نبود فرصت یا ثبت زیان، تعداد معاملات و حجم را افزایش دهد. بازار تعهدی برای تامین هدف روزانه ندارد. قواعد ورود باید مشخص کنند چه زمانی معامله انجام میشود؛ مبلغ موردنیاز برای جبران، جایگزین این قواعد نیست.
۵. بررسی سود بدون بررسی مسیر آن
دو روش ممکن است سود نهایی مشابهی داشته باشند، اما یکی با افت محدود و دیگری با افت بسیار بزرگ به همان نتیجه برسد. انتخاب بر اساس سود نهایی، بدون بررسی افت سرمایه، هزینهها و امکان ادامه اجرا، تصویر ناقصی ایجاد میکند.
چگونه برنامه مدیریت سرمایه در فارکس بنویسیم؟
برنامه مدیریت سرمایه در فارکس باید تصمیمها را پیش از ایجاد فشار معاملاتی مشخص کند. نوشتهای مانند «کمریسک معامله میکنم» کافی نیست؛ باید روشن باشد کمریسک در محاسبات همان حساب چه معنایی دارد.
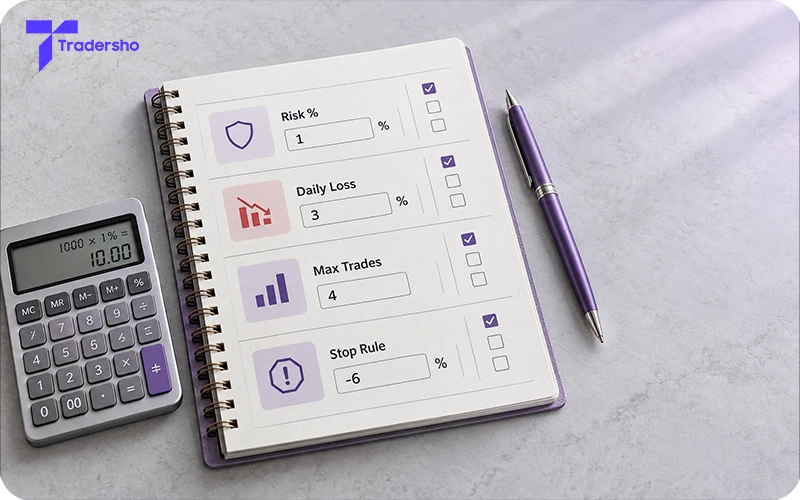
یک برنامه قابلاجرا دستکم مبنای سرمایه، ریسک هر معامله، سقف ریسک معاملات باز، سقف ریسک هر ایده، روش محاسبه حجم و شرایط تغییر ریسک را تعریف میکند. اگر محدودیت زمانی مانند سقف زیان روزانه (Daily Loss Limit) وجود دارد، شیوه محاسبه و اقدام پس از رسیدن به آن نیز باید نوشته شود. آموزش تدوین برنامه ریسک بورس کالای شیکاگو نیز بر تعیین محدودیتهای مشخص تاکید دارد.
برای روشن شدن ساختار، یک برنامه فرضی را در نظر بگیرید:
- سرمایه مبنا، اکوئیتی پیش از ورود باشد.
- ریسک برنامهریزیشده هر معامله، نیم درصد باشد.
- مجموع ریسک معاملات باز، سقف ۱٫۵ درصد داشته باشد.
- ریسک یک ایده معاملاتی، از یک درصد بیشتر نشود.
- حجم بر اساس حد ضرر، مشخصات قرارداد و هزینهها محاسبه شود.
- اگر برنامه سقف زیان روزانه دارد، تعریف آن پیش از شروع روز مشخص باشد.
این درصدها برای نمایش ساختار برنامه هستند. تناسب آنها با یک روش واقعی باید بررسی شود.
سقف زیان روزانه چگونه محاسبه میشود؟
فرض کنید برنامه، سقف زیان روزانه را دو درصد ارزش حساب در ابتدای روز تعیین کرده باشد. با شروع روز از ۵٬۰۰۰ دلار، این سقف ۱۰۰ دلار است.
اگر ۷۵ دلار زیان ثبتشده وجود داشته باشد و هیچ معامله بازی نباشد، تا سقف تعیینشده ۲۵ دلار باقی میماند. معامله جدید با ریسک ۳۰ دلار، با این محدودیت سازگار نیست؛ حتی اگر درصد ریسک عادی آن معامله، اجازه چنین مبلغی را بدهد.
وجود معاملات باز، محاسبه را دقیقتر میکند. فرض کنید علاوه بر ۷۵ دلار زیان ثبتشده، یک معامله باز ۱۰ دلار زیان شناور دارد. زیان فعلی روز، ۸۵ دلار است. اگر از قیمت فعلی تا حد ضرر، پنج دلار دیگر امکان زیان وجود داشته باشد، رسیدن آن معامله به حد ضرر، زیان روز را به ۹۰ دلار میرساند.
در این شرایط، تنها ۱۰ دلار از بودجه روزانه برای ریسک اضافی باقی میماند؛ با فرض نبود هزینه و اختلاف اجرا. زیان شناور ۱۰ دلاری نباید دوباره محاسبه شود، زیرا قبلا در ارزش فعلی حساب لحاظ شده است.
همچنین باید مشخص شود محدودیت بر اساس معاملات بستهشده است یا ارزش حساب شامل معاملات باز. در حسابهای دارای قواعد قراردادی، تعریف همان حساب ملاک است.
داشتن سقف روزانه یک انتخاب مدیریتی است. اگر چنین سقفی در برنامه وجود دارد، باید از قبل روشن شود رسیدن به آن، چه اقدامی را لازم میکند؛ مانند توقف ورودهای جدید یا اجرای قاعده خروج تعریفشده.
ژورنال معاملاتی و ارزیابی مدیریت سرمایه در فارکس
ژورنال، سابقه منظم تصمیمها و نتایج معاملات است. ثبت صرف قیمت ورود و سود نهایی، برای ارزیابی مدیریت سرمایه کافی نیست. برای هر معامله بهتر است سرمایه مبنا، ریسک برنامهریزیشده، حجم، فاصله حد ضرر، دلیل تغییر حجم، هزینهها، نتیجه واقعی و میزان رعایت قواعد ثبت شود. برای مثال، اگر ریسک برنامهریزیشده ۲۵ دلار بوده اما زیان واقعی ۳۱ دلار است، باید مشخص شود این اختلاف از چه چیزی آمده است: کمیسیون، لغزش، دور کردن حد ضرر یا اشتباه در حجم. علتها تصمیمهای اصلاحی متفاوتی دارند. نتایج همچنین باید با قواعد ثابت طبقهبندی شوند. اگر یک خروج کوچکِ منفی، یکبار سربهسر و بار دیگر باخت ثبت شود، نرخ برد قابلمقایسه نخواهد بود.
بکتست و آزمون خارج از نمونه
بکتست (Backtesting) یعنی اجرای قواعد مشخص روی دادههای گذشته برای بررسی نتیجهای که آن قواعد میتوانستند ایجاد کنند. در این آزمون، هزینهها، محدودیت حجم و شرایط تبدیل ارز باید تا حد امکان لحاظ شوند. برای مقایسه روشهای مدیریت سرمایه، بهتر است قواعد اصلی ورود و خروج ثابت بمانند. سپس اثر روش حجم ثابت، مبلغ ثابت یا درصد ثابت بررسی شود. اگر همزمان قواعد ورود، خروج و اندازه معامله تغییر کنند، تشخیص علت تفاوت نتیجه دشوار میشود. آزمون خارج از نمونه (Out-of-Sample Testing / OOS) یعنی بررسی قواعد روی بخشی از دادهها که هنگام تنظیم روش استفاده نشده است. این کار کمک میکند مشخص شود نتیجه فقط حاصل هماهنگ کردن قواعد با یک بخش خاص از گذشته نبوده است. حساب آزمایشی (Demo Account) نیز برای بررسی روند اجرا و اشتباهات عملی مفید است؛ اما شرایط اجرای آن لزوما تمام تفاوتهای معامله واقعی را بازتاب نمیدهد.
شبیهسازی ترتیب معاملات
یک روش ساده بررسی ریسک، تغییر ترتیب نتایج تاریخی و مشاهده مسیرهای احتمالی حساب است. ممکن است همان تعداد برد و باخت، در ترتیب دیگری افت بزرگتری ایجاد کند؛ بهویژه وقتی اندازه ریسک پس از برد یا باخت تغییر میکند. این شبیهسازی نیز فرض دارد. اگر معاملات به شرایط مشترک بازار وابسته باشند، جابهجایی کاملا تصادفی آنها ممکن است آن وابستگی را نادیده بگیرد. بنابراین، نتیجه شبیهسازی یک ابزار بررسی است و سقف قطعی افت آینده محسوب نمیشود. هیچ تعداد ثابتی از معاملات، برای تمام روشها اعتبار یکسانی ایجاد نمیکند. تنوع شرایط بررسیشده، کیفیت داده و شفافیت قواعد نیز اهمیت دارند.
چکلیست مدیریت سرمایه در فارکس پیش از معامله
پیش از ارسال سفارش، موارد زیر باید روشن باشند:
- سرمایه مبنا و مبلغ ریسک مجاز مشخص شدهاند.
- حد ضرر با قواعد روش معاملاتی هماهنگ است.
- فاصله ورود تا حد ضرر درست اندازهگیری شده است.
- ارزش پیپ یا تیک و اندازه قرارداد بررسی شدهاند.
- زیان احتمالی به ارز حساب تبدیل شده است.
- حجم با حداقل و گام مجاز نماد سازگار است.
- هزینهها و احتمال تفاوت اجرا در محاسبه لحاظ شدهاند.
- معامله جدید از سقف ریسک کل و ریسک هر ایده عبور نمیکند.
- مارجین موردنیاز و وضعیت حساب اجازه اجرای برنامه را میدهند.
- قواعد مدیریت معامله و اطلاعات لازم برای ژورنال مشخصاند.
کاربرد این چکلیست (Checklist)، تبدیل مفاهیم مقاله به تصمیمهای قابلبررسی است. اگر یکی از اطلاعات اصلی مانند ارزش پیپ یا اندازه قرارداد معلوم نیست، محاسبه حجم هنوز کامل نشده است.
پرسشهای متداول درباره مدیریت سرمایه در فارکس و طلا
آیا مدیریت سرمایه در فارکس بهتنهایی باعث سودآوری میشود؟
مدیریت سرمایه در فارکس اندازه ریسک و مسیر تغییرات حساب را کنترل میکند. سودآوری به قواعد ورود و خروج، هزینهها و کیفیت اجرا نیز وابسته است. یک روش با نتیجه خالص منفی، صرفا با کوچک کردن حجم به روش سودده تبدیل نمیشود.
برای هر معامله چند درصد ریسک مناسب است؟
درصد واحدی برای تمام معاملهگران وجود ندارد. افت قابلتحمل، توالی زیانها، تعداد معاملات همزمان، محدودیتهای قرارداد و شرایط حساب باید بررسی شوند. درصد انتخابی باید با محاسبات و نتایج روش سازگار باشد و در برنامه نوشته شود.
آیا برای سودآوری باید نرخ برد بالاتر از ۵۰ درصد داشت؟
خیر. اگر میانگین سود معاملات برنده بهاندازه کافی از میانگین زیان بیشتر باشد، نرخ برد پایینتر نیز میتواند نتیجه خالص مثبت ایجاد کند. هزینهها و تغییر اندازه ریسک باید در این بررسی لحاظ شوند.
آیا نسبت ریسک به ریوارد یک به دو ضروری است؟
خیر. نسبت مناسب به احتمال برد و نتیجه واقعی خروجها وابسته است. رسیدن قیمت به هدف روی نمودار نیز لزوما به معنای تحقق همان نسبت برای کل معامله نیست؛ خروج جزئی و هزینهها میتوانند نتیجه را تغییر دهند.
آیا حجم یکسان در فارکس و طلا ریسک یکسانی دارد؟
خیر. ریسک به حجم، فاصله حد ضرر، اندازه قرارداد و ارزش تغییر قیمت وابسته است. برای نمونه، ۰٫۱۰ لات یورو به دلار و ۰٫۱۰ لات طلا باید جداگانه و با مشخصات قرارداد خودشان محاسبه شوند.
اگر ارز حساب دلار نباشد، چه چیزی تغییر میکند؟
زیان احتمالی باید به ارز حساب تبدیل شود. اگر زیان یک معامله برحسب دلار محاسبه شده ولی حساب یورویی است، مبلغ دلاری باید با نرخ تبدیل مناسب به یورو تبدیل شود و سپس با بودجه ریسک یورویی مقایسه گردد.
آیا اهرم بیشتر، ریسک هر پیپ را افزایش میدهد؟
با حجم یکسان، اهرم بیشتر بهخودیخود ارزش هر پیپ را افزایش نمیدهد. اثر آن معمولا بر مارجین موردنیاز است. اگر معاملهگر به دلیل مارجین کمتر حجم بیشتری باز کند، سود و زیان حرکت قیمت افزایش مییابد.
آیا حد ضرر، زیان نهایی را تضمین میکند؟
حد ضرر معمولی، خروج دقیق در قیمت تعیینشده را تضمین نمیکند. شرایط بازار و اجرای سفارش ممکن است قیمت خروج را تغییر دهند. هزینههای حساب نیز باید در کنار زیان ناشی از حرکت قیمت محاسبه شوند.
آیا مارتینگل معکوس برای نرخ برد کمتر از ۴۰ درصد نامناسب است؟
نرخ برد بهتنهایی برای چنین حکمی کافی نیست. میانگین سود و زیان، ترتیب معاملات و قواعد افزایش و کاهش ریسک نیز اثر دارند. نتیجه این روش باید با اندازههای واقعی معاملات و مسیر افت سرمایه بررسی شود.
آیا تریلینگ و سربهسر کردن باید در همه معاملات استفاده شوند؟
خیر. این روشها میتوانند بعضی زیانها یا برگشت سود را محدود کنند، اما ممکن است خروج زودهنگام ایجاد کنند. کاربرد آنها باید با قواعد روشن و مقایسه نتیجه روش معاملاتی ارزیابی شود.
آیا استفاده از ماشینحساب حجم کافی است؟
ماشینحساب (Position Size Calculator) میتواند محاسبه را سریعتر کند، اما صحت پاسخ به ورودیها وابسته است. اشتباه در فاصله حد ضرر، ارز حساب، اندازه قرارداد یا ارزش پیپ، پاسخ نادرست ایجاد میکند. فهم منطق محاسبه برای بررسی خروجی ابزار ضروری است.


