
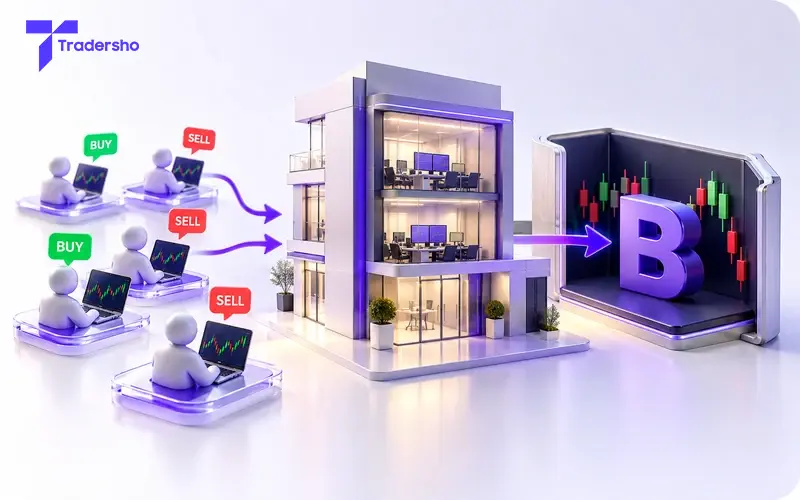
در درسهای قبل دیدیم که نگهداشتن ریسک بازار میتواند برای بروکر زیان ایجاد کند. اگر مشتری در یک قرارداد بدون پوشش سود کند، بروکر در همان قرارداد با زیان روبهرو میشود. پس چرا یک شرکت چنین ریسکی را میپذیرد؟
پاسخ، به درآمد، هزینه پوشش و ترکیب معاملات مشتریان مربوط است. بروکر ممکن است انتظار داشته باشد با نگهداشتن بخشی از ریسک، نتیجه اقتصادی بهتری به دست آورد. اما این انتظار، تضمین سود نیست؛ باید ببینیم چه منفعتی در برابر چه ریسکی قرار گرفته است.
پاسخ سریع: بروکرهای فارکس ممکن است از مدل B-Book استفاده کنند تا بخشی از هزینههای پوشش بیرونی معاملات را کاهش دهند و از نتیجه قراردادهای بدون پوشش درآمد کسب کنند. در این مدل، سود مشتری در قرارداد بدون پوشش میتواند به زیان بروکر تبدیل شود و برعکس. جبران داخلی معاملات مشتریان نیز ممکن است ریسک خالص شرکت را کاهش دهد؛ اما زیانده بودن بیشتر مشتریان، بهتنهایی سودآوری بروکر را تضمین نمیکند. برای ارزیابی این مدل باید هزینهها، اندازه موقعیتها، ریسک باقیمانده و تعارض منافع احتمالی را در کنار هم بررسی کرد.
دقیقاً چه چیزی B-Book میشود؟
موضوع این درس، معاملات خردهفروشی خارج از بورس، مانند CFD ارزی، در ساختاری است که بروکر خودش طرف قرارداد مشتری است. صرف طرف قرارداد بودن، B-Book را ثابت نمیکند؛ بروکر میتواند همین قرارداد را با معاملهای بیرونی پوشش دهد.
وقتی از B-Book صحبت میکنیم، منظور نگهداشتن ریسک بازارِ موردبحث، بدون پوشش بیرونی متناظر است. با این حال، بخشی از اثر معاملات یک مشتری ممکن است با معاملات مخالف مشتریان دیگر جبران شود. بنابراین برای شناخت ریسک واقعی، باید خالص مجموعه را دید.
دلیل اول: پوشش بیرونی هزینه دارد
بروکر برای معامله با تأمینکننده نقدشوندگی یا LP ممکن است با اسپرد، کمیسیون و هزینه نگهداری روبهرو شود. اجرای پوشش همچنین به اتصال، سامانه و مدیریت وجه و وثیقه نیاز دارد.
اگر شرکت بتواند بخشی از جریان معاملات را در داخل جبران کند یا تصمیم بگیرد مقداری از ریسک باقیمانده را نگه دارد، ممکن است بعضی هزینههای معامله بیرونی کاهش پیدا کنند.
اما نپرداختن هزینه پوشش، به معنی نداشتن هزینه یا ریسک نیست. بروکر در مقابل این صرفهجویی، احتمال زیان ناشی از تغییر قیمت را میپذیرد. اگر این زیان از هزینهای که صرفهجویی شده بزرگتر باشد، تصمیم نگهداشتن ریسک به ضرر شرکت تمام میشود.
دلیل دوم: نتیجه قرارداد بدون پوشش میتواند به نفع بروکر باشد
در یک قرارداد دوجانبه، سود و زیان ناشی از قیمت برای دو طرف جهت مخالف دارد. اگر مشتری 150 دلار زیان کند، بروکر در همان قرارداد 150 دلار سود قیمت دارد؛ اگر مشتری 150 دلار سود کند، بروکر در همان قرارداد 150 دلار زیان دارد.
این رابطه، درباره همان قرارداد است. برای محاسبه نتیجه شرکت باید سایر مشتریان، پوششهای بیرونی، هزینهها و درآمدهای جداگانه را هم لحاظ کرد.
از نظر اقتصادی، اگر شرکتی انتظار داشته باشد مجموع نتیجه قراردادهای بدون پوشش به نفعش باشد، انگیزه بیشتری برای نگهداشتن آن ریسک پیدا میکند. این یک توضیح درباره انگیزه است؛ نه اثبات اینکه پیشبینی شرکت درست خواهد بود.
بروکر میتواند در کنار نتیجه قیمت، از اسپرد، کمیسیون یا هزینههای اعلامشده دیگر هم درآمد داشته باشد. البته اگر نتیجه قیمت را از نرخهای اجرای واقعی حساب کردهایم، اثر اسپرد داخل همان نتیجه است و نباید دوباره بهعنوان درآمد اضافه شود.
آیا آمار زیان مشتریان، سود بروکر را تضمین میکند؟
بخشی از جذابیت احتمالی این مدل به انتظار شرکت از عملکرد مشتریان مربوط میشود. آمار رسمی نیز نشان میدهد زیان در معاملات اهرمی خردهفروشی مسئله رایجی است.
برای نمونه، وبسایت آموزشی Moneysmart متعلق به ASIC گزارش میکند که در سال مالی 2023–24، دستکم 68 درصد سرمایهگذاران خرد بررسیشده در معاملات CFD زیان کردهاند. این عدد مربوط به همان بازار، محصول و دوره است؛ نه درصد ثابتی برای تمام معاملهگران فارکس در جهان.
در هشدارهای ارائهدهندگان نیز باید دید درصد اعلامشده چگونه محاسبه شده است. مثلاً در چارچوب FCA، درصد حسابهای زیانده بر اساس نتیجه حساب در یک دوره 12 ماهه محاسبه میشود، هزینهها را دربر میگیرد و هر سه ماه بهروز میشود.
پس «درصد حسابهای زیانده» با «درصد معاملات بازنده» یکی نیست. مشتری ممکن است معاملات برنده زیادی داشته باشد، ولی زیان چند معامله بزرگ یا مجموع هزینهها، نتیجه حسابش را منفی کند.
این آمار همچنین احتمال باخت معامله بعدی یا نتیجه آینده مشتریان یک بروکر مشخص را تعیین نمیکند. مهمتر از همه، تعداد حسابهای زیانده بهتنهایی نمیگوید مجموع نتیجه دلاری مشتریان چقدر است.
یک مثال: بیشتر مشتریان زیان کردهاند، اما بروکر هم زیان دارد
فرض کن یک بروکر فقط 10 مشتری دارد. تمام موقعیتهای این مثال بسته شدهاند و نتیجهها از قیمتهای اجرای واقعی فرضی به دست آمدهاند. هیچ پوشش بیرونی وجود ندارد و کمیسیون، هزینه نگهداری و سایر هزینههای جداگانه را صفر میگیریم.
نتیجه مشتریان چنین است:
● 8 مشتری، هرکدام 100 دلار زیان کردهاند؛ مجموعاً 800 دلار زیان.
● 2 مشتری، هرکدام 600 دلار سود کردهاند؛ مجموعاً 1200 دلار سود.
در نتیجه، 80 درصد مشتریان این مثال زیاندهاند؛ اما مجموع نتیجه همه مشتریان برابر است با:
−800 + 1200 = 400 دلار سود
بروکر در همان مجموعه قراردادها، 400 دلار زیان قیمت دارد. این نتیجه پیش از هزینههای اداره شرکت است.
این درصد کاملاً فرضی بود. مثال نشان میدهد چند سود بزرگ میتواند از زیان تعداد بیشتری مشتری کوچک بیشتر شود. برای ارزیابی منفعت نگهداشتن ریسک، فقط تعداد برندهها و بازندهها کافی نیست؛ اندازه نتیجهها و مقدار ریسک اهمیت دارد.
دلیل سوم: جبران داخلی بخشی از ریسک را کم میکند
در درس قبل دیدیم که خرید و فروشهای مخالف مشتریان میتوانند حساسیت خالص بروکر به قیمت را کاهش دهند. این موضوع، یکی از دلایل اقتصادیِ ایجاد مجموعهای از مشتریان با جریان معاملاتی متنوع است.
بروکر در چنین وضعیتی میتواند از خدمات معاملاتی درآمد داشته باشد و برای بخش جبرانشده، به پوشش بیرونی جداگانه نیاز نداشته باشد. اما این وضعیت با نگهداشتن یک موقعیت خالص بزرگ و بدون پوشش فرق دارد.
همچنین زیادبودن مشتریان، تعادل جریان را تضمین نمیکند. ممکن است هنگام یک خبر، بسیاری از آنها در یک جهت معامله کنند. خروج یک مشتری بزرگ نیز میتواند ترکیبی را که تا لحظهای قبل متعادل بود، تغییر دهد.
بنابراین، نداشتن پوشش بیرونی برای تکتک معاملات، به معنی نگهداشتن تمام حجم ناخالص بهصورت ریسک جهتدار نیست؛ باید میزان جبران داخلی و باقیمانده را محاسبه کرد.
چرا حجم و تمرکز موقعیتها مهماند؟
تعداد مشتریان، بهتنهایی اندازه ریسک را نشان نمیدهد. یک موقعیت بزرگ میتواند اثر معاملات کوچک بسیاری را تحتتأثیر قرار دهد. حتی تعداد زیادی مشتری با حجم مشابه هم ممکن است همزمان در یک جهت سود کنند.
فرض کن بروکر پس از لحاظکردن تمام معاملات و پوششها، خالص فروش 300000 یورو روی EUR/USD دارد. اگر نرخهای ارزشگذاری 0.0100 بالا بروند و سایر شرایط قیمتگذاری ثابت بمانند، اثر این حرکت بر موقعیت بروکر برابر است با:
−300000 × 0.0100 = −3000 دلار
این عدد، اثر تغییر قیمت بر موقعیت باقیمانده است؛ نه لزوماً نتیجه نهایی تمام شرکت. مثال نشان میدهد صرفهجویی در هزینه پوشش را باید در کنار زیان احتمالی نگهداشتن ریسک سنجید.
بروکر برای این تصمیم به حدود ریسک، پایش موقعیتها، بررسی سناریوهای نامطلوب و منابع مالی مناسب نیاز دارد. کوچکبودن مارجین مشتری، بزرگی تعهد یا ریسک قیمت بروکر را محدود نمیکند.
پول واریزی مشتری، درآمد قطعی بروکر نیست
واریز وجه به حساب معاملاتی را نباید با درآمد بروکر یکی دانست. مشتری در برابر موجودی و حقوق قراردادی حسابش، مطالباتی دارد و قواعد نگهداری وجه نیز به ساختار و مقررات مربوط بستگی دارند.
برای مثال، اگر مشتری 2000 دلار واریز کند و سپس، با فرض نبود هزینههای دیگر، 150 دلار زیان معاملاتی داشته باشد، موجودی او به 1850 دلار میرسد. در قرارداد بدون پوشش، سود قیمت بروکر از آن معامله 150 دلار است؛ نه کل 2000 دلار واریزی.
از طرف دیگر، نتیجه قیمت ممکن است هنگام بازبودن موقعیت هم بهصورت شناور تغییر کند. زمان برداشت مشتری، معیار ایجاد سود یا زیان قرارداد نیست.
تعارض منافع را باید جدی و دقیق فهمید
اگر بروکر ریسک جهتدار را نگه دارد، سود مشتری در بخش بدون پوشش میتواند به زیان بروکر تبدیل شود. این رابطه، تعارض منافع اقتصادی ایجاد میکند که نیاز به مدیریت و شفافیت دارد.
اما نام B-Book بهتنهایی اثبات دستکاری قیمت یا رفتار متقلبانه نیست. همچنین نام A-Book، نبود تمام تعارضها را ثابت نمیکند؛ درآمد وابسته به حجم میتواند انگیزه تشویق مشتری به معامله بیشازحد ایجاد کند.
برای ارزیابی شرکت، هویت و مجوز، اجرای واقعی سفارش، هزینهها، سیاست مدیریت ریسک و رسیدگی به اختلاف را بررسی کن. نگهداشتن ریسک بازار را باید از رفتار غیرمنصفانه جداگانه سنجید.
در درس بعد، میبینیم مدل ترکیبی چگونه نگهداشتن و پوششدادن بخشهای مختلف ریسک را کنار هم قرار میدهد.


