
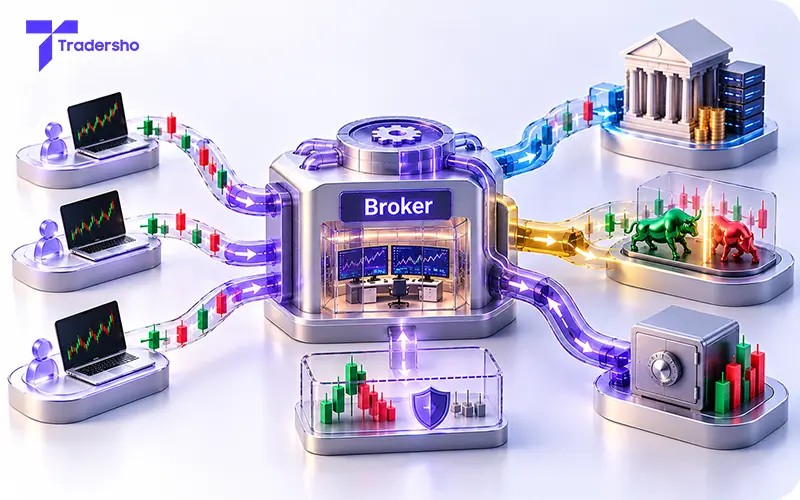
تا اینجا، چند روش برخورد با ریسک بازار را شناختیم: نگهداشتن ریسک، پوشش بیرونی و جبران بخشی از موقعیتها با معاملات مخالف مشتریان. اما یک بروکر مجبور نیست برای تمام معاملات و در تمام شرایط فقط یک روش را انتخاب کند.
شرکت میتواند بخشی از ریسک را نگه دارد و بخش دیگری را با طرف بیرونی پوشش دهد. این ترکیب ممکن است با تغییر حجم معاملات، ترکیب موقعیتها و شرایط بازار عوض شود. به چنین رویکردی معمولاً مدل ترکیبی یا Hybrid Model میگویند.
برای فهم آن، باید از نامگذاری حسابها فراتر برویم و ببینیم در مجموع چه مقدار ریسک نزد بروکر باقی مانده است.
پاسخ سریع: مدل ترکیبی یا Hybrid Model در بروکرهای فارکس، رویکردی است که در آن شرکت میتواند بخشی از ریسک معاملات مشتریان را نگه دارد و بخش دیگری را با پوشش بیرونی مدیریت کند. در این مدل، بروکر ممکن است بر اساس خالص موقعیتها، حجم معاملات و حدود ریسک تعیینشده تصمیم بگیرد چه مقدار از ریسک را پوشش دهد. نسبت پوشش میتواند با تغییر شرایط بازار و معاملات مشتریان تغییر کند. بااینحال، مدل ترکیبی بهتنهایی کیفیت اجرای سفارش، اعتبار بروکر یا سودآوری آن را تضمین نمیکند.
مدل ترکیبی دقیقاً چه چیزی را ترکیب میکند؟
در ساختار موردبحث ما، بروکر خودش طرف قرارداد مشتری است. سپس درباره ریسک ناشی از قرارداد تصمیم میگیرد: آن را بیرون پوشش دهد، با اثر موقعیتهای مخالف در مجموعه خودش جبران کند یا مقداری از باقیمانده را نگه دارد.
مدل ترکیبی، این انتخابها را در کنار هم قرار میدهد. مثلاً ممکن است یک دسته از معاملات پوشش بیرونی داشته باشند و دسته دیگری نداشته باشند. همچنین ممکن است شرکت به خالص موقعیت کل نگاه کند و فقط مقدار بالاتر از حد تعیینشده را پوشش دهد.
این دو روش یکسان نیستند، اما هر دو نشان میدهند که سیاست ریسک میتواند ترکیبی باشد. لازم نیست تمام مشتریان برای همیشه در یک گروه ثابت قرار بگیرند یا نسبت پوشش همیشه عدد مشخصی باشد.
سه موضوع را از هم جدا نگه داریم
طرف قرارداد: در این درس، مشتری با بروکر قرارداد دارد. انجام پوشش بیرونی، او را به مشتری مستقیم تأمینکننده نقدشوندگی تبدیل نمیکند.
ترتیب اجرا: ممکن است اجرای مشتری پیش از پوشش تأیید شود یا تأیید آن به نتیجه معامله بیرونی وابسته باشد؛ موضوعی که در درس STP بررسی کردیم.
مقدار ریسک باقیمانده: پس از لحاظکردن تمام قراردادهای مشتریان و پوششهای بیرونی، بروکر چه مقدار در معرض حرکت قیمت است؟
عبارت Hybrid بهتنهایی پاسخ کامل دو موضوع اول را نمیدهد. تمرکز این درس روی ترکیب روشهای مدیریت ریسک و مقدار باقیمانده است.
یک نمونه از مدل ترکیبی بر اساس حد ریسک
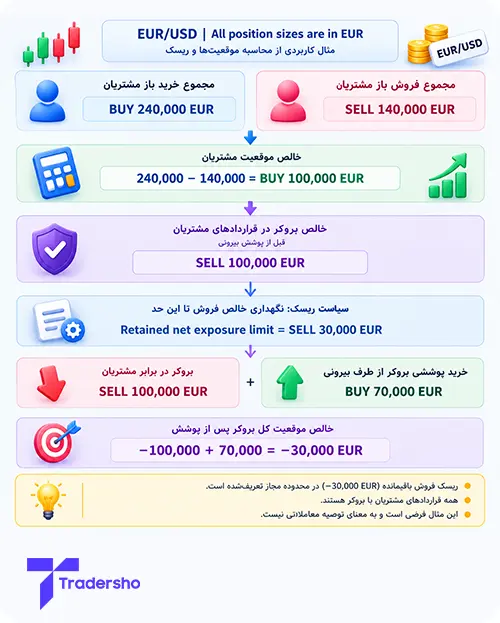
فرض کن مجموعه موقعیتهای باز مشتریان روی EUR/USD چنین باشد:
● مجموع خرید مشتریان: 240000 یورو
● مجموع فروش مشتریان: 140000 یورو
تمام حجمها بر حسب یورو، یعنی ارز پایه، بیان شدهاند. خالص مشتریان برابر است با:
240000 − 140000 = 100000 یورو خرید
بروکر در قراردادهای مشتریان جهت مخالف دارد؛ پس خالص موقعیتش در برابر آنها، فروش 100000 یورو است.
برای سادهسازی، فرض میکنیم همه قراردادها حساسیت خطی و همسانی به همان جفتارز دارند و بروکر از قبل پوشش بیرونی ندارد. اثر موقعیتهای مخالف در محاسبه خالص لحاظ شده است.
حالا سیاست فرضی بروکر میگوید در این شرایط میتواند حداکثر خالص فروش 30000 یورویی را نگه دارد. شرکت برای رساندن موقعیت به این حد، خرید بیرونی 70000 یورویی انجام میدهد:
−100000 + 70000 = −30000 یورو
پس بعد از اجرای پوشش، بروکر هنوز خالص فروش 30000 یورویی دارد. بخشی از ریسک را پوشش داده و بخشی را آگاهانه نگه داشته است.
این حد، یک قاعده فرضی مدیریت ریسک شرکت است؛ نه توصیهای برای بروکرها و نه سطح مارجین یا استاپاوت حساب مشتری. اجرای ناقص یا تغییر سریع موقعیتها نیز میتواند باعث عبور موقت از حدود شود؛ تعیین یک عدد بهتنهایی رعایت آن را تضمین نمیکند.
بخش نگهداریشده هنوز سود و زیان قیمت دارد
فرض کن پس از ایجاد پوشش، نرخهای ارزشگذاری موقعیتها 0.0020 بالا بروند و اسپردها ثابت بمانند. اثر این حرکت بر موقعیت بروکر در قراردادهای مشتریان، منفی 200 دلار است. خرید پوششی 70000 یورویی، در همان حرکت 140 دلار سود ایجاد میکند.
حاصل این دو اثر:
−200 + 140 = −60 دلار
همین نتیجه را میتوان از خالص فروش باقیمانده محاسبه کرد:
−30000 × 0.0020 = −60 دلار
اگر حرکت نرخها به همین اندازه در جهت پایین باشد، اثر قیمت بر باقیمانده، مثبت 60 دلار خواهد بود.
اینها اثر تغییر قیمت طی آن حرکتاند. سود و زیان قبلی، کمیسیون، هزینه نگهداری، هزینه اجرای پوشش و هزینههای شرکت در این محاسبه نیامدهاند. بنابراین، مثبت یا منفی بودن این عدد بهتنهایی نتیجه نهایی کسبوکار را مشخص نمیکند.
نسبت پوشش میتواند با معاملات جدید تغییر کند
در ادامه مثال، فرض کن مشتریان 50000 یورو خرید جدید باز کنند و فروشهای باز تغییری نکنند. خالص خرید مشتریان به 150000 یورو و خالص فروش بروکر در برابر آنها به 150000 یورو میرسد.
اگر خرید پوششی قبلی همان 70000 یورو بماند، خالص کل بروکر اکنون فروش 80000 یورو است؛ بیشتر از حد فرضی 30000 یورویی.
برای بازگرداندن موقعیت به همان حد، بروکر میتواند خرید بیرونی دیگری به حجم 50000 یورو انجام دهد. مجموع خرید پوششی به 120000 یورو میرسد:
−150000 + 120000 = −30000 یورو
مقدار پوشش تغییر کرد، چون ریسک مجموعه تغییر کرده بود. اگر مشتریان موقعیتهایشان را ببندند یا جهت جریان برعکس شود، ممکن است پوشش قبلی نیز نیاز به کاهش یا بستن داشته باشد.
همچنین خود حدود ریسک میتوانند با نوسان، نقدشوندگی و توان مالی شرکت بازبینی شوند. مدل ترکیبی، بدون پایش مداوم، خودبهخود موقعیت متناسبی ایجاد نمیکند.
آیا بروکر فقط مشتریان سودده را پوشش میدهد؟
در توصیف بعضی مدلهای ترکیبی، از دستهبندی مشتریان یا معاملات برای انتخاب شیوه پوشش صحبت میشود. اما این تنها شکل مدل ترکیبی نیست؛ نمونه مبتنی بر خالص موقعیت و حد ریسک را همین حالا دیدیم.
ممکن است شرکت در ارزیابی ریسک به اندازه معامله، تمرکز موقعیتها، ابزار، الگوی جریان معاملات یا دادههای گذشته توجه کند. این اطلاعات میتوانند در برآورد ریسک نقش داشته باشند؛ پیشبینی قطعی نتیجه آینده مشتری نیستند.
از چند معامله سودده، کوچکبودن موجودی، استفاده از حد ضرر یا نام حساب نمیتوان با قطعیت فهمید معاملهای چگونه پوشش داده شده است. همچنین نباید نتیجه گرفت هر معاملهگر مبتدی الزاماً بدون پوشش میماند و هر معاملهگر موفق الزاماً پوشش کامل دارد.
نکته مهم برای مشتری، کیفیت خدمات و تعهدات قرارداد است؛ نه حدسزدن گروهی که سامانه داخلی بروکر احتمالاً برای او در نظر گرفته است.
تصمیم پوشش با کیفیت اجرای مشتری فرق دارد
بروکر ممکن است سیاست پوشش متفاوتی برای بخشهای مختلف ریسک داشته باشد. این موضوع بهخودیخود توجیهی برای تأخیر غیرضروری، قیمتگذاری غیرمنصفانه یا برخورد نامتقارن با بهبود و لغزش قیمت نیست.
در چارچوبهای نظارتی مربوط، انتخاب شیوه پوشش، تعهدات اجرای سفارش را کنار نمیگذارد. برای ارزیابی اجرای مشتری باید قیمت، هزینه کل، سرعت، احتمال اجرای حجم و توضیح روشن درباره سفارشهای ناموفق را بررسی کرد.
همچنین نتیجه پوشش شرکت با انتقال مستقیم قرارداد مشتری به LP یکی نیست. حتی اگر تمام ریسک یک بخش بیرون پوشش داده شود، نقش طرفهای قرارداد باید از اسناد همان ساختار مشخص شود.
درآمد و ریسک مدل ترکیبی از کجا میآیند؟
درآمد میتواند از هزینههای معاملاتی اعلامشده و نتیجه قیمتِ ریسک نگهداریشده تأثیر بگیرد. در مقابل، اجرای پوشش و اداره کسبوکار نیز هزینه دارند. هیچ ترکیبی تضمین نمیکند شرکت همیشه سود کند یا بتواند ارزانترین خدمات را ارائه دهد.
در بخش بدون پوشش، حرکت قیمت به نفع مشتریان میتواند به زیان بروکر تبدیل شود. در بخش پوششدادهشده نیز ریسک اعتبار طرف بیرونی، نقدینگی، خطای اجرا و اختلال سامانه باقی میمانند. بنابراین، مدل ترکیبی به مدیریت تعارض منافع و منابع مالی مناسب نیاز دارد.
برای شناخت یک بروکر، توضیح سیاست پوشش و اجرای سفارش، شرکت واقعی طرف قرارداد، مجوز و هزینهها را کنار هم ببین. نام Hybrid، A-Book یا B-Book بهتنهایی کیفیت یا اعتبار شرکت را ثابت نمیکند.
در درس بعد، سراغ اصطلاح C-Book میرویم و رویکردهایی را که با این نام توصیف میشوند، بررسی میکنیم.


