

در درس قبل دیدیم که بروکر میتواند بخشی از ریسک معاملات مشتریان را نگه دارد و بخشی را با معاملهای بیرونی پوشش دهد. گاهی برای بعضی از این روشها، یا برای تغییر حجم و جهت معامله بیرونی، از نام «C-Book» استفاده میشود.
اما این نام بهتنهایی توضیح نمیدهد بروکر چه ریسکی دارد. برای فهم موضوع باید بدانیم پس از کنار هم گذاشتن تعهدات بروکر در برابر مشتریان و موقعیتهای بیرونی، چه موقعیت خالصی باقی میماند.
در این درس سه حالت را بررسی میکنیم: پوشش جزئی، پوشش بیشازنیاز و معامله بیرونیای که بهجای کاهش ریسک، آن را بیشتر میکند.
پاسخ سریع: مدل C-Book اصطلاحی است که در برخی توضیحات آموزشی و تجاری برای توصیف تغییر در میزان یا جهت پوشش ریسک بروکرهای فارکس استفاده میشود. برای درک این مفهوم باید موقعیت مشتریان و معاملات بیرونی بروکر را در کنار هم بررسی کرد. پوشش جزئی باعث میشود بخشی از ریسک باقی بماند، پوشش کامل میتواند مواجهه جهتدار را در شرایط فرضشده خنثی کند و پوشش بیشازنیاز ممکن است جهت موقعیت خالص را تغییر دهد. در مقابل، معامله بیرونی در جهت نامناسب میتواند ریسک اولیه بروکر را افزایش دهد. نام C-Book بهتنهایی تعریف استاندارد یا رفتار یکسانی را در همه بروکرها تضمین نمیکند.
C-Book دقیقاً چه معنایی دارد؟
در برخی توضیحات آموزشی و تجاری، C-Book نامی برای تغییرات در میزان یا جهت پوشش ریسک است. نباید از این عنوان، وجود یک قرارداد استاندارد، مجوز خاص یا روش اجرایی یکسان در همه بروکرها را نتیجه گرفت.
پوشش جزئی که در درس مدل ترکیبی یاد گرفتیم، ممکن است در توضیح دیگری C-Book نامیده شود. بنابراین لازم نیست آن را یک ساختار کاملاً جدا تصور کنیم؛ رفتار واقعی موقعیتها مهمتر از اسم آنهاست.
بحث ما همچنان درباره معاملات خارج از بورس و CFDهایی است که در آنها شرکت ارائهدهنده، طرف قرارداد مشتری است. معامله جداگانه بروکر با تأمینکننده نقدینگی، مشتری را مستقیماً طرف قرارداد آن تأمینکننده نمیکند.
مثال مشترک: ابتدا جای بروکر را پیدا کنیم
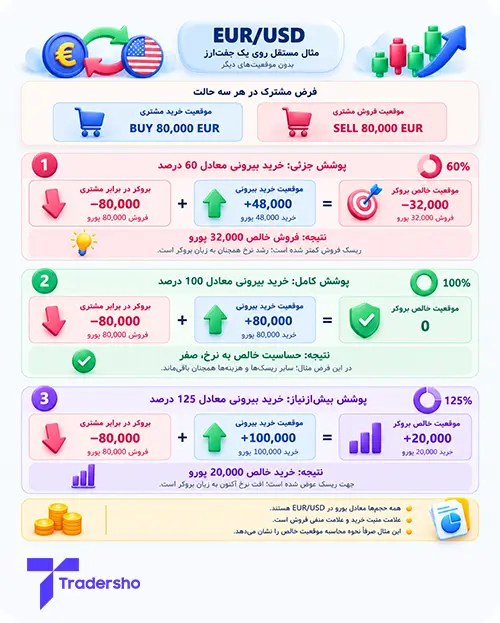
فرض کنید مشتری روی EUR/USD موقعیت خریدی معادل 80,000 یورو دارد. بروکر در طرف مقابل این قرارداد، مواجههای معادل فروش 80,000 یورو دارد.
فعلاً هیچ مشتری یا موقعیت دیگری وجود ندارد که این ریسک را خنثی کند. همچنین همه موقعیتهای مورد بحث، خطی و مربوط به همین جفتارز هستند.
در این مثال:
● مشتری از افزایش EUR/USD سود میبرد.
● بروکر از بابت قرارداد مشتری، با افزایش EUR/USD زیان میکند.
● برای کاهش این مواجهه فروش، بروکر باید بیرون از شرکت موقعیت خرید بگیرد.
پس معامله پوششی بروکر، همجهت با موقعیت مشتری و خلاف جهت مواجهه خود بروکر است. تشخیص همین تفاوت، پایه فهم تمام مثالهای بعدی است.
پوشش جزئی: بخشی از ریسک باقی میماند
فرض کنید بروکر بهجای خرید 80,000 یورو، فقط 48,000 یورو در بیرون خریداری کند؛ یعنی 60% حجم مواجهه اولیه را پوشش دهد.
حالا در برابر مشتری، فروش 80,000 یورو دارد و در بیرون، خرید 48,000 یورو. نتیجه، موقعیت خالص فروش 32,000 یورو است.
ریسک جهتدار کمتر شده، اما از بین نرفته است. افزایش نرخ همچنان به زیان بروکر و کاهش آن به سود بروکر تمام میشود؛ فقط حساسیت آن، در این مثال ساده، از فروش 80,000 یورو به فروش 32,000 یورو رسیده است.
این تصمیم میتواند بخشی از سیاست نگهداری ریسک تا سقفی مشخص باشد. خودِ پوشش جزئی ثابت نمیکند که بروکر در حال دستکاری معاملات است یا حتماً مشتری را زیانده تشخیص داده است. برای نمونه، ESMA نیز در توضیح ساختار مدلهای کسبوکار، پوشش بخشی از معاملات یا پوشش پس از عبور از حدود ریسک را مطرح کرده است.
پوشش کامل: یک نقطه مرجع
اگر خرید بیرونی دقیقاً 80,000 یورو باشد، فروش 80,000 یورویی بروکر در برابر مشتری با خرید بیرونی آن خنثی میشود.
در فرضهای این مثال، حساسیت خالص به حرکت نرخ صفر است. این نتیجه به معنای صفرشدن همه ریسکها یا همه هزینهها نیست؛ اختلاف قیمت اجرا، تأخیر، تأمین وجه و ریسک طرف مقابل همچنان اهمیت دارند.
پوشش بیشازنیاز: جهت موقعیت خالص عوض میشود
حالا فرض کنید بروکر 100,000 یورو در بیرون بخرد؛ معادل 125% مواجهه اولیه.
از این مقدار، 80,000 یورو مواجهه فروش در برابر مشتری را خنثی میکند. 20,000 یوروی اضافه، یک موقعیت خالص خرید برای بروکر باقی میگذارد.
در نتیجه، بروکر در این مثال از افزایش EUR/USD سود و از کاهش آن زیان میبرد. بخش اضافه دیگر برای خنثیکردن آن فروش اولیه لازم نیست و یک مواجهه جهتدار ایجاد کرده است.
یک انگیزه احتمالی میتواند این باشد که بروکر انتظار داشته باشد جهت معامله مشتری درست از آب دربیاید. این انتظار، تضمین سود نیست.
دقت کنید «پوشش بیشازنیاز» لزوماً به معنای ریسک بزرگتر از حالت بدون پوشش نیست. اینجا خرید خالص 20,000 یورو از نظر اندازه، کوچکتر از فروش خالص 80,000 یورو در حالت بدون پوشش است؛ اما در مقایسه با پوشش کامل، دوباره ریسک ایجاد شده و جهت آن نیز تغییر کرده است.
«پوشش معکوس»: وقتی معامله بیرونی ریسک را بیشتر میکند
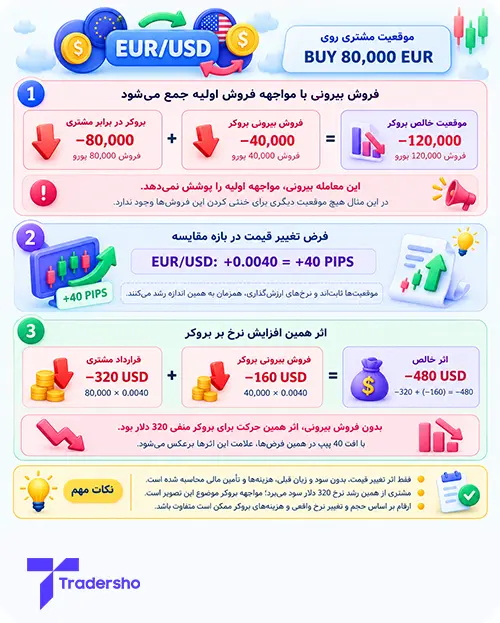
در حالت دیگری که گاهی Reverse Hedge نامیده میشود، بروکر بهجای خرید بیرونی، فروش بیرونی انجام میدهد.
در مثال ما، بروکر از قبل در برابر مشتری فروش 80,000 یورو دارد. اگر 40,000 یوروی دیگر هم در بیرون بفروشد، موقعیت خالص آن به فروش 120,000 یورو میرسد.
در این وضعیت، دو مواجهه فروش روی هم جمع شدهاند. این معامله بیرونی، پوششدهنده مواجهه اولیه نیست؛ چون هر دو بخش با افزایش EUR/USD زیان میکنند.
ممکن است بروکر انتظار کاهش نرخ را داشته باشد، اما اشتباهبودن این انتظار، زیان بیشتری نسبت به نگهداری همان فروش اولیه ایجاد میکند. سابقه زیان مشتری نیز جهت حرکت بعدی بازار را قطعی نمیکند.
اثر یک حرکت قیمت بر هر حالت
برای مقایسه، یک بازه فرضی را در نظر بگیرید که موقعیتهای هر حالت از ابتدای آن باز هستند و طی بازه تغییر نمیکنند. نرخهای ارزشگذاری مشتری و بروکر همگی بهاندازه 0.0040، یعنی 40 پیپ، افزایش مییابند و اسپردها ثابت میمانند.
اعداد زیر فقط اثر همین تغییر قیمتاند. سود و زیان قبلی، هزینههای معامله، تأمین مالی و سایر درآمدها و مخارج شرکت در آنها لحاظ نشدهاند.
سود مشتری بابت این افزایش، 320 دلار است:
80,000 × 0.0040 = 320 USD
بخش مربوط به قرارداد مشتری در حساب بروکر، 320 دلار زیان میکند. حالا معامله بیرونی تعیین میکند چه مقدار از این اثر جبران یا تشدید شود:
● بدون پوشش، اثر خالص برای بروکر منفی 320 دلار است.
● با خرید بیرونی 48,000 یورو، سود بخش بیرونی 192 دلار و اثر خالص بروکر منفی 128 دلار است.
● با خرید بیرونی 80,000 یورو، سود بخش بیرونی 320 دلار و اثر خالص تغییر قیمت صفر است.
● با خرید بیرونی 100,000 یورو، سود بخش بیرونی 400 دلار و اثر خالص بروکر مثبت 80 دلار است.
● با فروش بیرونی 40,000 یورو، بخش بیرونی نیز 160 دلار زیان میکند؛ اثر خالص بروکر منفی 480 دلار میشود.
اگر نرخ در همین فرضها 0.0040 کاهش پیدا کند، علامت تمام این اثرها برعکس میشود. اینها حالتهای جایگزین یک مثالاند، نه چند معامله پشتسرهم و نه سود خالص کل شرکت.
همیشه باید کل موقعیت را دید
در واقعیت، بروکر ممکن است همزمان موقعیتهای مشتریان متعدد و چند معامله بیرونی داشته باشد. فروشی که در مثال تکمشتری ریسک را زیاد میکند، ممکن است در یک مجموعه متفاوت، خرید خالص موجود را کاهش دهد.
بنابراین از روی جهت یک معامله بیرونی نمیتوان درباره کل ریسک شرکت قضاوت کرد. باید موقعیت خالص قبل و بعد از آن را سنجید.
همچنین اگر مشتری موقعیت خود را ببندد ولی معامله بیرونی بروکر باز بماند، همان معامله میتواند به یک مواجهه مستقل تبدیل شود. پوشش ریسک باید با تغییر موقعیتها بازبینی شود؛ مناسببودن حجم آن در لحظه ورود، برای همیشه کافی نیست.
در یک نمونه واقعی، IG Markets در گزارش مالی دوره منتهی به دسامبر 2025، نگهداری ریسک باقیمانده در حدود مشخص و پوشش پس از رسیدن به آن حدود را توضیح میدهد و اعلام میکند برای سود سفتهبازانه موقعیت اختصاصی نمیگیرد. این صرفاً نمونهای از سیاست یک شرکت است، نه تعریف رفتار همه بروکرها.
این موضوع برای معاملهگر چه اهمیتی دارد؟
برچسب C-Book بهتنهایی کیفیت اجرا، سلامت مالی یا انصاف بروکر را مشخص نمیکند. بزرگترکردن مواجهه جهتدار میتواند توان شرکت برای تحمل یک حرکت نامطلوب را تحت فشار بگذارد؛ مشتری نیز به انجام تعهدات شرکت وابسته است.
از سوی دیگر، انتخاب سیاست پوشش ریسک، مجوز قیمتگذاری یا اجرای ناعادلانه نیست. برای مثال، در چارچوب مقررات قابلاعمال FCA، کیفیت اجرا با عواملی مثل قیمت، هزینه، سرعت و احتمال اجرا سنجیده میشود؛ این چارچوب را نباید بدون بررسی به همه کشورها تعمیم داد.
برای ارزیابی بروکر، نقش قراردادی شرکت، سیاست اجرای سفارش، هزینهها، نظارت و توضیحات آن درباره مدیریت تعارض منافع مهماند. اسم مدل، جای این بررسیها را نمیگیرد.
در درس بعد، یاد میگیریم سیاست پوشش ریسک بروکر را چگونه بررسی کنیم و پاسخ چه سؤالهایی را از آن بخواهیم.


