
فرض کنید میخواهید موقعیتی به ارزش 22,000 دلار باز کنید، اما سامانه برای این موقعیت 660 دلار مارجین لازم میداند. این دو عدد چه تفاوتی دارند؟ آیا 660 دلار، هزینه معامله است؟ آیا زیان شما هم به همین مبلغ محدود میشود؟
در درس معامله با مارجین، با نقش کلی این سازوکار آشنا شدیم. حالا دقیقتر بررسی میکنیم که مارجین چیست، درصد آن روی چه مبلغی اعمال میشود و مارجین موردنیاز یک موقعیت چگونه به دست میآید.
مثالهای این درس مربوط به یک مدل ساده و رایج محاسبه مارجین در فارکساند. همه نرخها فرضی هستند و نباید آنها را شرایط ثابت یک جفتارز یا کارگزار بدانید.
پاسخ سریع: مارجین (Margin) در فارکس، وجه تضمین یا بخشی از منابع حساب است که برای بازکردن و نگهداری یک موقعیت معاملاتی اهرمی لازم میشود. مبلغ مارجین معمولاً بر اساس ارزش موقعیت، نرخ مارجین و نرخ تبدیل ارز محاسبه میشود. برای مثال، اگر ارزش یک موقعیت 22,000 دلار و نرخ مارجین آن 3 درصد باشد، مارجین موردنیاز 660 دلار خواهد بود. این مبلغ هزینه معامله یا سقف زیان آن نیست؛ بلکه میزان منابع لازم برای پشتیبانی از موقعیت طبق شرایط حساب است.
مارجین، منابع لازم برای پشتیبانی از موقعیت است
مارجین (Margin)، وجه تضمین یا بخشی از منابع حساب است که طبق شرایط معاملاتی، برای بازکردن و نگهداری موقعیت لازم میشود.
در معامله اهرمی، معمولاً لازم نیست تمام ارزش موقعیت را بهعنوان وجه اولیه تأمین کنید. شرکت ارائهدهنده، بر اساس قواعد حساب و مشخصات نماد، میزان مارجین لازم را تعیین میکند. این الزام، بخشی از ظرفیت حساب را درگیر میکند.
مارجین با کمیسیون (Commission)، اسپرد (Spread) و هزینه نگهداری فرق دارد. کارمزد، هزینه انجام یا نگهداری معامله است؛ مارجین، شرط تأمین منابع برای موقعیت است.
اگر 660 دلار مارجین لازم باشد، خودِ این الزام به معنی ثبت 660 دلار زیان یا کسر آن بهعنوان کارمزد از مانده حساب (Balance) نیست. با بستهشدن موقعیت، الزام مربوط به آن طبق قواعد حساب برطرف میشود؛ سود و زیان و هزینهها همچنان بر حساب اثر دارند.
همچنین این توضیح به معنای جداکردن یک بسته پولِ دستنخورده و تضمینشده نیست. زیان موقعیت میتواند منابع حساب را کاهش دهد و الزام مارجین نیز ممکن است تغییر کند.
نرخ مارجین با مبلغ مارجین موردنیاز فرق دارد
دو اصطلاح نزدیک به هم را باید جدا بشناسیم:
نرخ یا درصد مارجین (Margin Requirement / Margin Rate)، درصدی است که در مدل ساده ما روی ارزش موقعیت اعمال میشود؛ مثلاً 3 درصد.
مارجین موردنیاز (Required Margin)، مبلغ وجه تضمین لازم برای همان موقعیت است که به ارز حساب بیان میشود؛ مثلاً 660 دلار.
پس «3 درصد» و «660 دلار» دو روش بیان یک عدد یکسان نیستند. اولی نرخ محاسبه است و دومی حاصل اعمال آن نرخ بر ارزش مشخص یک موقعیت.
ممکن است برای مارجین لازم در زمان ورود، عبارتهایی مانند مارجین اولیه (Initial Margin) یا مارجین ورود (Entry Margin) هم ببینید. نامگذاری و جزئیات الزامات نگهداری را باید از مشخصات همان حساب بخوانید.
درصد مارجین روی کدام مبلغ اعمال میشود؟
در این مدل، درصد مارجین روی ارزش اسمی موقعیت (Notional Value) اعمال میشود؛ یعنی ارزش حجم معامله، پس از تبدیل لازم به ارز حساب. آن را روی مانده حساب اعمال نمیکنیم.
برای مثال، حساب شما میتواند 2,000 دلار داشته باشد و موقعیت موردنظر 22,000 دلار ارزش داشته باشد. اگر نرخ مارجین آن 3 درصد باشد، مبنای محاسبه، 22,000 دلار است.
محاسبه 3 درصدِ مانده 2,000 دلاری و رسیدن به 60 دلار، پاسخ سؤال مارجین این موقعیت نیست. مبلغ درست در مثال ما چنین است:
22,000 × 0.03 = 660 USD
موجودی و وضعیت حساب برای امکان بازکردن موقعیت اهمیت دارند؛ اما با مبنای محاسبه مارجین خودِ موقعیت یکی نیستند.
مثال اصلی: تبدیل حجم یورویی به مارجین دلاری
فرض کنید حساب شما دلاری است و میخواهید 20,000 یورو از EUR/USD بخرید. با فرض هر لات استاندارد برابر 100,000 واحد ارز پایه، این حجم 0.20 لات است.
در این مثال، نرخ تبدیل قابلاعمال 1.1000 دلار به ازای هر یورو و نرخ مارجین 3 درصد است. محاسبه را در دو مرحله انجام میدهیم.
ابتدا ارزش حجم یورویی را به دلار حساب تبدیل میکنیم:
20,000 EUR × 1.1000 USD/EUR = 22,000 USD
سپس نرخ مارجین را روی این ارزش اعمال میکنیم:
22,000 USD × 3% = 660 USD
همین نتیجه را میتوان با ترتیب دیگری هم به دست آورد: 3 درصدِ 20,000 یورو، 600 یورو است؛ تبدیل 600 یورو با نرخ 1.1000، 660 دلار میشود. مهم این است که واحد ارزها را در تمام مراحل درست نگه داریم و تبدیل را دوبار انجام ندهیم.
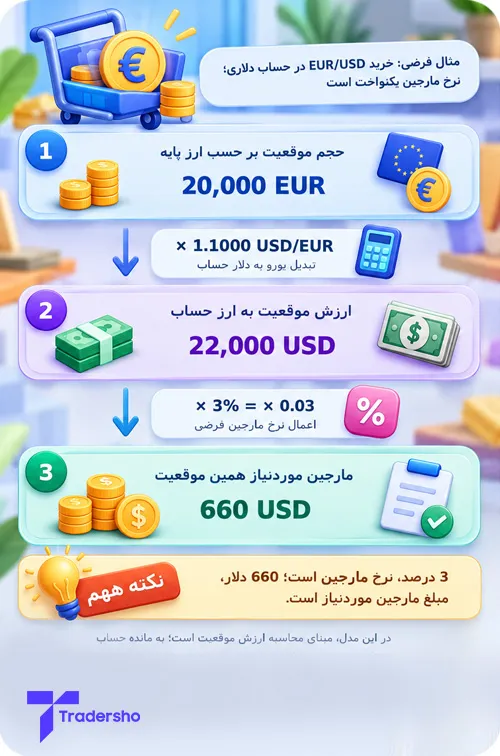
بنابراین در فرمول ساده این درس، حجم واحدی ارز پایه را در نرخ مارجین و نرخ تبدیل ارز پایه به ارز حساب ضرب میکنیم. اگر ارز پایه همان ارز حساب باشد، ضریب تبدیل برابر یک است.
اگر ارز پایه همان ارز حساب باشد
در یک مثال مستقل، حساب دلاری است و حجم موقعیت USD/JPY برابر 10,000 دلار است. چون ارز پایه USD و ارز حساب هم USD است، برای محاسبه مارجین این مدل نیازی به تبدیل مبلغ پایه به دلار نداریم.
با نرخ مارجین فرضی 3 درصد:
10,000 USD × 3% = 300 USD
وجود ین در سمت دوم جفتارز، به معنای ینبودنِ آن 10,000 واحد نیست؛ حجم واحدی این موقعیت بر حسب ارز پایه، یعنی دلار، بیان شده است.
اگر ارز حساب در نام جفتارز نباشد
حالا حساب دلاری است، اما موقعیت شما 5,000 یورو از EUR/JPY است. فرض کنید قواعد حساب از همین مدل مبتنی بر ارز پایه استفاده کند، نرخ مارجین 4 درصد و نرخ تبدیل EUR/USD برابر 1.1200 باشد.
ابتدا ارزش حجم پایه به ارز حساب را پیدا میکنیم:
5,000 EUR × 1.1200 USD/EUR = 5,600 USD
سپس:
5,600 USD × 4% = 224 USD
در این محاسبه، برای تبدیل مبلغ یورویی به دلار از نرخ EUR/USD استفاده کردهایم. لازم نیست صرفاً چون جفتارز EUR/JPY است، مبلغ مارجین را بهاشتباه ین فرض کنیم.
در حساب واقعی، نرخ تبدیل و استفاده از قیمت خرید، فروش یا میانگین، به روش ارائهدهنده وابسته است. نرخ واحد این مثالها برای سادهسازی انتخاب شده است.
نرخ مارجین کمتر، سود و زیان یک حجم ثابت را عوض نمیکند
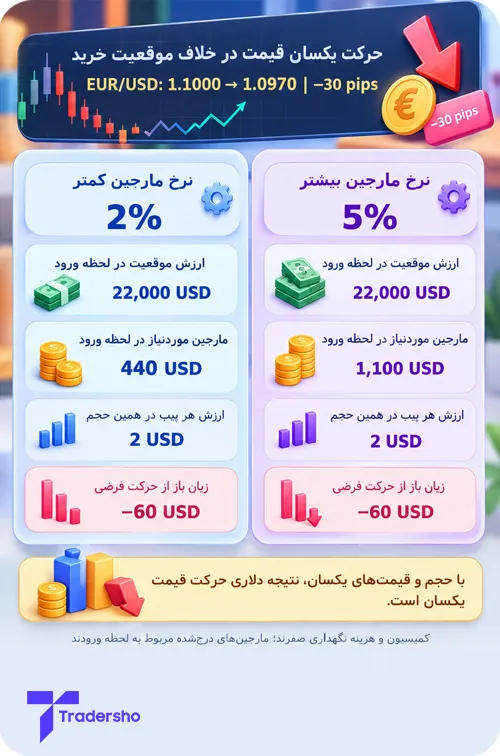
دو وضعیت فرضی را مقایسه کنیم. در هر دو، خرید 20,000 یورو با ورود 1.1000 داریم؛ پس ارزش اولیه موقعیت 22,000 دلار است.
در وضعیت اول، نرخ مارجین 2 درصد و مارجین اولیه 440 دلار است. در وضعیت دوم، نرخ 5 درصد و مارجین اولیه 1,100 دلار است.
حالا در هر دو، قیمت Bid به 1.0970 میرسد؛ یعنی موقعیت خرید، 30 پیپ خلاف جهت ورود حرکت کرده است. ارزش هر پیپ در این حجم 2 دلار است، پس هر دو موقعیت 60 دلار زیان باز دارند؛ پیش از کمیسیون و هزینه نگهداری.
دلیل یکسانبودن نتیجه، یکسانبودن حجم و قیمتهاست. نرخ مارجین کمتر، برای این حجم وثیقه کمتری لازم میکند. اگر معاملهگر از ظرفیت ایجادشده برای افزایش حجم استفاده کند، آن افزایش حجم است که نتیجه دلاری هر پیپ را بزرگتر میکند.
همچنین این مقایسه به معنای یکسانبودن فاصله حسابها تا بستن اجباری نیست؛ وضعیت منابع حساب و قواعد مارجین میتوانند متفاوت باشند. تصویر فقط اثر یک حرکت قیمت بر حجم ثابت را مقایسه میکند.
ارتباط نرخ مارجین و اهرم
در مدل ساده با نرخ یکنواخت، نسبت ارزش موقعیت به مارجین لازم، معکوس نرخ مارجین است. نرخ 2 درصد با نسبت 50 به 1 و نرخ 5 درصد با نسبت 20 به 1 متناظر است.
این نسبت را با نسبت ارزش موقعیت به کل سرمایه حساب اشتباه نگیرید. در مثال موقعیت 22,000 دلاری و حساب 2,000 دلاری، ارزش موقعیت 11 برابر سرمایه اولیه حساب است؛ حتی اگر نرخ مارجین قابلاعمال 2 درصد باشد.
مبحث اهرم را در درس اختصاصی آن کاملتر بررسی میکنیم. فعلاً نرخ مارجین را راهی برای تعیین وجه لازم بدانید، نه دستور استفاده از حداکثر حجم.
مارجین با ریسک برنامهریزیشده معامله یکی نیست
نرخ مارجین 3 درصد، به معنای ریسک 3 درصدی حساب نیست. مارجین موردنیاز نیز سقف زیان معامله نیست؛ زیان میتواند از مارجین اولیه بیشتر شود.
برای نمونه، در حجم 20,000 یورویی EUR/USD، فاصله خروج برنامهریزیشده 40 پیپ و ارزش هر پیپ 2 دلار، معادل 80 دلار زیان برنامهریزیشده پیش از هزینههاست. در حساب 2,000 دلاری، این مبلغ 4 درصد سرمایه اولیه است؛ نه نرخ مارجین 3 درصدیِ مثال اصلی.
این یک محاسبه بر اساس قیمت خروج موردنظر است. حد ضرر معمولی، قیمت اجرای قطعی را در تمام شرایط تضمین نمیکند و لغزش یا شکاف قیمت میتواند نتیجه را تغییر دهد.
چرا مبلغ واقعی ممکن است با حساب ساده ما فرق کند؟
همه حسابها برای تمام حجمها یک نرخ ثابت ندارند. در مارجین پلکانی (Tiered Margin)، ممکن است بخشهای مختلف اندازه موقعیت، نرخهای متفاوتی داشته باشند. مقررات، نوع حساب، نماد و مجموعه موقعیتها هم میتوانند در محاسبه اثر بگذارند.
تغییر نرخ تبدیل یا ارزش موقعیت نیز، در مدلهایی که محاسبه را بهروز میکنند، میتواند مبلغ لازم را عوض کند. علاوه بر این، اگر قواعد حساب اجازه دهد، ارائهدهنده ممکن است الزامات موقعیتهای باز را تغییر دهد. بنابراین عدد محاسبهشده در لحظه ورود، الزاماً برای تمام مدت ثابت نیست.
برای فهم مبلغ واقعی، مشخصات قرارداد، شرایط حساب و محاسبهای را بررسی کنید که ارائهدهنده برای همان سفارش اعمال میکند. فرمول این درس، ابزار فهم سازوکار است؛ جای تمام جزئیات حساب را نمیگیرد.
در این درس، مارجین لازمِ یک موقعیت را شناختیم. وقتی چند موقعیت دارید، باید بدانید در مجموع چه مقدار از منابع حساب برای الزامات آنها درگیر شده است؛ موضوع درس بعد، مارجین درگیر (Used Margin) است.


