
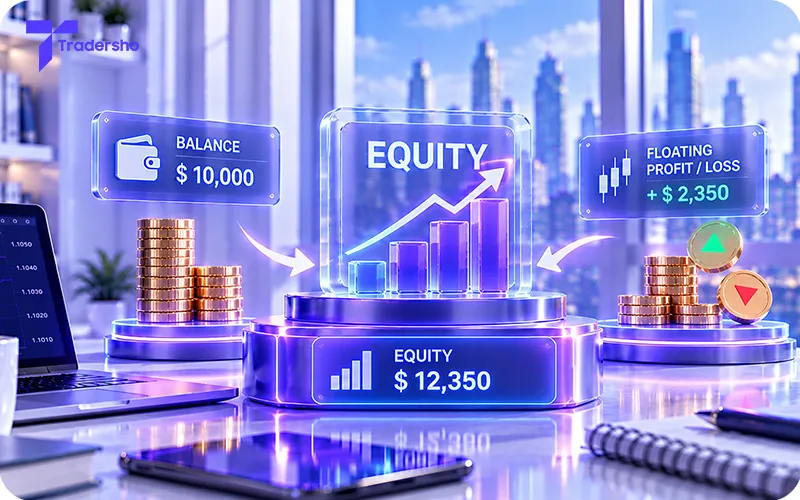
Equity چه چیزی را نشان میدهد؟
ارزش خالص حساب (Equity)، ارزش جاری حساب را طبق روش محاسبه پلتفرم نشان میدهد؛ یعنی در کنار مانده ثبتشده، اثر بهروز موقعیتهای باز و اجزای قابلاعمال حساب نیز در نظر گرفته میشود.
در مدل ساده این درس، رابطه چنین است:
Equity = Balance + Floating P/L
یعنی ارزش خالص حساب برابر است با مانده حساب، بهعلاوه مجموع سود و زیان شناور.
«بهعلاوه» به این معنی نیست که همیشه عددی مثبت اضافه میکنیم. سود شناور، علامت مثبت و زیان شناور، علامت منفی دارد. اگر مجموع نتیجه باز منفی باشد، Equity از Balance کمتر میشود.
این عدد با تغییر وضعیت موقعیتهای باز میتواند تغییر کند، حتی وقتی هیچ معاملهای را نبستهاید و Balance ثابت است. بااینحال، عدد نمایشدادهشده، تضمین مبلغ دقیق خروج یا وجه قابلبرداشت نیست.
پاسخ سریع: ارزش خالص حساب (Equity) ارزش جاری حساب معاملاتی را با درنظرگرفتن مانده ثبتشده، سود و زیان شناور و سایر اجزای قابلاعمال نشان میدهد. در مدل ساده حسابهای مارجینی فارکس، فرمول محاسبه آن چنین است:
Equity = Balance + Floating P/L
برای مثال، اگر مانده حساب ۳,۰۰۰ دلار و مجموع زیان شناور معاملات باز ۲۴۰ دلار باشد، ارزش خالص حساب برابر با ۲,۷۶۰ دلار خواهد بود. برخلاف Balance که معمولاً با ثبت سود و زیان معاملات بستهشده تغییر میکند، Equity میتواند با تغییر قیمت موقعیتهای باز نیز بالا و پایین شود.
Equity با مارجین درگیر (Used Margin)، مارجین آزاد (Free Margin) و مبلغ قطعی قابلبرداشت یکسان نیست. برای ارزیابی وضعیت حساب، باید این اعداد را در کنار هم و با توجه به قواعد محاسباتی پلتفرم بررسی کرد.
سه حالت برای یک مانده یکسان
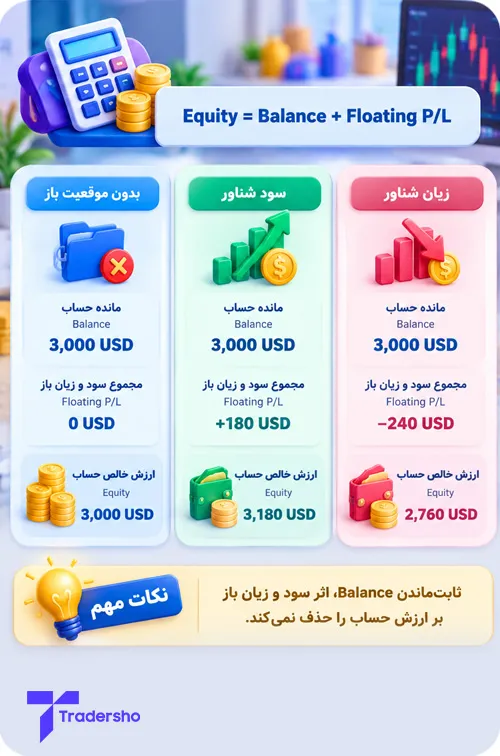
سه وضعیت مستقل با Balance برابر ۳,۰۰۰ دلار را مقایسه کنیم. این سه حالت، مراحل پیاپی یک معامله نیستند.
حالت اول: موقعیت بازی نداریم
اگر هیچ موقعیت بازی نباشد و هیچ اعتبار، هزینه تسویهنشده یا تعدیل دیگری هم در محاسبه وجود نداشته باشد، سود و زیان شناور صفر است:
Equity = 3,000 + 0 = 3,000 USD
در این حالت ساده، Balance و Equity برابرند.
حالت دوم: مجموع نتیجه باز، سود است
فرض کنید موقعیتهای باز، در مجموع ۱۸۰ دلار سود شناور دارند. با همان مانده ۳,۰۰۰ دلاری:
Equity = 3,000 + 180 = 3,180 USD
Equity اکنون ۳,۱۸۰ دلار است؛ اما این افزایش، به معنای ثبت ۱۸۰ دلار سود خروج در Balance نیست. تا وقتی آن حجم باز است، نتیجهاش میتواند تغییر کند.
حالت سوم: مجموع نتیجه باز، زیان است
اگر بهجای سود، ۲۴۰ دلار زیان شناور داشته باشیم:
Equity = 3,000 + (−240) = 2,760 USD
Balance هنوز ۳,۰۰۰ دلار است، اما ارزش خالص حساب ۲,۷۶۰ دلار نشان داده میشود. زیان باز، پیش از بستن معامله هم در وضعیت جاری حساب اثر دارد.
پس برابرنبودن Balance و Equity، بهخودیخود نشانه خطا نیست. در این مدل، اختلاف آنها از نتیجه موقعیتهای باز میآید.
اگر چند معامله باز داشته باشیم
برای محاسبه Equity، نتیجه فقط یک موقعیت را انتخاب نمیکنیم؛ مجموع سود و زیان همه موقعیتهای باز اهمیت دارد.
فرض کنید سه موقعیت باز، بهترتیب ۱۲۰ دلار سود، ۲۰۰ دلار زیان و ۵۰ دلار سود دارند. همه مبلغها به دلار حساب تبدیل شدهاند و هزینهای نداریم.
مجموع نتیجه شناور چنین است:
Floating P/L = 120 − 200 + 50 = −30 USD
با Balance برابر ۳,۰۰۰ دلار:
Equity = 3,000 − 30 = 2,970 USD
نباید فقط ۱۷۰ دلار سودِ دو موقعیت مثبت را به مانده اضافه کرد و موقعیت منفی را کنار گذاشت. برای دیدن وضعیت حساب، علامت نتیجهها به اندازه مبلغ آنها مهم است.
اگر سود و زیان باز دقیقاً یکدیگر را خنثی کنند، ممکن است با وجود چند موقعیت باز، Equity و Balance برابر شوند. بنابراین برابرشدن این دو عدد، الزاماً به معنی نداشتن معامله باز نیست.
هنگام بستن معامله، Equity چه تغییری میکند؟
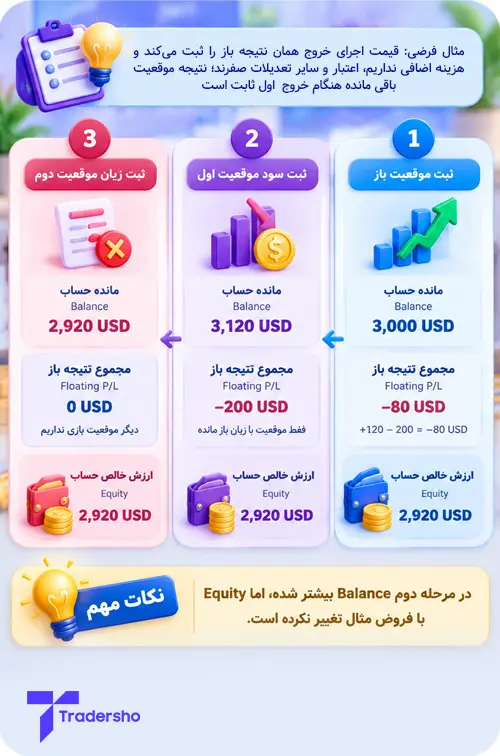
یک مثال مستقل در نظر بگیرید: Balance برابر ۳,۰۰۰ دلار است و دو موقعیت باز داریم؛ اولی ۱۲۰ دلار سود و دومی ۲۰۰ دلار زیان دارد.
نتیجه باز کل ۸۰ دلار زیان و Equity برابر ۲,۹۲۰ دلار است:
3,000 + 120 − 200 = 2,920 USD
حالا موقعیت سودده را دقیقاً با همان ۱۲۰ دلار سود میبندیم. فرض میکنیم قیمت اجرای خروج، نتیجه موردنظر را ایجاد کند، هزینه تازهای نداشته باشیم و نتیجه موقعیت دوم هم تغییر نکند.
با ثبت سود، Balance به ۳,۱۲۰ دلار میرسد. اما روی موقعیت باقیمانده هنوز ۲۰۰ دلار زیان باز داریم:
Equity = 3,120 − 200 = 2,920 USD
در این لحظه، Balance بیشتر شده ولی Equity همان ۲,۹۲۰ دلار است. سود ۱۲۰ دلاری پیش از خروج هم در Equity حضور داشت؛ ثبت آن در مانده، سود تازهای ایجاد نکرده است.
اگر سپس موقعیت دوم را هم با همان ۲۰۰ دلار زیان ببندیم و سایر فروض ثابت بمانند، Balance به ۲,۹۲۰ دلار میرسد. دیگر موقعیت بازی نداریم و Equity نیز ۲,۹۲۰ دلار است.
این مثال نشان میدهد افزایش مانده با بستن یک معامله سودده، بهتنهایی برای قضاوت درباره وضعیت کل حساب کافی نیست. ممکن است معاملههای باز، بخشی از سود ثبتشده یا بیشتر از آن را در همان لحظه خنثی کرده باشند.
در حساب واقعی، خروج میتواند هزینه یا لغزش داشته باشد و قیمت سایر موقعیتها هم همزمان تغییر کند. در نتیجه، ثابتماندن Equity هنگام خروج، یک حکم همیشگی نیست؛ نتیجه فروض مشخص مثال ماست.
Equity با مارجین درگیر یکی نیست
مارجین درگیر (Used Margin) میگوید چه مقدار وجه تضمین برای تعهدات مشمول مارجین لازم است. Equity میگوید حساب، با لحاظ نتیجه جاری و سایر اجزای قابلاعمال، چه ارزشی دارد.
در مدل ساده این درس، مارجین درگیر را برای محاسبه Equity از Balance کم نمیکنیم. اگر Balance برابر ۳,۰۰۰ دلار، نتیجه شناور ۲۴۰ دلار زیان و Used Margin برابر ۷۸۰ دلار باشد، Equity همان ۲,۷۶۰ دلار است.
عدد حاصل از کسر ۷۸۰ دلار از ۲,۷۶۰ دلار، به بحث مارجین آزاد (Free Margin) مربوط میشود؛ موضوع درس بعد. خودِ درگیرشدن مارجین، به معنی پرداخت هزینه و کاهش ارزش خالص حساب نیست.
ممکن است Used Margin برای مدتی ثابت بماند، اما زیان باز، Equity را کاهش دهد. به همین دلیل، کافیبودن منابع حساب را نمیتوان فقط با مانده یا مبلغ مارجین سنجید. کاهش ارزش خالص میتواند وضعیت مارجین حساب را تحت فشار قرار دهد، حتی اگر Balance تغییر نکرده باشد.
چرا گاهی فرمول پلتفرم جزئیات بیشتری دارد؟
رابطه «Balance بهعلاوه نتیجه شناور» برای فهم اصل موضوع مناسب است، اما باید تعریف فیلدهای همان حساب را هم بشناسید.
در بعضی حسابها، اعتبار کارگزار (Credit)، کمیسیونهای هنوز تسویهنشده، وجوه مسدودشده یا سایر تعدیلات، در محاسبه قابلاعمالاند. به همین دلیل، نباید بدون بررسی شرایط بگوییم «هر وقت موقعیت بازی نداریم، Equity حتماً با Balance برابر است».
روش نمایش هزینهها هم اهمیت دارد. نتیجه ناخالص (Gross P/L)، لزوماً با نتیجه خالص (Net P/L) برابر نیست. ممکن است کمیسیون یا سواپ در یک فیلد جدا نمایش داده شود یا از قبل در عدد دیگری لحاظ شده باشد.
برای نمونه، اگر ۳ دلار کمیسیون قبلاً از مانده ۳,۰۰۰ دلاری کسر شده و Balance اکنون ۲,۹۹۷ دلار است، با ۵۰ دلار سود باز و بدون هیچ جزء دیگری، Equity برابر ۳,۰۴۷ دلار خواهد بود. دوباره کمکردن همان ۳ دلار، نتیجه را اشتباه میکند.
اعتبار نمایشدادهشده در حساب نیز الزاماً پول واریزی شما یا وجه قابلبرداشت نیست. برای فهم تفاوت عددها، خلاصه حساب، تاریخچه هزینهها و قواعد ارائهدهنده را کنار هم بخوانید.
Equity مبلغ قطعی خروج یا برداشت نیست
Equity از قیمتها و روش ارزشگذاری جاری استفاده میکند. هنگام خروج واقعی، قیمت اجرا، نقدشوندگی، هزینههای باقیمانده و تبدیل ارز میتوانند نتیجه نهایی را تغییر دهند. بنابراین عبارت «اگر همه معاملات را ببندم، دقیقاً همین مبلغ باقی میماند» بدون این ملاحظات دقیق نیست.
همچنین وجه قابلبرداشت، تابع قواعد حساب و تعهدات آن است. دیدن Equity برابر ۳,۱۸۰ دلار، بهتنهایی تضمین نمیکند بتوانید همان لحظه تمام این مبلغ را برداشت کنید.
واریز و برداشت هم میتوانند Equity را تغییر دهند، بدون اینکه سود یا زیان معاملاتی ایجاد شده باشد. مثلاً در حساب بدون موقعیت باز و بدون هزینه، واریز ۲۰۰ دلار، هم Balance و هم Equity را ۲۰۰ دلار بالا میبرد؛ این افزایش را نباید سود معامله گزارش کرد.
برای خواندن وضعیت حساب، Balance و Equity را کنار هم ببینید: اولی ثبتهای حساب را نشان میدهد و دومی اثر جاری موقعیتهای باز و اجزای قابلاعمال را نیز در نظر میگیرد. در درس بعد بررسی میکنیم چه مقدار از این منابع، پس از الزام مارجین باقی میماند.


