
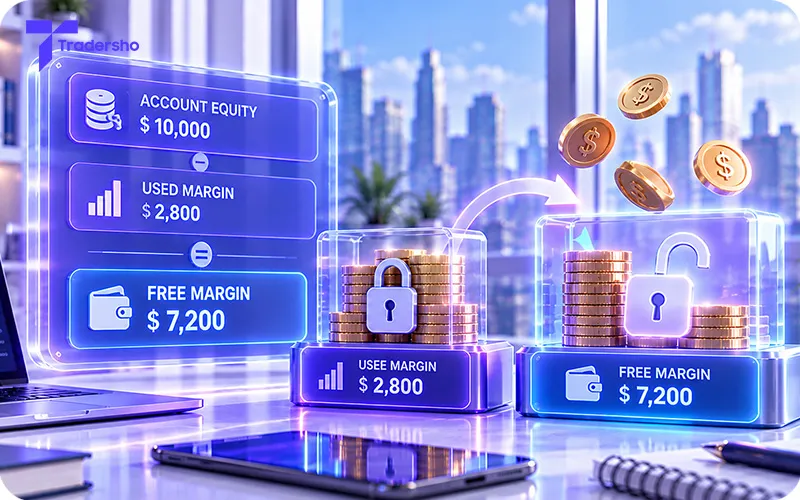
مارجین آزاد چه چیزی را نشان میدهد؟
مارجین آزاد (Free Margin)، مقدار باقیمانده از ارزش خالص قابلاعمال حساب، پس از درنظرگرفتن الزام مارجین است. در مدل رایج این درس:
Free Margin = Equity − Used Margin
یعنی مارجین آزاد برابر است با ارزش خالص حساب، منهای مارجین درگیر.
این عدد به ارزیابی ظرفیت حساب برای پذیرش مارجین اضافه کمک میکند. ممکن است عنوانهایی مانند مارجین قابلاستفاده (Usable Margin) یا مارجین در دسترس (Available Margin) هم ببینید؛ تعریف فیلد همان سامانه را بررسی کنید.
مارجین آزاد، مبلغی جدا از Equity نیست که دوباره به منابع حساب اضافه شود. در همین رابطه ساده، Equity از مجموع مارجین درگیر و آزاد تشکیل میشود. این یک رابطه حسابی است، نه دو حساب بانکی مجزا.
پاسخ سریع: مارجین آزاد (Free Margin) بخشی از ارزش خالص حساب است که پس از کسر مارجین درگیر باقی میماند و برای ارزیابی ظرفیت حساب جهت پذیرش تعهدات مارجینی جدید به کار میرود. در مدل رایج حسابهای مارجینی فارکس، فرمول آن چنین است:
Free Margin = Equity − Used Margin
برای مثال، اگر مانده حساب ۳,۰۰۰ دلار، زیان شناور ۲۴۰ دلار و مارجین درگیر ۷۸۰ دلار باشد، ارزش خالص حساب ۲,۷۶۰ دلار و مارجین آزاد ۱,۹۸۰ دلار خواهد بود.
مارجین آزاد با سود قابلبرداشت یا بودجه مجاز ریسک یکسان نیست. این عدد با تغییر سود و زیان شناور، بازکردن یا بستن موقعیتها و تغییر الزامات مارجین میتواند افزایش یا کاهش پیدا کند. مثبتبودن آن نیز بهتنهایی، تأیید سفارش جدید یا کمریسکبودن معاملات را تضمین نمیکند.
مثال اصلی: از Balance تا Free Margin
با دادههای ابتدای درس، ابتدا ارزش خالص حساب (Equity) را محاسبه میکنیم. مانده حساب (Balance) برابر ۳,۰۰۰ دلار و مجموع نتیجه شناور ۲۴۰ دلار زیان است:
Equity = 3,000 − 240 = 2,760 USD
حالا مارجین درگیر (Used Margin) برابر ۷۸۰ دلار را از Equity کم میکنیم:
Free Margin = 2,760 − 780 = 1,980 USD
پس مارجین آزاد این حساب ۱,۹۸۰ دلار است. تفاضل ۳,۰۰۰ و ۷۸۰، یعنی ۲,۲۲۰ دلار، پاسخ درست این وضعیت نیست؛ چون اثر زیان باز را نادیده میگیرد.
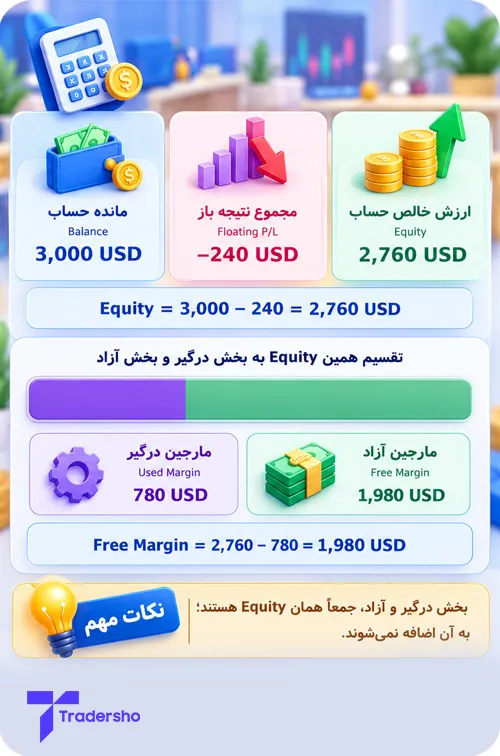
در تصویر، بخش درگیر و بخش آزاد، جمعاً همان ۲,۷۶۰ دلار Equity هستند. مارجین آزاد را به این عدد اضافه نمیکنیم و مارجین درگیر را هم بهعنوان زیان معامله ثبت نمیکنیم.
اگر موقعیت بازی نداشته باشیم
در یک حساب ساده با ۳,۰۰۰ دلار مانده، اگر موقعیت باز، سفارش دارای الزام مارجین، اعتبار یا تعدیل دیگری نداشته باشیم، Equity برابر ۳,۰۰۰ دلار و Used Margin صفر است:
Free Margin = 3,000 − 0 = 3,000 USD
در این حالت، Balance، Equity و Free Margin برابرند. برابری آنها به همین فروض وابسته است. صرف نداشتن موقعیت باز، بدون بررسی سفارشها و سایر اجزای حساب، برای چنین نتیجهای کافی نیست.
سود و زیان باز چه اثری دارند؟
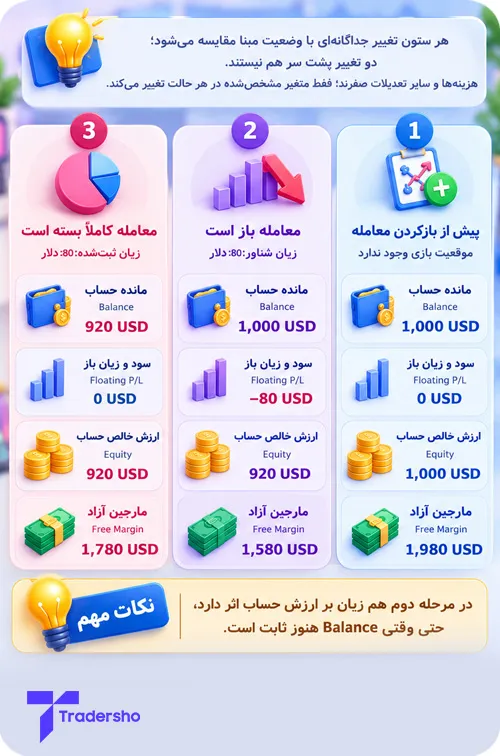
فرض کنید مارجین درگیر در دو وضعیت مستقل، ۷۸۰ دلار باقی بماند و Balance هم ۳,۰۰۰ دلار باشد.
اگر مجموع موقعیتهای باز ۱۸۰ دلار سود داشته باشند، Equity برابر ۳,۱۸۰ دلار و مارجین آزاد ۲,۴۰۰ دلار میشود:
Free Margin = 3,180 − 780 = 2,400 USD
اگر بهجای آن ۲۴۰ دلار زیان باز داشته باشند، به مثال اصلی برمیگردیم و مارجین آزاد ۱,۹۸۰ دلار است.
بنابراین Free Margin فقط هنگام ورود و خروج تغییر نمیکند. در این مدل، تغییر سود و زیان باز، Equity را تغییر میدهد و حتی با مارجین درگیر ثابت، ظرفیت باقیمانده کم یا زیاد میشود.
افزایش ظرفیت ناشی از سود باز هم قطعی و ماندگار نیست. اگر آن سود کاهش پیدا کند، مارجین آزاد نیز میتواند پایین بیاید. در حساب واقعی، روش لحاظکردن سود باز و هزینهها را از قواعد همان حساب بخوانید.
چرا با بازکردن معامله تازه کاهش پیدا میکند؟
از وضعیت اصلی شروع کنیم: Equity برابر ۲,۷۶۰ دلار، مارجین درگیر ۷۸۰ دلار و مارجین آزاد ۱,۹۸۰ دلار است.
فرض کنید یک موقعیت مستقل تازه باز شود و ۴۰۰ دلار مارجین اضافه لازم داشته باشد. برای جداکردن اثر مارجین، در همین لحظه هزینه ورود و نتیجه شناور موقعیت تازه را صفر و بقیه حساب را ثابت فرض میکنیم.
مارجین درگیر جدید ۱,۱۸۰ دلار میشود، اما Equity همچنان ۲,۷۶۰ دلار است:
Free Margin = 2,760 − 1,180 = 1,580 USD
این کاهش ۴۰۰ دلاری، خودش هزینه یا زیان تازه نیست؛ بخشی از ظرفیت آزاد، برای الزام موقعیت جدید درگیر شده است. در معامله واقعی، اسپرد، کمیسیون و تغییر همزمان قیمتها میتوانند Equity را نیز تغییر دهند.
حالا یک حالت مستقل دیگر را از همان وضعیت اصلی در نظر بگیرید: معامله تازهای باز نمیشود، اما زیان باز ۲۰۰ دلار بیشتر میشود و مارجین درگیر را ثابت فرض میکنیم.
Equity از ۲,۷۶۰ به ۲,۵۶۰ دلار و Free Margin به ۱,۷۸۰ دلار میرسد:
Free Margin = 2,560 − 780 = 1,780 USD
دو حالت تصویر، پشت سر هم اتفاق نیفتادهاند. یکی اثر افزایش مارجین درگیر و دیگری اثر کاهش Equity را از یک مبنای مشترک نشان میدهد. در حساب واقعی، هر دو تغییر ممکن است همزمان رخ دهند.
مثبتبودن Free Margin برای تأیید هر سفارشی کافی نیست
در مدل مستقل و ساده، باید ظرفیت لازم برای مارجین اضافه سفارش وجود داشته باشد؛ نه اینکه فقط عدد Free Margin مثبت باشد.
مثلاً با Free Margin برابر ۱,۹۸۰ دلار، سفارشی که ۲,۰۰۰ دلار مارجین اضافه میخواهد، صرفاً از نظر همین محاسبه، ظرفیت کافی ندارد. اگر نیاز اضافه ۱,۵۰۰ دلار باشد، در محاسبه بدون هزینه، ۴۸۰ دلار ظرفیت باقی میماند؛ اما این عدد بهتنهایی تضمین تأیید سفارش یا مناسببودن ریسک آن نیست.
کنترل واقعی میتواند هزینه ورود، وضعیت جدید موقعیتها، نرخهای پلکانی، محدودیت حجم و قواعد حساب را هم در نظر بگیرد. در نتینگ یا موقعیتهای پوششدهنده، اثر سفارش بر مارجین کل نیز لزوماً یک جمع ساده نیست.
سفارش معلق (Pending Order) هم ممکن است طبق تنظیمات سامانه از قبل الزام مارجین داشته باشد یا هنگام فعالشدن دوباره بررسی شود. رسیدن قیمت به سطح سفارش، بهتنهایی تضمین اجرای آن نیست؛ منابع و شرایط اجرای همان زمان اهمیت دارند.
بستن موقعیت چه اثری بر مارجین آزاد دارد؟
باز هم از وضعیت اصلی شروع کنیم: Equity برابر ۲,۷۶۰ دلار و Used Margin برابر ۷۸۰ دلار است. فرض کنید موقعیتی بسته شود که حذف آن در همین مدل، ۲۰۰ دلار از مارجین درگیر کم کند.
اگر نتیجه خروج همان نتیجهای باشد که قبلاً در Equity لحاظ شده، هزینه تازهای نداشته باشیم و سایر شرایط ثابت بمانند، Equity تغییر نمیکند؛ اما Used Margin به ۵۸۰ دلار میرسد:
Free Margin = 2,760 − 580 = 2,180 USD
مارجین آزاد ۲۰۰ دلار بیشتر شده است، ولی حساب ۲۰۰ دلار سود تازه نکرده است. علت افزایش، برطرفشدن بخشی از الزام مارجین است. در حساب واقعی، اثر خروج باید با هزینهها و قواعد محاسبه مجموعه موقعیتها بررسی شود.
مارجین آزاد صفر یا منفی چه معنایی دارد؟
وقتی Free Margin صفر است، در رابطه ساده ما، Equity و Used Margin برابرند. مثلاً:
780 − 780 = 0 USD
این حساب هنوز ۷۸۰ دلار Equity دارد؛ صفرشدن مارجین آزاد به معنی صفرشدن ارزش حساب نیست. اما برای موقعیتی که به مارجین اضافه نیاز دارد، ظرفیت آزادی باقی نمانده است.
اگر Equity برابر ۷۰۰ دلار و Used Margin برابر ۷۸۰ دلار باشد، حاصل محاسبه ۸۰ دلار منفی است:
700 − 780 = −80 USD
این عدد نشان میدهد Equity از الزام مارجین کمتر شده است؛ به معنی منفیشدن Balance یا تمامشدن قطعی پول حساب نیست.
این مثالهای حسابی، زمان اخطار یا بستن اجباری را تعیین نمیکنند. قواعد اخطار مارجین (Margin Call) و بستن اجباری (Stop Out / Margin Closeout) به حساب و ارائهدهنده وابستهاند. نباید فرض کرد هر حساب دقیقاً هنگام Free Margin صفر، تمام موقعیتها را میبندد یا حتماً پیش از خروج فرصت واکنش میدهد.
مارجین آزاد، بودجه ریسک یا وجه قابلبرداشت نیست
Free Margin برابر ۱,۹۸۰ دلار، به معنی مجازبودنِ پذیرش ۱,۹۸۰ دلار زیان نیست. ریسک برنامهریزیشده معامله باید با حجم، فاصله خروج و هزینهها سنجیده شود؛ این عدد، جای آن محاسبه را نمیگیرد.
همچنین Free Margin بهتنهایی فاصله قطعی تا بستن اجباری را نشان نمیدهد. تغییر الزامات مارجین، هزینهها، قیمتها و قواعد حساب میتوانند این رابطه را تغییر دهند.
آن را با وجه قابلبرداشت (Withdrawable Funds) هم نگیرید. سود باز، اعتبار، محدودیتهای برداشت و تعهدات حساب ممکن است باعث تفاوت مبلغ برداشت با ظرفیت معاملاتی نمایشدادهشده شوند.
برای خواندن حساب، ابتدا Equity را با اجزای درست بشناسید، سپس الزام مارجین جاری را در نظر بگیرید. مارجین آزاد حاصل این رابطه است؛ در درس بعد، با سطح مارجین (Margin Level)، نسبت میان Equity و مارجین درگیر را بررسی میکنیم.


