در معامله CFD ارزی، قراردادی روی تغییر نرخ یک جفتارز باز میکنید. نتیجه مالی قرارداد به جهت معامله، اندازه موقعیت و اختلاف قیمت ورود و خروج وابسته است. هزینهها هم در نتیجه نهایی حساب اثر دارند.
در این درس، مسیر یک معامله را از باز شدن تا تسویه دنبال میکنیم تا روشن شود مارجین، سود شناور و سود خالص هرکدام چه نقشی دارند.
پاسخ سریع: در معامله فارکس با CFD، قراردادی روی تغییر نرخ یک جفتارز باز میکنید و سود یا زیان شما به جهت معامله، اندازه موقعیت و اختلاف قیمت ورود و خروج بستگی دارد. مارجین برای پشتیبانی از موقعیت استفاده میشود و با سود یا زیان شناور یکسان نیست. هنگام بستن معامله، نتیجه تحققیافته با درنظرگرفتن اسپرد، کمیسیون، هزینه نگهداری و سایر هزینههای مرتبط، نتیجه خالص را مشخص میکند.
CFD ارزی چه قراردادی است؟
قرارداد مابهالتفاوت (Contract for Difference یا CFD) توافقی برای تسویه نتیجه تغییر قیمت یک دارایی یا متغیر مبناست. در CFD ارزی، نرخ جفتارز مبنای محاسبه قرار میگیرد. موقعیت خرید از افزایش نرخ و موقعیت فروش از کاهش نرخ سود میگیرد؛ حرکت مخالف باعث زیان میشود.
قرارداد باید مشخص کند چه چیزی معامله میشود، اندازه موقعیت چقدر است، قیمت چگونه اعلام میشود، طرف حقوقی قرارداد کیست و نتیجه چگونه تسویه خواهد شد. با خرید CFD روی EUR/USD، مبلغ یوروییِ متناظر با اندازه موقعیت برای استفاده یا انتقال بانکی به شما تحویل داده نمیشود.
تمرکز مثالها بر یک CFD ارزی خطی با حجم مشخص به واحد ارز پایه است. مشخصات همه محصولات ارزی یکسان نیست؛ نام نماد بهتنهایی برای شناخت قرارداد کافی نیست.
یک معامله خرید را مرحلهبهمرحله دنبال کنیم
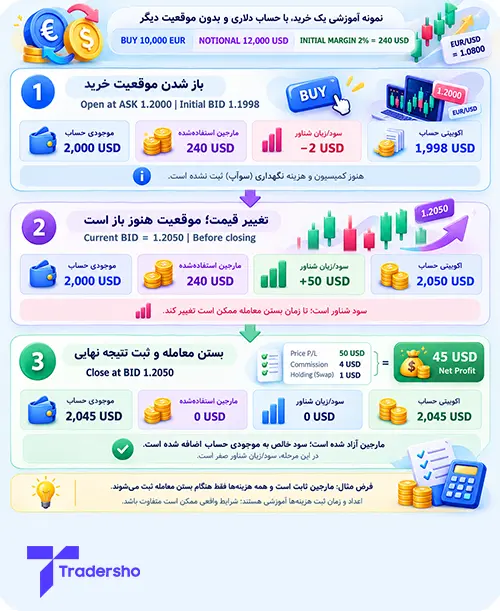
حساب دلاری با موجودی 2000 دلار و بدون موقعیت باز دیگر را فرض کنید. خرید EUR/USD را با اندازه 10000 یورو باز میکنیم. در این مثال، هر لات برابر با 100000 واحد ارز پایه است؛ پس حجم معامله 0.1 لات خواهد بود.
قیمت اجرایی خرید یا Ask را 1.2000 و قیمت Bid همان لحظه را 1.1998 فرض میکنیم.
ارزش اسمی موقعیت هنگام ورود برابر است با:
10000 × 1.2000 = 12000 USD
با نرخ مارجین فرضی 2%، مارجین لازم 240 دلار است:
12000 × 2% = 240 USD
این عدد، مبلغی است که برای پشتیبانی از موقعیت در حساب درگیر میشود. باز کردن قرارداد به معنی پرداخت 12000 دلار برای دریافت یورو یا اضافه شدن چنین مبلغی به موجودی حساب نیست.
برای ساده ماندن مسیر محاسبه، مارجین استفادهشده را در طول این مثال ثابت میگیریم. همچنین فرض میکنیم کمیسیون کل رفتوبرگشت 4 دلار و هزینه نگهداری کل دوره 1 دلار باشد و هر دو فقط هنگام بستن معامله ثبت شوند. این زمانبندی، فرض آموزشی ماست؛ بروکر واقعی ممکن است هزینهها را در زمانهای دیگری ثبت کند.
هنگام باز شدن چه اتفاقی میافتد؟
خرید در Ask برابر با 1.2000 باز شده، اما برای بستن آن باید به قیمت Bid بفروشیم. اگر فوراً در همان Bid برابر با 1.1998 بسته شود، نتیجه اختلاف قیمتها منفی 2 دلار است:
10000 × (1.1998 − 1.2000) = −2 USD
تا وقتی موقعیت باز است، این نتیجه بهصورت سود یا زیان شناور دیده میشود. طبق فرض مثال، موجودی هنوز 2000 دلار است، اکوییتی 1998 دلار و مارجین استفادهشده 240 دلار است.
بنابراین مشاهده زیان کوچک در ابتدای معامله میتواند ناشی از فاصله Bid و Ask باشد، حتی اگر هنوز تغییر محسوسی در بازار ندیده باشید.
با تغییر قیمت چه اتفاقی میافتد؟
حالا فرض کنید Bid به 1.2050 رسیده است. نتیجه ناشی از اختلاف این قیمت با قیمت ورود چنین خواهد بود:
10000 × (1.2050 − 1.2000) = 50 USD
پیش از بستن موقعیت و ثبت هزینههای فرضی، سود شناور 50 دلار و اکوییتی 2050 دلار است. موجودی همچنان 2000 دلار باقی مانده؛ نتیجه معامله هنوز تحقق نیافته است.
هنگام بستن چه چیزی تسویه میشود؟
فرض میکنیم موقعیت در همان Bid برابر با 1.2050 بسته شود. از سود 50 دلاریِ ناشی از اختلاف قیمتهای اجراشده، کمیسیون 4 دلاری و هزینه نگهداری 1 دلاری را کم میکنیم:
50 − 4 − 1 = 45 USD
سود خالص 45 دلار و موجودی نهایی 2045 دلار است. چون موقعیت دیگری نداریم، سود شناور و مارجین استفادهشده صفر میشوند و اکوییتی هم 2045 دلار خواهد بود.
آزاد شدن مارجین، سود تازهای ایجاد نمیکند. آن 240 دلار قبلاً بهعنوان هزینه معامله از موجودی کم نشده بود که حالا دوباره به موجودی اضافه شود. با بسته شدن موقعیت، محدودیت استفاده از آن برای پشتیبانی از همین قرارداد برداشته میشود.
اگر خرید زیانده شود چه میشود؟
بهجای سناریوی قبلی، فرض کنید خرید در Bid برابر با 1.1950 بسته شود. نتیجه اختلاف قیمت، منفی 50 دلار است:
10000 × (1.1950 − 1.2000) = −50 USD
با همان 5 دلار هزینه فرضی، زیان خالص 55 دلار و موجودی نهایی 1945 دلار میشود. در این حالت هم مارجین موقعیت آزاد میشود، اما زیان تحققیافته از موجودی کم شده است.
هر دو سناریو فرض میکنند معامله در قیمت گفتهشده بسته شده است. در عمل، قیمت اجرا میتواند با قیمت موردانتظار تفاوت داشته باشد. همچنین اگر شرایط مارجین حساب نقض شود، ممکن است موقعیت طبق قواعد بروکر زودتر بسته شود. مارجین اولیه را نباید سقف زیان فرض کرد؛ حمایتهایی مانند محدودیت مانده منفی، به مقررات و شرایط حساب بستگی دارند.
محاسبه معامله فروش چگونه است؟
در یک مثال مستقل، فروش 10000 یورو را در Bid برابر با 1.2000 باز میکنیم. برای بستن همین موقعیت فروش، خرید در Ask انجام میشود.
اگر Ask خروج 1.1950 باشد، نتیجه پیش از هزینههای جداگانه مثبت 50 دلار است:
10000 × (1.2000 − 1.1950) = 50 USD
اگر Ask خروج به 1.2050 برسد، نتیجه منفی 50 دلار میشود. در معامله فروش، افت نرخ به نفع موقعیت و افزایش نرخ به زیان آن است.
روش محاسبه را اینطور به خاطر بسپارید: برای خرید، اختلاف «قیمت خروج منهای قیمت ورود» را در حجم ضرب کنید؛ برای فروش، اختلاف «قیمت ورود منهای قیمت خروج» را در حجم ضرب کنید. از قیمتهای اجرایی متناسب با جهت معامله استفاده کنید.
با حجم به واحد ارز پایه، این محاسبه نتیجه را به ارز مظنه میدهد. در مثال EUR/USD نتیجه دلاری است. اگر ارز مظنه با ارز حساب متفاوت باشد، تبدیل ارز هم باید طبق شرایط قرارداد انجام شود.
هزینهها را چگونه در نتیجه نهایی حساب کنیم؟
اسپرد (Spread) فاصله قیمت خرید و فروش است. وقتی نتیجه را از Ask ورود و Bid خروجِ خرید، یا Bid ورود و Ask خروجِ فروش حساب کردهاید، اثر این فاصله در محاسبه وجود دارد. اسپرد را دوباره از همان نتیجه کم نکنید.
کمیسیون (Commission) میتواند جداگانه دریافت شود. مبلغ، مبنای محاسبه و زمان ثبت آن را در مشخصات حساب بخوانید. کمیسیون 4 دلاری مثال، مجموع هزینه ورود و خروج بود.
تعدیل نگهداری شبانه (Overnight Funding / Swap) به شرایط قرارداد، جفتارز، جهت موقعیت و مدت نگهداری وابسته است. چنین تعدیلی میتواند بدهکار یا بستانکار باشد. مبلغ و روزهای اعمال آن را از اطلاعات همان نماد بررسی کنید.
هزینه تبدیل ارز یا هزینههای قراردادی دیگر نیز ممکن است وجود داشته باشند. برای پیدا کردن نتیجه خالص، تمام هزینهها و تعدیلات مرتبط را یکبار حساب کنید، حتی اگر در گزارش بروکر در ردیفهای جدا نمایش داده شوند.
تغییر درصدی نرخ با بازده حساب یکی نیست
فرض کنید همان خرید بهجای 1.2050، در 1.2060 بسته شود. رشد نرخ نسبت به ورود 0.5% است و سود ناشی از اختلاف قیمت، قبل از هزینههای جداگانه، 60 دلار خواهد بود.
این 60 دلار معادل 25% مارجین 240 دلاری، اما فقط 3% موجودی اولیه 2000 دلاری است. هر سه درصد به یک سناریو مربوطاند؛ مبنای مقایسه آنها فرق دارد. در حرکت معکوس هم همین رابطه میتواند زیان بزرگی نسبت به مارجین ایجاد کند.
بنابراین از شنیدن «نرخ نیم درصد حرکت کرد» نمیتوان نتیجه گرفت موجودی حساب هم نیم درصد تغییر کرده است. اندازه موقعیت و هزینهها در نتیجه حساب نقش دارند.
مدت قرارداد و تعهد ارائهدهنده را بررسی کنید
CFDها ممکن است سررسید داشته باشند یا بدون سررسید مشخص ارائه شوند. در برخی ساختارهای فارکس چرخشی، قرارداد طبق شرایطش تمدید میشود. بدون سررسید بودن، به معنی نگهداری رایگان یا تضمین باز ماندن همیشگی موقعیت نیست.
از طرف دیگر، قرارداد مالی به اجرای تعهدات ارائهدهنده وابسته است. درست بودن جهت پیشبینی، تمام ریسکهای معامله را حذف نمیکند؛ وضعیت حقوقی طرف قرارداد، کیفیت اجرا و شرایط تسویه هم اهمیت دارند.
پیش از ورود، اندازه قرارداد، قیمتهای قابلاجرا، هزینهها، قواعد مارجین و روش خروج را مشخص کنید. در درس بعد بررسی میکنیم معاملهگر خرد این قراردادها را در چه ساختاری و با چه طرفی معامله میکند.


