
وقتی در پلتفرم روی Buy یا Sell کلیک میکنید، سفارش شما به کجا میرود؟ آیا وارد یک بورس جهانی میشود و مستقیماً با سفارش یک بانک بزرگ معامله میکند؟
برای پاسخ، باید سه موضوع را بشناسید: قرارداد شما با ارائهدهنده حساب، منابع قیمت آن ارائهدهنده و معاملاتی که ممکن است برای مدیریت ریسک خود انجام دهد. این سه به هم ارتباط دارند، اما هرکدام نقش مشخصی دارند.
تمرکز این درس بر مدل رایج CFD و معاملات خرد اهرمیِ خارج از بورس است که در آن، ارائهدهنده طرف قرارداد مشتری است. خرید و تحویل واقعی ارز یا معاملات بورسی، ساختار خودشان را دارند.
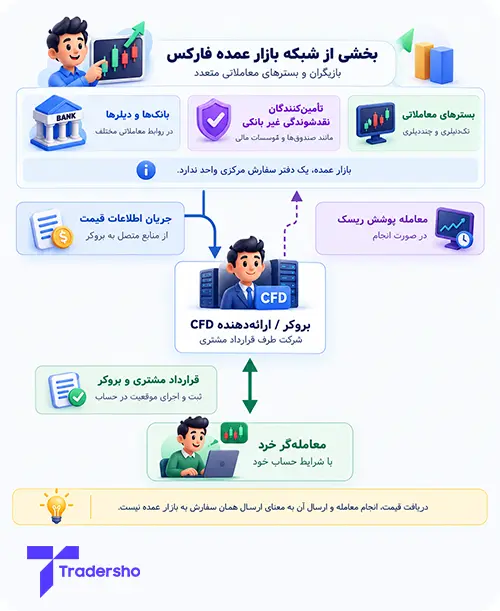
پاسخ سریع: معاملهگران خرد فارکس در بسیاری از حسابهای رایج CFD، مستقیماً با بازار بینبانکی یا یک بورس جهانی معامله نمیکنند؛ بلکه با شرکتی قرارداد دارند که ارائهدهنده حساب و طرف مقابل معامله آنهاست. این شرکت ممکن است قیمتها را از تأمینکنندگان نقدشوندگی دریافت کند و برای مدیریت ریسک خود، معاملات جداگانهای با طرفهای دیگر انجام دهد. بنابراین، مسیر دریافت قیمت، قرارداد مشتری و معاملات پوشش ریسک بروکر سه موضوع مرتبط اما متفاوتاند.
بازار فارکس یک تالار جهانی واحد ندارد
بخش عمده فعالیت بازار ارز در شبکهای از روابط معاملاتی میان بانکها، دیلرها، تأمینکنندگان نقدشوندگی غیربانکی، مؤسسات و بسترهای الکترونیکی انجام میشود.
این شبکه، یک دفتر سفارش مرکزی مشترک برای تمام معاملات جهان ندارد. بعضی بسترها دفتر سفارش خودشان را دارند، بعضی امکان دریافت قیمت از چند ارائهدهنده را فراهم میکنند و بعضی نیز به رابطه مستقیم مشتری و یک دیلر متکیاند.
بازار بیندیلری (Interdealer Market) به روابط و معاملات میان دیلرها اشاره دارد. بخش دیگری از فعالیت، معامله دیلرها با مشتریانشان است. اصطلاح «بازار بینبانکی» هم رایج است، اما امروز همه تأمینکنندگان نقدشوندگی، بانک نیستند.
بنابراین لازم است میان نام کلی «بازار فارکس» و قرارداد مشخصی که در حساب شما ثبت میشود، تفاوت بگذاریم.
قرارداد مشتری خرد در کدام رابطه شکل میگیرد؟
در مدل موردبحث، قرارداد شما با شرکتی منعقد میشود که طبق توافقنامه حساب، طرف معامله شماست. وقتی خرید CFD باز میکنید، آن شرکت در سمت مقابل همان قرارداد قرار دارد.
در این نقش، شرکت به حساب خود و بهعنوان طرف اصلی معامله (Principal) عمل میکند. در نقش نماینده یا واسطه اجرای سفارش (Agent)، وظیفه شرکت براساس توافق نمایندگی، ترتیب دادن اجرای سفارش برای مشتری است. برای تشخیص نقش واقعی باید قرارداد و سیاست اجرای سفارش را خواند.
اگر ارائهدهنده، طرف اصلی قرارداد شما باشد، رابطه مستقیم حقوقی شما با همان شرکت برقرار است. استفاده آن شرکت از قیمت یک بانک یا همکاری با یک تأمینکننده نقدشوندگی، بهتنهایی آن بانک را طرف مستقیم قرارداد شما نمیکند.
پس از کلیک روی Buy چه اتفاقی میافتد؟
نرمافزار معاملاتی ابزار ارسال درخواست و نمایش اطلاعات حساب است. برای نمونه، در ساختار توضیحدادهشده برای متاتریدر 5، سفارش از پلتفرم به بروکر ارسال میشود و در سرور، مواردی مانند شرایط قیمت و منابع حساب بررسی میشوند. سپس سفارش طبق سازوکار تعیینشده پردازش میشود؛ ممکن است اجرا یا رد شود یا در انتظار شرایط لازم بماند.
اگر معامله اجرا شود، جزئیات آن در سوابق حساب ثبت میشوند. ثبت یک موقعیت در پلتفرم، بهتنهایی نشان نمیدهد که سفارش شما مستقیماً با نام خودتان در یک بازار عمده اجرا شده است.
همین نرمافزار میتواند از معاملات بورسی هم پشتیبانی کند. بنابراین ظاهر پلتفرم یا نام نرمافزار، ساختار حقوقی و محل اجرای هر محصول را تعیین نمیکند؛ نوع ابزار، تنظیمات اجرا و قرارداد حساب اهمیت دارند.
مسیر قیمت با مسیر معامله فرق دارد
بروکر ممکن است قیمتهای قابلمعامله را از یک یا چند منبع دریافت کند و براساس ساختار حساب، قیمت Bid و Ask خود را به مشتری نشان دهد. این ارتباط، بخشی از فرایند قیمتگذاری است.
جدا از آن، بروکر ممکن است برای کاهش ریسک ناشی از موقعیتهای مشتریان، با طرف دیگری معامله کند. این فعالیت، پوشش ریسک (Hedging) نام دارد و به تصمیمها و سیاست مدیریت ریسک شرکت مربوط است.
دریافت قیمت از یک تأمینکننده ثابت نمیکند برای هر سفارش مشتری، معامله خارجی جداگانهای با همان حجم انجام میشود. همچنین معامله خارجی بروکر، در مدل موردبحث، قراردادی جدا از قرارداد مشتری است.
تأمینکننده نقدشوندگی چه نقشی دارد؟
تأمینکننده نقدشوندگی (Liquidity Provider یا LP) در این بحث، نهادی است که قیمت و امکان معامله را در چارچوب رابطه توافقشده فراهم میکند. این نهاد میتواند بانک یا یک مؤسسه غیربانکی باشد.
قیمت قابلاجرا به شرایطی مانند حجم، اعتبار طرفین، زمان و وضعیت بازار وابسته است. دسترسی به یک جریان قیمت با امکان اجرای هر مقدار معامله در همان قیمت یکسان نیست.
بعضی شرکتها از سامانههایی استفاده میکنند که قیمت چند منبع را کنار هم قرار میدهند. این کار میتواند دسترسی و انتخاب قیمت را تسهیل کند، اما مشتری همچنان باید بداند قراردادش با چه شرکتی است و اجرای سفارش تحت چه شرایطی انجام میشود.
پرایم بروکر و پرایم آو پرایم کجای این ساختارند؟
دسترسی به بازار عمده فقط به داشتن نرمافزار یا دیدن قیمت وابسته نیست. روابط اعتباری، وثیقه، حدود معامله و ترتیبات تسویه هم نقش دارند.
در خدمات پرایم بروکری (Prime Brokerage یا PB)، یک نهاد میتواند در چارچوب حدود اعتباری و طرفهای از پیش تعیینشده، امکان معامله مشتری نهادی را با استفاده از نام و اعتبار پرایم بروکر فراهم کند. تأیید معاملات، تسویه و گزارشدهی نیز میتوانند بخشی از این خدمات باشند.
در ساختار پرایم آو پرایم (Prime of Prime یا PoP)، یک واسطه از رابطه خود با پرایم بروکر استفاده میکند تا خدمات دسترسی و اعتبار را به مشارکتکنندگان دیگری، از جمله برخی بروکرها، ارائه دهد.
اینها نمونههایی از ترتیبات دسترسیاند. نباید برای همه بروکرها یک زنجیره ثابت و اجباری فرض کرد. همچنین داشتن چنین رابطهای در سطح بروکر، مشتری خرد را خودکار به مشتری مستقیم پرایم بروکر تبدیل نمیکند.
یک مثال از دو رابطه جداگانه
فرض کنید با «شرکت الف» قرارداد CFD دارید و خریدی به اندازه 10000 یورو روی EUR/USD باز میکنید. در قرارداد شما، شرکت الف سمت مقابل خرید قرار میگیرد.
حالا فرض کنیم الف تصمیم میگیرد ریسک قیمتی این موقعیت را با یک خرید متناظر نزد «تأمینکننده ب» پوشش دهد. در این وضعیت، دو رابطه وجود دارد: قرارداد شما با الف و معامله الف با ب.
اگر نتیجه قرارداد شما مثبت شود، تسویه آن از مسیر حساب و قرارداد شما با الف انجام میشود. وجود معامله الف با ب، بهخودیخود رابطه مستقیم قراردادی میان شما و ب ایجاد نمیکند.
این مثال فقط یک انتخاب ممکن را نشان میدهد. بروکر میتواند طبق سیاست خود، ریسک بخشی از موقعیتها یا خالص ریسک چند مشتری را پوشش دهد. جزئیات این تصمیمها را در درسهای بعد بررسی میکنیم. نامهای این مثال فرضیاند.
آیا معامله مشتری از بازار عمده جدا و بیارتباط است؟
قیمتگذاری قرارداد مشتری میتواند به شرایط بازار عمده وابسته باشد. همچنین پوشش ریسک بروکر میتواند به معاملهای در سطح بیرونی منجر شود. در نتیجه، ارتباط اقتصادی میان این سطوح وجود دارد.
آنچه باید روشن بماند، شکل این ارتباط است. ممکن است قرارداد شما با یک ارائهدهنده خرد برقرار باشد و اثر ریسک آن، همراه با موقعیتهای دیگر، در تصمیمهای معاملاتی آن شرکت منعکس شود. از این رابطه نمیتوان نتیجه گرفت هر سفارش کوچک مشتری، دقیقاً یک سفارش مستقل با همان نام و حجم در بازار عمده ایجاد میکند.
چرا قیمت دو بروکر ممکن است متفاوت باشد؟
در یک بازار پراکنده، منابع قیمت، ترکیب نقدشوندگی، حجم قابلاجرا، زمان دریافت داده و هزینههای ارائه خدمت میتوانند متفاوت باشند. بنابراین یکسان بودن نام EUR/USD الزاماً به معنی یکسان بودن تمام قیمتهای لحظهای و شرایط اجرا در دو حساب نیست.
برای مقایسه، همان لحظه، همان سمت Bid یا Ask و حجم مشابه را بررسی کنید. مقایسه Bid یک حساب با Ask حساب دیگر میتواند نتیجه گمراهکننده بدهد. تفاوت قیمت نمودار و قیمت اجرای معامله نیز باید براساس نوع داده و شرایط سفارش بررسی شود.
اختلاف غیرعادی را با زمان، حجم، قیمت درخواستی و قیمت اجراشده مستند کنید و با سیاست اجرای سفارش تطبیق دهید. صرف متفاوت بودن دو نمودار برای قضاوت قطعی درباره علت اختلاف کافی نیست.
این ساختار چه اثری بر تصمیم شما دارد؟
در قرارداد خرد OTC موردبحث، برای بستن و تسویه موقعیت به ارائهدهنده و شرایط حساب خود وابستهاید. داشتن همان نماد در بروکر دیگری، بهتنهایی امکان بستن قرارداد اول در حساب دوم را ایجاد نمیکند.
همچنین کیفیت منابع قیمت، وضعیت مالی طرف قرارداد و توان اجرای تعهدات اهمیت دارند. پوشش ریسک میتواند بخشی از ریسک ارائهدهنده را مدیریت کند، اما جای بررسی مجوز، قرارداد و نحوه اجرای سفارش را نمیگیرد.
خارج از بورس بودن (OTC) شکل ترتیب معامله را توصیف میکند. مجوز و نظارت، موضوع الزامات قانونی فعالیت شرکتاند. یک ارائهدهنده تحت نظارت هم میتواند قرارداد OTC ارائه کند.
برای شناخت حساب، این پرسشها را پاسخ دهید:
● شرکت طرف قرارداد من با چه نقشی فعالیت میکند؟
● قیمتها و شرایط اجرای محصول چگونه تعیین میشوند؟
● همکاری با LP یا پرایم بروکر دقیقاً چه اثری بر قرارداد من دارد؟
● برای بررسی اختلاف قیمت، اجرای سفارش یا تسویه، چه اسناد و مسیری در اختیار دارم؟
در درس بعد بررسی میکنیم بروکرهای فارکس چگونه ریسک این قراردادها را مدیریت میکنند و از چه مسیرهایی درآمد دارند.


