
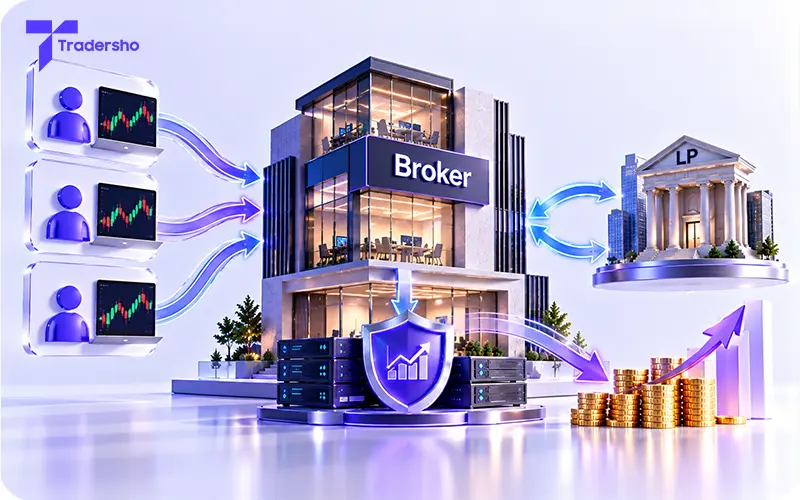
بروکری که طرف قرارداد مشتری است، با دو پرسش روبهرو میشود: از خدمات و معاملاتش چگونه درآمد به دست بیاورد، و ریسک تعهدات ناشی از موقعیتهای مشتریان را چگونه مدیریت کند؟
برای شناخت این کسبوکار، باید درآمدهای معاملاتی، سود و زیان قراردادهای مشتریان، نتیجه پوشش ریسک و هزینههای شرکت را کنار هم دید. سود یا زیان یک مشتری، بهتنهایی نتیجه نهایی کسبوکار بروکر را نشان نمیدهد.
تمرکز این درس بر مدل خرد OTC و CFD است که در آن، ارائهدهنده طرف اصلی قرارداد مشتری است. این درس مقدمهای برای شناخت روشهایی است که در ادامه دوره دقیقتر بررسی میکنیم.
پاسخ سریع: بروکرهای فارکس برای مدیریت ریسک میتوانند بخشی از موقعیتهای مشتریان را با یکدیگر خالص کنند، بخشی از ریسک را نزد خود نگه دارند یا آن را از طریق معامله با تأمینکنندگان نقدشوندگی پوشش دهند. درآمد آنها نیز ممکن است از اسپرد، افزوده قیمت، کمیسیون، هزینههای تأمین مالی و نتیجه ریسک نگهداشتهشده حاصل شود. بااینحال، درآمد معاملاتی با سود خالص شرکت یکسان نیست؛ زیرا هزینههای پوشش ریسک، عملیات، فناوری و سایر تعهدات نیز باید محاسبه شوند.
ریسک بروکر از کجا ایجاد میشود؟
وقتی مشتری خرید CFD روی EUR/USD باز میکند، بروکر در همان قرارداد سمت فروش قرار میگیرد. با افزایش نرخ، نتیجه ناشی از تغییر قیمت برای مشتری مثبت و برای بروکر در همان قرارداد منفی میشود. در موقعیت فروش مشتری، رابطه برعکس است.
این رابطه را فعلاً پیش از کارمزدها و در سطح همان قرارداد در نظر بگیرید. بروکر ممکن است موقعیتهای مشتریان دیگر یا معامله پوشش ریسک داشته باشد که نتیجه متفاوتی ایجاد کنند.
ریسک بازار (Market Risk) یعنی احتمال زیان ناشی از حرکت قیمتها. گرفتن اسپرد یا کمیسیون، این ریسک را خودکار از بین نمیبرد. اگر مواجهه باز شرکت بزرگ باشد، حرکت نامطلوب بازار میتواند از درآمد کارمزدی آن بیشتر زیان ایجاد کند.
بروکر باید خالص موقعیتها را ببیند
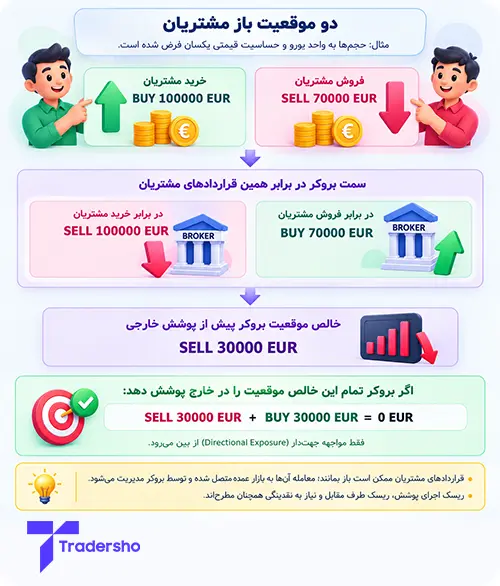
فرض کنید همه موقعیتهای مثال روی EUR/USD و با حساسیت قیمتی یکساناند. مجموع خرید مشتریان 100000 یورو و مجموع فروش آنها 70000 یورو است.
سمت بروکر در برابر این قراردادها، فروش 100000 یورو و خرید 70000 یورو خواهد بود. بنابراین خالص موقعیت قیمتی بروکر، فروش 30000 یورو است.
در چنین مثال سادهای، اگر نرخ 0.0010 دلار بهازای هر یورو بالا برود، اثر تغییر قیمت بر خالص موقعیت بروکر، پیش از هزینهها، منفی 30 دلار میشود:
30000 × 0.0010 = 30 USD
جهت اثر برای بروکر منفی است، چون خالص موقعیتش فروش است. به همین دلیل، جمع حجم همه سفارشها را نمیتوان بدون توجه به جهت آنها، معادل ریسک جهتدار شرکت گرفت.
کاهش ریسک با استفاده از موقعیتهای مخالف مشتریان، بخشی از مفهوم داخلیسازی (Internalisation) است. این کار، قراردادهای مشتریان را لغو یا موقعیتهای حساب آنها را خودکار بسته نمیکند.
اگر بروکر بخواهد تمام خالص فروش 30000 یورویی مثال را در خارج پوشش دهد، خریدی معادل 30000 یورو انجام میدهد. با فرض پوشش دقیق، مواجهه جهتدار این مثال صفر میشود؛ ریسکهای دیگر همچنان وجود دارند.
بروکر چه انتخابهایی برای مدیریت ریسک دارد؟
نگه داشتن بخشی از ریسک: شرکت میتواند در محدوده سیاست و توان مالی خود، بخشی از مواجهه قیمتی را نگه دارد. نتیجه این بخش با حرکت بازار تغییر میکند و میتواند سود یا زیان ایجاد کند.
پوشش خارجی ریسک: شرکت با تأمینکننده نقدشوندگی یا طرف دیگری، معاملهای انجام میدهد که ریسک قیمتی قراردادهای مشتریان را کاهش دهد. این معامله هزینه و شرایط اجرای خودش را دارد.
خالصسازی و پوشش ریسک باقیمانده: شرکت موقعیتهای مخالف را در سطح سبد خود در نظر میگیرد و برای بخش باقیمانده، تصمیم میگیرد چه مقدار ریسک را نگه دارد یا پوشش دهد.
این تصمیمها میتوانند با تغییر حجم، نوسان، نقدشوندگی و حدود ریسک شرکت تغییر کنند. در عمل، نباید فرض کرد همه سفارشها الزاماً بهصورت تکبهتک و با یک روش ثابت مدیریت میشوند.
در اصطلاح رایج صنعت، B-Book با نگه داشتن ریسک معاملات مشتریان بدون پوشش خارجی متناظر ارتباط دارد؛ A-Book به پوشش خارجی آن ریسک اشاره میکند. مدل ترکیبی (Hybrid) از ترکیب روشها استفاده میکند. معنای دقیق اجرای این سیاستها را در درسهای بعد باز میکنیم.
مسیرهای اصلی درآمد کداماند؟
اسپرد و افزوده قیمت
بروکر میتواند از فاصله قیمتهای معامله یا افزوده قیمت (Mark Up) درآمد داشته باشد. مارکاپ، مبلغی است که ممکن است در قیمت نهایی مشتری لحاظ شود و به جبران خدمت، هزینه یا ریسک ارائهدهنده کمک کند.
اما کل اسپردی که مشتری میبیند، الزاماً سود باقیمانده برای بروکر نیست. شرکت ممکن است برای پوشش خارجی، خودش با فاصله Bid و Ask و هزینههای دیگری روبهرو شود. نتیجه را باید با قیمتهای واقعی هر دو رابطه محاسبه کرد.
کمیسیون
کمیسیون میتواند براساس حجم یا روش دیگری که در شرایط حساب آمده دریافت شود. مبلغ، حداقل احتمالی و نحوه محاسبه ورود و خروج باید روشن باشند.
درآمد مبتنی بر حجم معامله، الزاماً به زیانده بودن هر مشتری وابسته نیست. در عین حال، دریافت کمیسیون به معنی نبود ریسک یا نبود تعارض منافع هم نیست.
نگهداری و تأمین مالی
در برخی قراردادها، بابت نگهداری موقعیت، تعدیل یا هزینه تأمین مالی اعمال میشود. ارائهدهنده نیز ممکن است در سطح پوشش و تأمین مالی خود هزینه داشته باشد. پس مبلغی که از مشتری دریافت شده را نباید بدون در نظر گرفتن هزینه متناظر، سود خالص فرض کرد.
نتیجه ریسک نگهداشتهشده
اگر بخشی از ریسک مشتریان پوشش داده نشده باشد، نتیجه آن بر درآمد معاملاتی شرکت اثر میگذارد. زیان قیمتی مشتری میتواند در سمت مقابل همان قرارداد برای بروکر سود ایجاد کند و سود مشتری میتواند برای آن بخش زیان باشد. برای نتیجه کل شرکت باید سایر مشتریان، پوششها و هزینهها را هم حساب کرد.
چگونه مشتری و بروکر میتوانند همزمان نتیجه مثبت داشته باشند؟
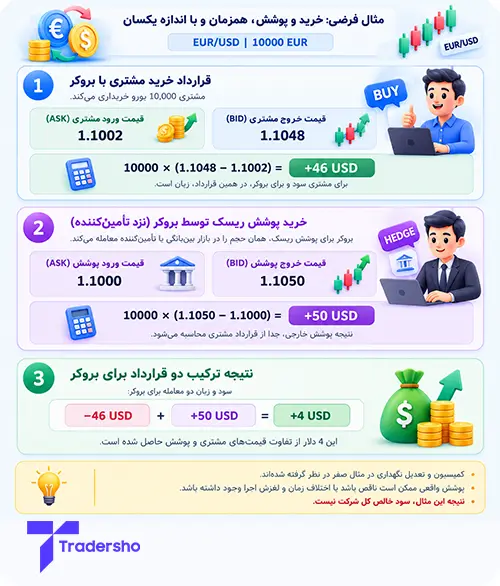
یک خرید فرضی EUR/USD با اندازه 10000 یورو را در نظر بگیرید. مشتری در Ask برابر با 1.1002 وارد میشود و در Bid برابر با 1.1048 خارج میشود. نتیجه او چنین است:
10000 × (1.1048 − 1.1002) = 46 USD
بروکر در همان قرارداد، نتیجه قیمتی منفی 46 دلار دارد. حالا فرض کنید همزمان با ورود مشتری، خرید پوشش با همان اندازه را در Ask برابر با 1.1000 باز کرده و همزمان با خروج، آن را در Bid برابر با 1.1050 بسته باشد:
10000 × (1.1050 − 1.1000) = 50 USD
حاصل دو قرارداد برای بروکر مثبت 4 دلار است:
−46 + 50 = 4 USD
این مثال فرض میکند کمیسیون و تعدیل نگهداری در هر دو رابطه صفر باشند. چهار دلار از تفاوت قیمتهای مشتری و پوشش حاصل شده و هزینههای عملیاتی شرکت هنوز لحاظ نشدهاند.
قیمتهای Ask و Bid اجرایی، اثر فاصله خرید و فروش را در محاسبه دارند؛ اسپرد را دوباره بهصورت هزینه یا درآمد جداگانه به همین نتیجه اضافه یا از آن کم نکنید.
در اجرای واقعی، قیمت پوشش، زمان اجرا و اندازه پوشش ممکن است با فرض مثال فرق کنند. بنابراین این محاسبه، تضمین درآمد ثابت برای هر معامله نیست.
درآمد معاملاتی با سود خالص شرکت فرق دارد
برای ارزیابی کسبوکار، باید نتیجه قراردادهای مشتریان و پوششها، درآمدهای کارمزدی و هزینههای مربوط را کنار هم دید. هزینه فناوری، کارکنان، تأمین نقدینگی، اداره شرکت و سایر مخارج هم بر سود نهایی اثر دارند.
همچنین واریز مشتری به حساب یا درگیر شدن بخشی از موجودی بهعنوان مارجین، بهخودیخود درآمد معاملاتی بروکر نیست. نگهداری وجوه مشتری، حقوق و تعهدات مربوط به خودش را دارد.
پس از یک عدد مانند «مجموع کمیسیون دریافتی» یا «مجموع زیان مشتریان» نمیتوان مستقیماً سود خالص شرکت را نتیجه گرفت.
پوشش ریسک چه محدودیتهایی دارد؟
ریسک اجرا: پوشش ممکن است با تأخیر، لغزش یا فقط برای بخشی از حجم اجرا شود. در فاصله زمانی میان معاملات، ریسک قیمت باقی میماند.
ریسک طرف مقابل: بروکر برای اجرای تعهدات طرف پوشش هم ریسک دارد. توان مالی و شرایط آن رابطه مهماند.
ریسک نقدینگی: شرکت باید منابع کافی برای تعهدات، مارجین پوشش و نیازهای نقدی خود داشته باشد. کاهش ریسک جهت قیمت، نیاز به نقدینگی را حذف نمیکند.
ریسک عملیاتی: اختلال فناوری، خطای پردازش و مشکلات مدیریتی میتوانند بر اجرای سفارش و تسویه اثر بگذارند.
به همین دلیل، مدیریت ریسک فقط انتخاب A-Book یا B-Book نیست. تعیین حدود مواجهه، پایش موقعیتها و آمادگی برای شرایط غیرعادی هم اهمیت دارند.
تعارض منافع را چگونه بفهمیم؟
وقتی شرکت ریسک را نگه میدارد، میان نتیجه قیمتی مشتری و نتیجه آن بخش از معاملات شرکت، تضاد اقتصادی وجود دارد. در مدل درآمد مبتنی بر کارمزد هم افزایش تعداد یا حجم معاملات میتواند درآمد شرکت را بالا ببرد، حتی اگر به نفع مشتری نباشد.
این ساختارها اهمیت شفافیت قیمت، اجرای منصفانه، مدیریت تعارض منافع و نظارت را نشان میدهند. نام مدل بهتنهایی برای قضاوت درباره کیفیت بروکر کافی نیست. قرارداد، هزینهها، سیاست اجرا و پوشش ریسک باید قابلفهم و قابلبررسی باشند.
در درس بعد، مدل B-Book را دقیقتر بررسی میکنیم: وقتی بروکر ریسک بازار را نگه میدارد، چه اتفاقی در سطح قرارداد و سبد موقعیتهایش میافتد؟


