
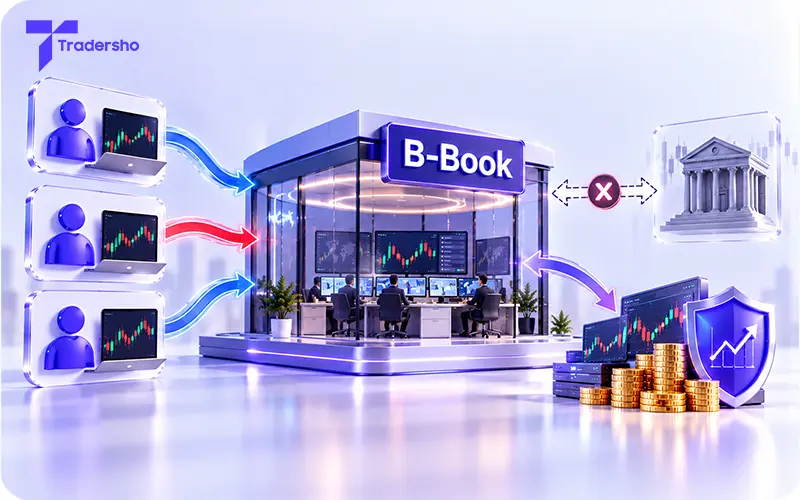
وقتی بروکر طرف قرارداد CFD مشتری است، در سمت مقابل همان معامله قرار میگیرد. پرسش بعدی این است که ریسک قیمتی این رابطه را نگه میدارد یا برای کاهش آن، معاملهای در خارج انجام میدهد.
در اصطلاح رایج صنعت، B-Book به حالتی اشاره دارد که بروکر ریسک معامله مشتری را بدون پوشش خارجی متناظر نگه میدارد. نتیجه این انتخاب به حرکت بازار و وضعیت سایر موقعیتهای شرکت وابسته است.
در این درس، ابتدا یک قرارداد را جداگانه بررسی میکنیم و بعد سراغ پیامدهای آن برای کل کسبوکار بروکر میرویم.
پاسخ سریع: مدل B-Book در فارکس به حالتی گفته میشود که بروکر ریسک بازار ناشی از قرارداد مشتری را بدون انجام پوشش خارجی متناظر نگه میدارد. در این وضعیت، اگر مشتری از تغییر قیمت سود کند، نتیجه قیمتی همان قرارداد برای بروکر منفی است و اگر مشتری زیان کند، نتیجه قیمتی بروکر مثبت خواهد بود. بااینحال، نتیجه یک قرارداد لزوماً نشاندهنده سود یا زیان کل شرکت نیست؛ زیرا سایر موقعیتها، کارمزدها و هزینهها نیز بر نتیجه نهایی اثر میگذارند.
ویژگی اصلی B-Book چیست؟
ویژگی تعیینکننده این مدل، نگه داشتن ریسک بازار است. صرفِ طرف قرارداد بودن، برای تشخیص B-Book کافی نیست؛ ارائهدهنده میتواند طرف قرارداد مشتری بماند و همزمان ریسک خود را با معاملهای دیگر پوشش دهد.
همچنین بازارسازی (Market Making) به ارائه قیمت و آمادگی برای معامله در سمت مقابل اشاره دارد. تصمیم درباره پوشش ریسک، موضوع دیگری است. بنابراین نباید هر ارائهدهندهای را که قیمت Bid و Ask میدهد، خودکار B-Book فرض کرد.
یک بروکر میتواند برای بعضی موقعیتها ریسک را نگه دارد و برای بخش دیگری پوشش انجام دهد. به همین دلیل، این اصطلاح را همراه با سیاست واقعی مدیریت ریسک بخوانید، نه بهعنوان توضیح کامل تمام فعالیتهای شرکت.
یک قرارداد فرضی، با دو پایان متفاوت
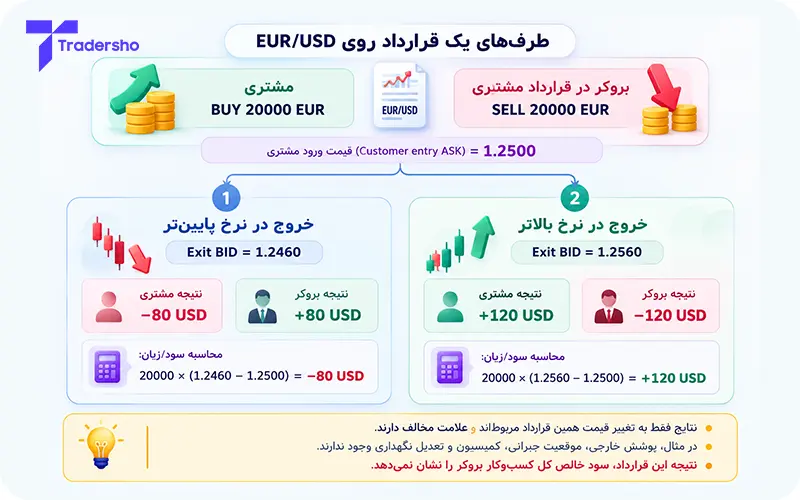
فرض کنید مشتری، خرید CFD روی EUR/USD را با اندازه 20000 یورو در قیمت اجرایی Ask برابر با 1.2500 باز میکند. بروکر در همین قرارداد، سمت فروش 20000 یورو قرار دارد.
برای جدا کردن اثر قیمت، این فرضها را در نظر میگیریم:
● بروکر برای این ریسک، پوشش خارجی انجام نداده است.
● موقعیت دیگری نداریم که اثر قیمتی آن را جبران کند.
● کمیسیون و تعدیل نگهداری در مثال صفرند.
● موقعیت در قیمت خروجی که برای هر سناریو میگوییم، بسته میشود.
پایان اول: مشتری زیان میکند
اگر مشتری خرید خود را در Bid برابر با 1.2460 ببندد، نتیجه تغییر قیمت برای او منفی 80 دلار است:
20000 × (1.2460 − 1.2500) = −80 USD
بروکر در سمت مقابل همین قرارداد، نتیجه مثبت 80 دلار دارد. این سود قیمتی حاصل نگه داشتن ریسک بوده است؛ با حرکت نزولی نرخ، فروش بروکر در برابر خرید مشتری نتیجه مثبت گرفته است.
پایان دوم: مشتری سود میکند
حالا بهجای پایان قبلی، فرض کنید مشتری در Bid برابر با 1.2560 خارج شود. نتیجه او مثبت 120 دلار است:
20000 × (1.2560 − 1.2500) = 120 USD
نتیجه بروکر در همان قرارداد، منفی 120 دلار خواهد بود. چون پوششی در مثال وجود ندارد، سودی از یک معامله خارجی نداریم که این زیان را جبران کند.
این دو، پایانهای جایگزیناند؛ نتایجشان را با هم جمع نمیکنیم. هرکدام نشان میدهد پذیرش ریسک بازار میتواند برای بروکر نتیجه مثبت یا منفی داشته باشد.
آیا سود و زیان بروکر همیشه معکوس نتیجه مشتری است؟
در سطح نتیجه قیمتیِ همان قرارداد دوطرفه، رابطهای که در مثال دیدیم برقرار است. اما سود خالص کل شرکت به یک قرارداد محدود نمیشود.
بروکر ممکن است قراردادهای مشتریان دیگر، پوششهای خارجی، درآمدهای کارمزدی و هزینههای عملیاتی داشته باشد. بنابراین از اینکه یک مشتری 120 دلار سود کرده، نمیتوان نتیجه گرفت کل کسبوکار بروکر هم دقیقاً 120 دلار زیان کرده است.
اگر کارمزد جداگانهای هم وجود داشته باشد، باید آن را مطابق شرایط حساب محاسبه کرد. اثر فاصله خرید و فروش در Ask ورود و Bid خروج مثال وجود دارد؛ اسپرد را دوباره از نتیجه مشتری کم یا به نتیجه بروکر اضافه نکنید.
دریافت قیمت با پوشش ریسک یکی نیست
یک ارائهدهنده میتواند قیمت یا داده بازار را از منابع بیرونی بگیرد، اما ریسک بعضی قراردادها را نزد خودش نگه دارد. دریافت جریان قیمت، بهتنهایی به معنی انجام معامله پوشش برای هر سفارش نیست.
در B-Book، قرارداد مشتری و تعهد مالی حاصل از آن همچنان اهمیت دارند. برای شناخت ساختار باید پرسید چه شرکتی طرف قرارداد است، قیمت چگونه تعیین میشود و سیاست پوشش ریسک چیست.
ظاهر پلتفرم، نام سرور یا شباهت نمودار با یک منبع دیگر، پاسخ کامل این پرسشها را نمیدهد.
ریسک پیش از بسته شدن معامله هم وجود دارد
اگر خرید مشتری در سود شناور باشد، ارزش تعهد بروکر در همان قرارداد تغییر کرده است، حتی اگر مشتری هنوز موقعیت را نبسته یا درخواست برداشت نداده باشد.
مدیریت ریسک به بررسی برداشتهای انجامشده محدود نیست. شرکت باید موقعیتهای باز و نتیجه آنها در قیمتهای روز را پایش کند و ببیند حرکتهای احتمالی بازار چه اثری بر منابع مالیاش دارند.
همچنین مارجین مشتری را نباید سقف زیان بروکر دانست. ارزش اسمی خرید 20000 یوروییِ مثال در نرخ 1.2500، برابر با 25000 دلار است. با مارجین فرضی 2%، مشتری به 500 دلار مارجین نیاز دارد.
اگر این خرید در Bid برابر با 1.2800 بسته شود، سود قیمتی مشتری 600 دلار و نتیجه سمت مقابل بروکر منفی 600 دلار میشود:
20000 × (1.2800 − 1.2500) = 600 USD
پس مبلغ 500 دلار مارجین، حداکثر تعهد قیمتی بروکر را تعیین نکرده است. مارجین مشتری و توان مالی شرکت، نقشهای متفاوتی دارند.
تعداد مشتریان بهتنهایی میزان ریسک را مشخص نمیکند
فرض کنید 10 مشتری، هرکدام همان خرید 20000 یورویی را باز کرده باشند و هیچ موقعیت مخالف یا پوششی وجود نداشته باشد. سمت فروش بروکر در مجموع به 200000 یورو میرسد.
با رشد نرخ از 1.2500 به 1.2560، اثر قیمتی این مجموعه برای بروکر منفی 1200 دلار است. تمرکز معاملات در یک جهت میتواند ریسک را بزرگ کند، حتی اگر تعداد معاملات زیاد نباشد.
در مقابل، موقعیتهای مخالف مشتریان میتوانند بخشی از حساسیت قیمتی را جبران کنند. برای ارزیابی ریسک باید حجم، جهت و رابطه موقعیتها را دید. درصد مشتریان سودده یا زیانده، بهتنهایی نتیجه مالی شرکت را توضیح نمیدهد؛ اندازه سود و زیانها هم مهم است.
نگه داشتن ریسک چگونه کنترل میشود؟
تعیین حدود موقعیت: شرکت مشخص میکند چه اندازه مواجهه خالص در هر بازار میتواند نگه دارد. حدود باید با منابع مالی و شرایط بازار سازگار باشند.
پایش ارزش روز: سود و زیان موقعیتهای باز باید بهموقع ارزیابی شوند. ریسک امروز را نمیتوان فقط از نتایج معاملات بستهشده دیروز شناخت.
بررسی سناریوهای نامطلوب: شرکت باید اثر جهش قیمت، تمرکز موقعیتها و کاهش نقدشوندگی را بررسی کند. این کار کمک میکند زیانهای احتمالی در شرایط دشوار را بسنجد.
آمادگی مالی و عملیاتی: داشتن منابع کافی، سامانه پایدار و فرایند تسویه، برای اجرای تعهدات اهمیت دارد. کوچک بودن زیان محاسبهشده در یک سناریوی معمول، تضمین کافی برای همه شرایط نیست.
بازبینی میزان ریسک نگهداشتهشده: اگر مواجهه از حدود تعیینشده عبور کند، شرکت میتواند طبق سیاست و شرایط مربوط، بخشی از آن را پوشش دهد. در این وضعیت باید وضعیت واقعی ریسک را بررسی کرد، نه اینکه صرفاً یک نام ثابت به کل فعالیت شرکت داد.
این موارد، اجزای مدیریت ریسکاند. کنترل ریسک باید در چارچوب مقررات و توافقنامه حساب انجام شود؛ نگه داشتن ریسک، مجوز رفتار ناعادلانه با مشتری ایجاد نمیکند.
تعارض منافع در این مدل چیست؟
در قرارداد پوششدادهنشده، سود قیمتی مشتری برای سمت مقابل زیان ایجاد میکند. همین تضاد اقتصادی، اهمیت مدیریت تعارض منافع را بالا میبرد.
اما وجود تعارض اقتصادی را نباید بدون بررسی رفتار و شواهد، معادل وقوع تخلف گرفت. کیفیت قیمتگذاری، نحوه رسیدگی به سفارش، تسویه، شکایت و نظارت باید بررسی شوند.
همچنین درآمد کارمزدی هم میتواند انگیزه افزایش حجم یا دفعات معامله ایجاد کند. بنابراین انتقال ریسک به بیرون، بهتنهایی تمام تعارضهای ممکن را حذف نمیکند.
برای ارزیابی ارائهدهنده، به این موارد توجه کنید:
● شرکت طرف قرارداد چه مجوز مرتبطی دارد؟
● قیمتها، هزینهها و شرایط اجرای سفارش چگونه توضیح داده شدهاند؟
● سیاست مدیریت ریسک و رسیدگی به اختلاف تا چه حد روشن است؟
● چه حمایتها و مسیرهای شکایتی واقعاً شامل حساب شما میشوند؟
اینکه بروکر در یک معامله ریسک را نگه داشته باشد، بهتنهایی کیفیت کل خدمات آن را مشخص نمیکند. آنچه برای مشتری اهمیت دارد، اجرای تعهدات مطابق قرارداد و مقررات است.
در درس بعد، مدل A-Book را بررسی میکنیم؛ جایی که ارائهدهنده برای کاهش ریسک بازار، معامله پوشش خارجی انجام میدهد.


