
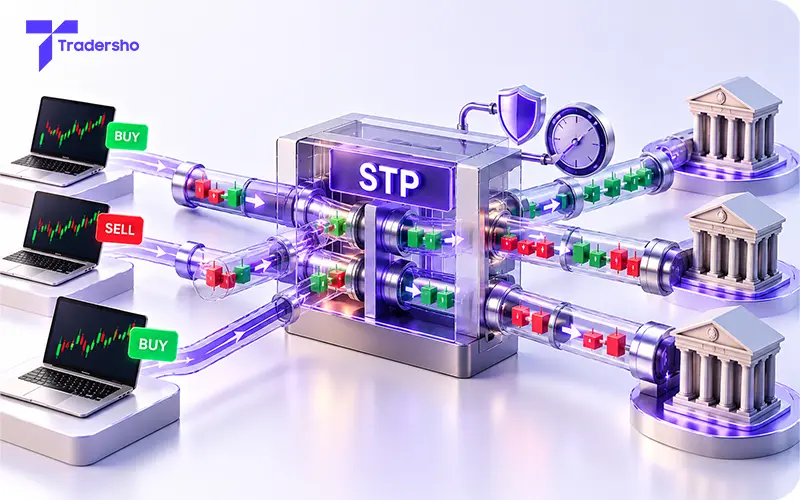
در درس قبل دیدیم اگر بروکر معامله مشتری را تأیید کند و بعد سراغ پوشش برود، ممکن است قیمت معامله بیرونی تغییر کرده باشد. در چنین حالتی، بخشی از درآمد موردانتظار بروکر از بین میرود یا نتیجه دو قرارداد به زیان تبدیل میشود.
حالا یک ترتیب دیگر را بررسی میکنیم: بروکر اجرای معامله مشتری را به انجام معامله متناظر در بیرون وابسته کند. یعنی ابتدا نتیجه اجرای بیرونی مشخص شود و سپس اجرای مرتبط در حساب مشتری تأیید شود.
این الگو یکی از سازوکارهایی است که در معاملات خردهفروشی فارکس با عنوان STP درباره آن صحبت میشود. برای فهم درست آن، باید خود اصطلاح را از شیوه مدیریت ریسک و نقش حقوقی بروکر جدا کنیم.
پاسخ سریع: STP مخفف Straight-Through Processing و به معنای پردازش مستقیم و خودکار مراحل معامله است. در بازار فارکس خردهفروشی، این اصطلاح گاهی برای توصیف اجرای سفارشها از طریق تأمینکنندگان نقدشوندگی استفاده میشود. در یک الگوی وابسته به اجرای بیرونی، بروکر میتواند تأیید معامله مشتری را به نتیجه اجرای متناظر نزد تأمینکننده نقدشوندگی گره بزند. این روش ممکن است ریسک ناشی از قطعیکردن قیمت مشتری پیش از مشخصشدن نتیجه پوشش را کاهش دهد؛ اما نام STP بهتنهایی نقش حقوقی بروکر، کیفیت اجرا یا میزان ریسک آن را مشخص نمیکند.
STP دقیقاً به چه معناست؟
STP مخفف Straight-Through Processing است. معنای اصلی آن، پردازش خودکار مراحل معامله یا انتقال وجه، بدون نیاز به ورود دوباره اطلاعات و مداخله دستی در هر مرحله است. بسته به فرایند، این مراحل میتوانند ثبت، تطبیق، تأیید و تسویه را دربر بگیرند.
این تعریف، درباره نحوه پردازش است. از خودکاربودن فرایند بهتنهایی نمیتوان نتیجه گرفت که شرکت چه مقدار ریسک بازار نگه میدارد یا با چه کسی قرارداد دارد.
در تبلیغات فارکس، STP گاهی برای توصیف اجرای متصل به تأمینکنندگان نقدشوندگی استفاده میشود. اما صرف دیدن این سه حرف، جزئیات اجرای سفارش را روشن نمیکند. باید ببینیم سیاست اجرای بروکر دقیقاً چه میگوید.
STP و A-Book چه تفاوتی دارند؟
در درسهای این دوره، A-Book را برای توضیح پوشش بیرونی ریسک بازار به کار بردیم. STP در معنای عمومی، درباره خودکاربودن پردازش است. این دو میتوانند همپوشانی داشته باشند؛ نباید آنها را همیشه دو دسته کاملاً جدا و ناسازگار تصور کنیم.
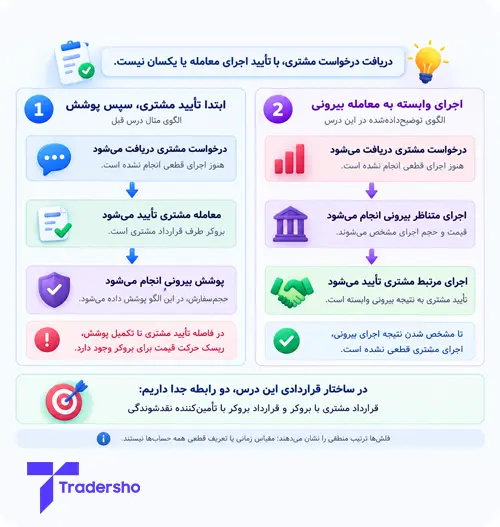
برای ادامه این درس، دو ترتیب سادهشده را مقایسه میکنیم:
تأیید مشتری و سپس پوشش: بروکر ابتدا اجرای مشتری را تأیید میکند و بعد معامله بیرونی را انجام میدهد. تا تکمیل پوشش، ممکن است در معرض حرکت قیمت باشد؛ همان مسئلهای که در درس قبل بررسی کردیم.
اجرای وابسته به معامله بیرونی: بروکر درخواست مشتری را دریافت میکند، اجرای متناظر را در بیرون پیگیری میکند و تأیید معامله مشتری را به نتیجه آن گره میزند. دریافت درخواست، هنوز به معنی بازشدن قطعی موقعیت مشتری نیست.
تمرکز این درس روی ترتیب دوم است. این مقایسه، توضیح یک سازوکار اجراست؛ تعریفی قطعی برای تمام حسابهایی که در نامشان A-Book یا STP دارند نیست.
اجرای وابسته به معامله بیرونی چگونه پیش میرود؟
فرض کن مشتری درخواست خرید EUR/USD میفرستد. در نمونهای که بررسی میکنیم، مراحل منطقی چنیناند:
- بروکر درخواست را دریافت و شرایط مربوط به حساب و سفارش را بررسی میکند.
- سامانه بروکر برای انجام خرید متناظر، به مسیر اجرای بیرونی متصل میشود.
- وقتی اجرای بیرونی با حجم و قیمت مشخص تأیید شد، اجرای مرتبط در حساب مشتری نیز مطابق شرایط توافقشده تأیید میشود.
ممکن است در یک ساختار، قیمت و حجم دو معامله یکسان باشند و کمیسیون جداگانه دریافت شود. در ساختاری دیگر، هزینه اعلامشدهای در قیمت نهایی اعمال شود. جزئیات باید از قرارداد و سیاست قیمتگذاری مشخص باشند.
این مراحل میتوانند بسیار سریع و بهصورت خودکار انجام شوند. ترتیب منطقی پیامها را نباید به معنی وجود یک فاصله زمانی ثابت یا قابلتوجه بین دو معامله دانست.
آیا مشتری مستقیماً با LP معامله میکند؟
در ساختار موردبحث ما، بروکر همچنان طرف قرارداد مشتری است. تأمینکننده نقدشوندگی یا LP، طرف معامله بیرونی بروکر است. بنابراین دو رابطه قراردادی جدا داریم.
برای خرید مشتری، بروکر در قرارداد مشتری فروشنده است و در معامله بیرونی خرید متناظر انجام میدهد. خودکاربودن ارتباط یا وابستگی دو اجرا، مشتری را به طرف مستقیم قرارداد LP تبدیل نمیکند.
البته ساختار نمایندگی هم در بازارهای مالی وجود دارد و نقش واسطه در آن متفاوت است. برای تشخیص نقش یک شرکت، باید قراردادش را خواند؛ عبارت STP بهتنهایی پاسخ کافی نیست.
چرا این ترتیب میتواند ریسک اجرای بروکر را کاهش دهد؟
اگر بروکر قبل از مشخصشدن قیمت پوشش، اجرای مشتری را در قیمت معینی قطعی کند، اختلاف نامطلوب قیمت بیرونی میتواند به زیان خودش تبدیل شود.
اما وقتی اجرای مشتری به اجرای متناظر بیرونی وابسته است، سامانه میتواند قیمت نهایی مشتری را بر اساس نتیجه همان اجرا و هزینههای توافقشده تعیین کند. این هماهنگی، خطر ناشی از قطعیکردن قیمت مشتری پیش از مشخصشدن نتیجه پوشش را کاهش میدهد.
بهای این وابستگی برای مشتری، میتواند انتظار برای تأیید بیرونی یا تفاوت قیمت نهایی با قیمت دیدهشده هنگام ارسال درخواست باشد. با این حال، نمیتوان صرفاً از نام STP نتیجه گرفت که هر بروکر حتماً کندتر، سریعتر یا دارای لغزش بیشتر است. کیفیت سامانه و مسیر اجرا اهمیت دارد.
یک مثال از تغییر قیمت مشتری
فرض کن مشتری درخواست خرید معادل 15000 یورو روی EUR/USD میفرستد. هنگام ارسال، قیمت Ask روی صفحه 1.0800 است.
برای سادهسازی، فرض میکنیم این حساب، قیمت اجرای بیرونی را بدون مارکآپ به مشتری منتقل میکند و کمیسیون را جداگانه میگیرد. اعداد زیر فقط اختلاف قیمت را نشان میدهند و کمیسیون در آنها محاسبه نشده است.
تا انجام معامله متناظر، قیمت تغییر میکند. خرید بیرونی بروکر در Ask برابر با 1.0803 اجرا و خرید مشتری نیز در همین قیمت تأیید میشود.
مشتری نسبت به قیمت دیدهشده، 3 پیپ گرانتر خریده است. اثر مالی این اختلاف برای حجم مثال:
15000 × (1.0803 − 1.0800) = 4.50 دلار
این 4.50 دلار، هزینه اجرای گرانتر نسبت به انتظار است؛ به معنی سود 4.50 دلاری بروکر نیست. در فرض ما، خود بروکر نیز خرید بیرونی را در همان 1.0803 انجام داده است.
همچنین این عدد، زیان نهایی یک معامله بستهشده نیست. برای محاسبه نتیجه کامل مشتری، قیمت خروج و تمام هزینههای مربوط لازماند.
حالا حالت جایگزین را در نظر بگیر: اگر خرید بیرونی و خرید مشتری در 1.0798 تأیید شوند، مشتری 2 پیپ ارزانتر از قیمت اولیه خریده است. اثر مثبت این اختلاف برای همان حجم، 3 دلار خواهد بود.
بنابراین لغزش میتواند به نفع یا ضرر مشتری باشد. این موضوع به معنی احتمال برابر این دو حالت یا تضمین انتقال بهبود قیمت توسط هر حسابی نیست؛ شیوه برخورد با هر دو جهت باید روشن باشد.
اگر معامله بیرونی انجام نشود چه میشود؟
در الگوی وابسته به اجرای بیرونی، نبود اجرای متناظر میتواند مانع تأیید معامله مشتری شود. درخواست ممکن است طبق شرایط سفارش رد یا لغو شود، یا بخشی از حجم اجرا شود.
برای نمونه، برخی سیاستهای اجرا، انجام کامل حجم را شرط میگذارند. برخی دیگر اجازه اجرای حجم موجود و لغو باقیمانده را میدهند. این گزینهها به ابزار، سامانه و شرایط حساب بستگی دارند.
محدودکردن قیمت قابلقبول هم میتواند احتمال اجرای سفارش را کاهش دهد. اگر قیمت از محدوده سفارش خارج شود، ممکن است معاملهای انجام نشود. هیچکدام از این شرایط را نباید صرفاً از برچسب STP حدس زد.
اصطلاح «Riskless Principal» یعنی هیچ ریسکی وجود ندارد؟
برای بعضی ساختارهای اجرای متناظر، اصطلاحهای Riskless Principal و Matched Principal را میبینی. نکته مشترک این است که شرکت، با وجود قرارگرفتن میان دو طرف، خودش نیز طرف قرارداد است.
در تعریف مقرراتی Matched Principal، شرایط مشخصی مانند اجرای همزمان دو سمت، قرارنگرفتن واسطه در معرض ریسک بازار طی اجرا و محدودبودن منفعت معامله به کمیسیون یا هزینه از پیش اعلامشده وجود دارد. صرف نوشتن STP روی سایت، تحقق این شرایط را ثابت نمیکند.
واژه Riskless را هم نباید «بدون هیچ نوع ریسک» ترجمه کرد. ریسک اعتباری، اختلال سامانه و انجامنشدن تعهدات همچنان موضوع ارزیابیاند. مشتری نیز به توانایی بروکر برای انجام تعهداتش وابسته میماند.
برای شناخت یک حساب، این موارد را روشن کن: طرف قرارداد چه شرکتی است، تأیید معامله چه زمانی انجام میشود، قیمت نهایی چگونه تعیین میشود، اجرای ناقص یا ناموفق چه سرنوشتی دارد و هزینهها چگونه دریافت میشوند.
در درس بعد، بررسی میکنیم بروکر چگونه میتواند اثر معاملات مشتریان مختلف را با هم بسنجد و فقط ریسک باقیمانده را پوشش دهد.


