
در دو درس قبل دیدیم که بروکر میتواند ریسک معامله مشتری را با یک معامله بیرونی پوشش دهد و از کمیسیون یا مارکآپ درآمد بگیرد. اما انجام این کار در بازار واقعی، به سادگی قرار دادن دو سفارش کنار هم نیست.
قیمت حرکت میکند، حجم قابلمعامله محدود است و تأیید اجرای دو معامله ممکن است دقیقاً همزمان نباشد. همین اختلافها میتوانند درآمدی را که بروکر انتظار داشت، کاهش دهند یا حتی به زیان تبدیل کنند.
چالش اصلی این درس، هماهنگکردن قیمت، حجم و زمان اجرای معامله مشتری با معامله پوششی بروکر است.
پاسخ سریع: مهمترین چالشهای اجرای مدل A-Book شامل لغزش قیمت، تأخیر در اجرای معامله پوششی، محدودیت حجم قابلمعامله، اجرای ناقص سفارشها و ریسک طرف مقابل است. در این مدل، بروکر برای پوشش ریسک معامله مشتری، معاملهای جداگانه در بازار بیرونی انجام میدهد؛ اما تفاوت قیمت یا زمان اجرای این دو معامله میتواند درآمد موردانتظار را کاهش دهد یا حتی به زیان تبدیل کند. به همین دلیل، ارزیابی کیفیت اجرای بروکر فقط با بررسی اسپرد یا عنوان A-Book امکانپذیر نیست.
چرا معامله پوششی همیشه با قیمت موردانتظار اجرا نمیشود؟
در ساختار موردبحث ما، بروکر طرف قرارداد مشتری است و برای پوشش ریسک، معاملهای جداگانه با یک تأمینکننده نقدشوندگی یا LP انجام میدهد.
فرض کن خرید مشتری تأیید شده، اما خرید پوششی بروکر هنوز اجرا نشده است. در این فاصله، بروکر در برابر مشتری فروشنده است و هنوز پوشش کامل ندارد. اگر قیمت بالا برود، ممکن است بروکر ناچار شود پوشش را گرانتر از چیزی که انتظار داشت بخرد.
این فاصله میتواند بسیار کوتاه باشد؛ اما کوتاهبودن زمان، ثابتماندن قیمت را تضمین نمیکند. هنگام حرکت سریع بازار، حتی یک اختلاف کوچک در قیمت اجرا، برای حجم بزرگ اثر مالی قابلتوجهی دارد.
همین مسئله هنگام خروج هم مطرح است. بستهشدن معامله مشتری و بستهشدن پوشش بیرونی، دو اجرای جدا هستند. اگر یکی انجام شود و دیگری باز بماند، بروکر دوباره در معرض حرکت قیمت قرار میگیرد.
لغزش قیمت برای بروکر چه معنایی دارد؟
لغزش قیمت (Slippage) یعنی تفاوت قیمت اجرای معامله با قیمت مرجع یا موردانتظار. برای خرید، اجرای گرانتر نامطلوب است؛ برای فروش، اجرای ارزانتر نامطلوب است. قیمت اجرا میتواند بهتر از انتظار هم باشد.
در این درس باید دو نوع لغزش را از هم جدا کنیم: اختلاف قیمت اجرای مشتری با انتظار خودش و اختلاف قیمت اجرای پوشش بروکر با انتظار بروکر. این دو الزاماً یکسان نیستند.
در مثال بعد، قیمت اجرای مشتری را ثابت نگه میداریم و فقط نتیجه تغییر قیمت اجرای پوشش را بررسی میکنیم. این کار کمک میکند ببینیم خود بروکر چگونه ممکن است از اجرای نامناسب زیان ببیند.
مثال: درآمد موردانتظار چگونه به زیان تبدیل میشود؟
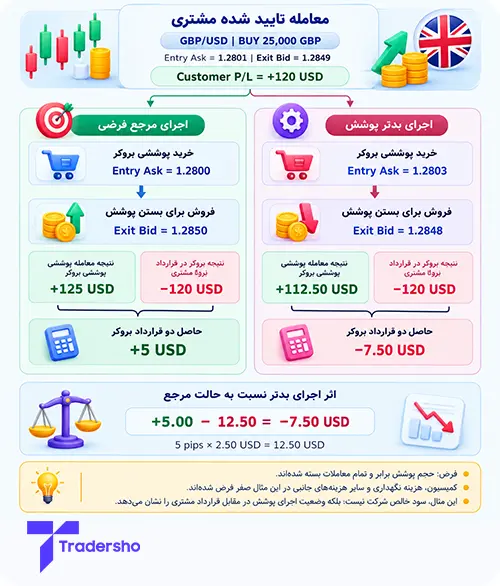
مشتری در یک حساب دلاری، معادل 25000 پوند، یعنی 0.25 لات استاندارد، روی GBP/USD خرید میکند. بروکر نیز برای پوشش، همین حجم را روی همان جفتارز میخرد.
در هر دو سناریوی زیر، قیمتهای اجرای مشتری یکساناند:
● ورود مشتری با خرید در Ask برابر با 1.2801
● خروج مشتری با فروش در Bid برابر با 1.2849
نتیجه مشتری بر اساس قیمتها:
25000 × (1.2849 − 1.2801) = 120 دلار سود
بروکر در قرارداد مشتری، 120 دلار زیان دارد. حالا نتیجه پوشش بیرونی را در دو حالت جایگزین بررسی میکنیم.
برای هر دو حالت، کمیسیون، هزینه نگهداری و سایر هزینههای جداگانه را صفر میگیریم. فرض میکنیم تمام حجم پوشش نهایتاً اجرا و سپس بسته میشود. قیمتهای مثال، قیمتهای اجرای فرضیاند؛ اثر Bid و Ask داخل آنهاست و نباید اسپرد را دوباره از نتیجه کم کنیم.
حالت مرجع: اجرای پوشش با قیمتهای موردانتظار
فرض کن خرید پوششی بروکر در Ask برابر با 1.2800 و فروش برای بستن آن در Bid برابر با 1.2850 اجرا شود.
سود پوشش برابر است با:
25000 × (1.2850 − 1.2800) = 125 دلار
حاصل دو قرارداد برای بروکر:
−120 + 125 = 5 دلار
در این حالت فرضی، بروکر در ورود و خروج، هر بار 1 پیپ اختلاف قیمت به نفع خودش نسبت به اجرای مشتری دارد. ارزش هر پیپ برای این حجم 2.50 دلار است؛ بنابراین مجموع این دو اختلاف، 5 دلار میشود.
حالت دوم: اجرای بدتر پوشش در ورود و خروج
این بار فرض کن بروکر ابتدا خرید مشتری را در همان 1.2801 تأیید کرده است، اما تا اجرای خرید پوششی، قیمت بیرونی تغییر میکند. خرید پوششی بهجای 1.2800 در Ask برابر با 1.2803 انجام میشود.
هنگام خروج نیز مشتری در همان Bid برابر با 1.2849 خارج میشود؛ اما فروش پوشش بروکر با تأخیر، بهجای 1.2850 در Bid برابر با 1.2848 اجرا میشود.
این ترتیب اجرا، فرض همین مثال است و شیوه قطعی اجرای تمام بروکرهای A-Book نیست.
نتیجه پوشش بروکر اکنون برابر است با:
25000 × (1.2848 − 1.2803) = 112.50 دلار سود
حاصل دو قرارداد برای بروکر:
−120 + 112.50 = −7.50 دلار
خرید پوششی همچنان سود کرده، اما سود آن برای جبران زیان 120 دلاری قرارداد مشتری کافی نبوده است. بروکر بهجای درآمد 5 دلاری حالت مرجع، در این دو قرارداد 7.50 دلار زیان دارد؛ پیش از هزینههای دیگری که کنار گذاشتیم.
اختلاف این دو نتیجه، 12.50 دلار است: 3 پیپ اجرای بدتر در خرید پوشش و 2 پیپ اجرای بدتر در بستن آن، مجموعاً 5 پیپ هزینه بیشتر ایجاد کردهاند.
پوشش کامل، زیان ایجادشده در اجرا را پاک نمیکند
وقتی خرید پوششی همحجم انجام شد، حساسیت خالص بروکر به جهت قیمت میتواند تا حد زیادی خنثی شود. اما اختلاف نامطلوب قیمتهایی که قبلاً اجرا شدهاند، با ایجاد پوشش ناپدید نمیشود.
این همان تفاوت مهم بین «کاهش ریسک حرکت بعدی قیمت» و «جبران هزینه اجرای قبلی» است. ممکن است بروکر دیگر موقعیت جهتدار قابلتوجهی نداشته باشد، ولی از اختلاف اجرای دو قرارداد زیان کرده باشد.
اگر کمیسیون یا هزینه جداگانهای هم از مشتری دریافت شود، باید آن را در محاسبه وارد کرد. بنابراین، زیان قیمت در مثال ما بهتنهایی نتیجه نهایی تمام مدلهای درآمدی یا کل کسبوکار بروکر را مشخص نمیکند.
حجم قابلمعامله هم به اندازه قیمت مهم است
یک قیمت مناسب، الزاماً برای هر حجمی در دسترس نیست. ممکن است بخشی از سفارش پوششی در یک قیمت و بخش دیگر در قیمتهای متفاوت اجرا شود یا درخواست، بسته به شرایط اجرا، کامل انجام نشود.
مثلاً اگر بروکر در برابر خرید 25000 پوندی مشتری، فقط 15000 پوند خرید پوششی انجام داده باشد، هنوز خالص موقعیت فروش 10000 پوندی دارد. ارسال درخواست برای باقی حجم، با اجرای آن برابر نیست.
بروکر باید مقدار واقعاً اجراشده را بشناسد و ریسک باقیمانده را مدیریت کند. این مسئله نشان میدهد چرا برای ارزیابی دسترسی به نقدشوندگی، دانستن بهترین قیمت بهتنهایی کافی نیست.
در بعضی مسیرهای الکترونیکی، درخواست معامله پیش از تأیید نهایی تحت بررسی اعتبار یا قیمت قرار میگیرد. یکی از این سازوکارها Last Look نام دارد. وجود و شرایط آن باید روشن باشد و به تمام مسیرهای اجرا تعمیم داده نشود. در اصول بازار عمدهفروشی ارز، این بررسی برای کنترل اعتبار و قیمت تعریف شده است، نه انتخاب درخواستها صرفاً بر اساس امکان سودگیری از آنها.
آیا قیمت روی صفحه همیشه تضمینشده است؟
نباید نمایش یک قیمت را با تأیید اجرای معامله در همان قیمت یکی دانست. نوع سفارش، روش اجرا، حجم و شرایط قرارداد اهمیت دارند.
برای نمونه، در متاتریدر روشهای اجرای متفاوتی وجود دارد. در Market Execution، قیمت نهایی میتواند با قیمت دیدهشده هنگام ارسال درخواست فرق کند؛ در Instant Execution، نپذیرفتن قیمت درخواستی میتواند به اعلام قیمت جدید یا Requote منجر شود. نام A-Book بهتنهایی روش اجرا را تعیین نمیکند.
از طرف دیگر، بدترشدن قیمت پوشش برای بروکر، بهخودیخود مجوز تغییر خودسرانه معامله تأییدشده مشتری نیست. تعهدات طرفین باید بر اساس قرارداد و مقررات قابلاعمال بررسی شوند.
بروکر چه چیزهایی را باید مدیریت کند؟
هماهنگی دریافت قیمت، اجرای مشتری و پوشش، پایش زمان تأیید معاملات، کنترل حجمهای ناقص و داشتن مسیر جایگزین هنگام اختلال، برای این مدل اهمیت دارند. افزایش سرعت کمک میکند، اما جایگزین کنترل خطا و ثبت دقیق اجراها نمیشود.
پوشش بیرونی همچنین نیاز به مدیریت وجه، وثیقه و توان مالی طرف مقابل دارد. حتی اگر ریسک جهت قیمت خنثی باشد، ممکن است بروکر برای پرداخت تعهدات سررسیدشده به نقدینگی نیاز داشته باشد. اختلال فنی یا ناتوانی طرف پوشش در انجام تعهدات نیز با برچسب A-Book حذف نمیشود.
برای مشتری، نتیجه عملی این است که کیفیت اجرا را فقط با اسپرد یا عنوان حساب نسنجیم. قیمت نهایی، هزینه کل، سرعت، احتمال اجرای حجم درخواستی و توضیح روشن درباره سفارشهای اجرانشده، همگی اهمیت دارند.
در درس بعد، سراغ اجرای STP میرویم و رابطه آن را با مدیریت ریسک بروکر بررسی میکنیم.


