

ممکن است EUR/USD را روی دو پلتفرم باز کنید و قیمتها یا شکل بعضی کندلها کمی متفاوت باشند. برای فهم این اختلاف، باید مسیر رسیدن داده قیمت به حساب معاملاتی را بشناسید.
در درس قبل، سیاست پوشش ریسک بروکر را بررسی کردیم. این بار موضوع، شکلگیری قیمت است: بروکر چه اطلاعاتی دریافت میکند، چگونه از آنها Bid و Ask میسازد و چرا قیمت روی نمودار همیشه همان قیمت قابلاجرا برای سفارش شما نیست.
پاسخ سریع: قیمت فارکس از یک تابلوی واحد و مشترک برای همه معاملهگران دریافت نمیشود. بروکرها ممکن است قیمتها را از بانکها، بازارسازان غیربانکی و سایر منابع نقدینگی دریافت کنند و با استفاده از سامانههای تجمیع و قواعد قیمتگذاری، Bid و Ask حساب مشتری را بسازند. تفاوت منابع، روش تجمیع، مارکآپ، اسپرد و شرایط اجرای سفارش میتواند باعث اختلاف قیمت میان دو بروکر یا حتی میان نمودار و قیمت اجرای سفارش شود.
فارکس یک تابلوی قیمت واحد برای همه ندارد
بازار نقدی ارز، عمدتاً بازاری خارج از بورس یا OTC است. معامله و اعلام قیمت میان بانکها، بازارسازان غیربانکی، مشتریان و بسترهای مختلف انجام میشود. همه معاملات جهان در یک دفتر سفارش مشترک جمع نمیشوند که یک جفت Bid و Ask یکسان برای تمام معاملهگران تولید کند.
بنابراین «قیمت بازار» معمولاً به قیمتی در یک منبع یا مجموعه مشخص از منابع اشاره دارد. معتبر بودن یک منبع، به این معنا نیست که همه معاملهگران جهان بتوانند هر حجمی را دقیقاً با همان نرخ معامله کنند.
این پراکندگی هم به معنای بیارتباطبودن قیمتها نیست؛ منابع مختلف به بازار مشترک ارز مربوطاند. اما برای ارزیابی یک اختلاف، باید بدانیم چه چیزی، در چه زمانی و برای چه حجمی مقایسه شده است.
فید قیمت چیست؟
فید قیمت یا Price Feed، جریان دادهای است که قیمتهای بهروزشونده را از یک منبع به سامانه دیگری میرساند. این جریان میتواند شامل Bid و Ask و، بسته به ساختار بازار و سرویس، اطلاعات دیگری مانند حجم قابلمعامله در سطوح مختلف باشد.
در فارکس، بانکها و بازارسازان غیربانکی میتوانند منابع نقدینگی و قیمت باشند. بروکر ممکن است مستقیم به بعضی منابع وصل شود یا قیمتها را از یک واسطه و سامانه تجمیع دریافت کند. مسیر دسترسی همه شرکتها یکسان نیست.
همچنین باید نقشها را جدا دید: دریافت قیمت از یک منبع، بهتنهایی اثبات نمیکند که بروکر برای هر سفارش مشتری، معاملهای پوششی با همان منبع انجام داده است. تأمین داده و پوشش ریسک، دو کار مرتبط اما متفاوتاند.
تجمیع قیمتها چگونه انجام میشود؟
سامانه تجمیع یا Aggregator، قیمتهای چند منبع را کنار هم قرار میدهد. در یک روش ساده، میتوان بالاترین Bid و پایینترین Ask قابلدسترسی را از میان منابع انتخاب کرد. این دو قیمت لازم نیست متعلق به یک تأمینکننده باشند.
اما تجمیع همیشه به همین روش ساده محدود نیست. حجم موجود، اعتبار قیمت، امکان معامله با آن طرف و قواعد سامانه اهمیت دارند. قیمتی که منقضی شده یا برای حجم سفارش کافی نیست، نباید مانند یک قیمت معتبر و قابلدسترسی در نظر گرفته شود.
برای نمونه، مستندات فناوری oneZero امکان تنظیم روشهای مختلف تجمیع و ساخت مجموعههای جداگانه برای قیمتگذاری و مدیریت ریسک را توضیح میدهد. بنابراین نباید تصور کرد همه موتورهای قیمتگذاری، یک فرمول ثابت و غیرقابلتنظیم دارند.
یک مثال از قیمت منابع تا قیمت حساب مشتری
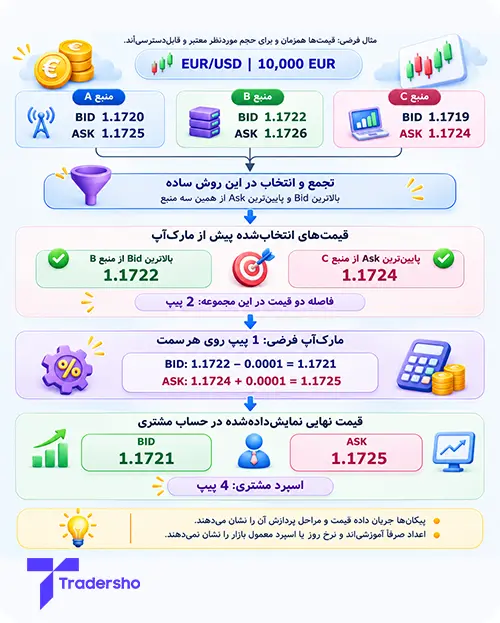
فرض کنید بروکر برای حجم 10,000 یورو روی EUR/USD، این قیمتهای فرضی را دریافت کرده است:
● منبع A: قیمت Bid برابر 1.1720 و قیمت Ask برابر 1.1725 است.
● منبع B: قیمت Bid برابر 1.1722 و قیمت Ask برابر 1.1726 است.
● منبع C: قیمت Bid برابر 1.1719 و قیمت Ask برابر 1.1724 است.
فرض میکنیم هر سه قیمت همزمان، معتبر و برای حجم موردنظر در دسترساند. در روش ساده انتخاب بهترین قیمت در همین مجموعه، بالاترین Bid از منبع B و پایینترین Ask از منبع C میآید:
Bid = 1.1722
Ask = 1.1724
فاصله آنها 0.0002، یعنی 2 پیپ است. این بهترین فاصله میان قیمتهای فرضی همین مجموعه است؛ درباره بهترین قیمت در تمام بازار جهان ادعایی نداریم.
حالا فرض کنید بروکر برای این حساب، روی هر سمت 1 پیپ مارکآپ اعمال کند. Bid را 1 پیپ پایینتر و Ask را 1 پیپ بالاتر قرار میدهد:
Bid مشتری = 1.1721
Ask مشتری = 1.1725
اسپردی که مشتری میبیند، به 4 پیپ میرسد. مشتری برای خرید با Ask و برای فروش با Bid روبهروست. این اعداد صرفاً آموزشیاند و میانگین یا نرخ معمول بازار را نشان نمیدهند.
مارکآپ و کمیسیون را جدا بخوانید
مارکآپ، تعدیلی است که در قیمت نهایی قرار میگیرد. در مثال ما، قیمت خرید مشتری بالاتر و قیمت فروش او پایینتر از قیمتهای تجمیعشده شد.
ساختار هزینه همه حسابها یکسان نیست. ممکن است حسابی کمیسیون جداگانه داشته باشد، هزینهای در قیمت آن قرار گرفته باشد یا هر دو وجود داشته باشند. عنوانهایی مانند «Raw» یا «بدون کمیسیون» را باید همراه با شرایط واقعی هزینهها خواند.
همچنین کل اسپرد مشتری را نباید سود خالص بروکر دانست؛ قیمت منابع، هزینه پوشش و سایر هزینهها نیز در نتیجه شرکت نقش دارند.
در اصول بازار عمدهفروشی FX Global Code نیز بر منصفانهبودن مارکآپ و شفافیت درباره وجود و عوامل تعیین آن تأکید شده است. این راهنما جای مقررات قابلاعمال بر حساب خرد شما را نمیگیرد.
چرا قیمت دو حساب یا دو بروکر فرق میکند؟
منابع نقدینگی و روش تجمیع میتوانند متفاوت باشند. ساختار هزینه، حجم موردنظر، نوع حساب و سرعت دریافت بهروزرسانیها نیز میتوانند بر قیمتی که میبینید اثر بگذارند.
اسپرد هم الزاماً ثابت نیست. اگر نقدینگی قابلدسترسی کمتر شود یا فاصله پیشنهادهای منابع بیشتر شود، قیمتهای نهایی میتوانند فاصله بیشتری پیدا کنند. شیوه قیمتگذاری شرکت در این شرایط را باید در اسناد آن بررسی کرد.
این توضیحها، دلیل موجهی برای پذیرفتن هر اختلاف دلخواه نیستند. تفاوت ساختار حساب باید توضیح قابلفهمی داشته باشد و شرکت همچنان مسئول رعایت قرارداد و الزامات قیمتگذاری و اجرای قابلاعمال است.
نمودار، قیمت پیشنهادی و اجرای نهایی یکسان نیستند
نمودار، داده دریافتی را به شکل خط یا کندل نمایش میدهد. قیمت پیشنهادی حساب، Bid و Ask در دسترس آن حساب را نشان میدهد. قیمت اجرای نهایی نیز زمانی مشخص میشود که سفارش مطابق قواعد اجرا، واقعاً انجام شود.
برای سفارش بازار، قیمت لحظه مشاهده لزوماً برای هر حجم و تا زمان اجرا ثابت نمیماند. تغییر بازار و نقدینگی موجود میتواند باعث اختلاف قیمت اجرا شود. این اختلاف را لغزش قیمت مینامیم و بسته به شرایط، میتواند به سود یا زیان مشتری باشد.
در یک نمونه واقعی، سیاست اجرای LMAX Broker Europe توضیح میدهد که قیمت اجرا ممکن است بر اثر حجم موجود، سرعت اجرا و اتصال، با قیمت دیدهشده هنگام ثبت سفارش فرق کند. این توضیح مربوط به همان ساختار و سند است؛ جزئیات هر حساب را باید جداگانه خواند.
کندل ممکن است فقط یک سمت قیمت را نشان دهد
در متاتریدر 5، نمودار نمادهای OTC معمولاً بر اساس Bid ساخته میشود. بنابراین سقف یک کندل Bid، لزوماً سقف Ask در همان بازه نیست. نمادهای بورسی هم میتوانند نموداری بر اساس قیمت آخرین معامله یا Last داشته باشند.
در حسابی که فعالشدن حد ضرر فروش بر مبنای Ask است، ممکن است حد ضرر فعال شود، در حالی که نمودار Bid به آن سطح نرسیده باشد. مثلاً Bid برابر 1.1730 و Ask برابر 1.1734 است؛ سطح حد ضرر فروش 1.1733 میتواند با Ask فعال شود، هرچند Bid پایینتر است. قیمت نهایی اجرا، موضوع جداگانهای است.
نمایش خط Ask به دیدن فاصله فعلی کمک میکند، اما تاریخچه کامل Ask را به کندلهای Bid اضافه نمیکند. برای بررسی یک اتفاق گذشته، ممکن است به داده تیک و گزارش اجرای همان حساب نیاز باشد.
اختلاف دو فید را چگونه بررسی کنیم؟
ابتدا مطمئن شوید مقایسه همنوعی انجام میدهید:
● نماد و نوع قرارداد یکسان باشند؛ صرف شباهت نام دو ابزار کافی نیست.
● زمان دقیق و بازه کندل یکسان باشد. کندلهایی با مرز زمانی متفاوت، الزاماً Open و Close یکسانی ندارند.
● Bid را با Bid و Ask را با Ask مقایسه کنید؛ قیمت میانی دو سمت، مبنای دیگری است.
● نام تأمینکننده داده و وضعیت بهروزبودن دادهها را بررسی کنید.
● حجم و نوع سفارش و شرایط همان حساب را در نظر بگیرید.
برای نمونه، TradingView توضیح میدهد که بعضی فیدهای فارکس آن ترکیبی از داده چندین مشارکتکنندهاند و بعضی به یک بروکر مشخص مربوط میشوند. بنابراین صرف بازکردن همان نام جفتارز روی TradingView، تضمین نمیکند دقیقاً فید حساب معاملاتی شما را ببینید.
اختلاف قیمت چه زمانی نیاز به پیگیری دارد؟
اگر پس از یکسانکردن مبنای مقایسه، اختلاف غیرعادی یا تکرارشونده باقی ماند، زمان دقیق، نام سرور و حساب، شناسه سفارش و دادههای موجود را ثبت کنید. از شرکت بخواهید منبع و مبنای قیمت، وضعیت اسپرد و دلیل اجرای موردنظر را توضیح دهد.
یک تصویر از یک کندل متفاوت، بهتنهایی برای اثبات دستکاری کافی نیست. از طرف دیگر، غیرمتمرکزبودن فارکس هم مجوز قیمتگذاری ناعادلانه نیست. برای نمونه، مقررات FCA در حوزه شمول خود، بررسی منصفانهبودن قیمت محصولات OTC با استفاده از داده بازار و اطلاعات مقایسهای را مطرح میکند.
در درس بعد، دقیقتر بررسی میکنیم که کیفیت اجرای سفارش را با چه معیارهایی باید سنجید؛ چون شناخت منبع قیمت، تنها بخشی از ارزیابی تجربه معاملاتی است.


