

در درس قبل دیدیم که قیمت بروکر از چه منابعی میآید و چگونه به حساب مشتری میرسد. قدم بعدی، بررسی نتیجه واقعی سفارش است: چه حجمی، با چه قیمتی و در چه زمانی معامله شده است؟
کیفیت اجرای سفارش یا Order Execution Quality، به همین نتیجه و فرایند رسیدن به آن مربوط است. یک اسپرد تبلیغاتی پایین یا عددی کوچک برای سرعت اجرا، بهتنهایی تصویر کاملی نمیدهد. باید قیمت، هزینه، زمان، احتمال اجرا و حجم انجامشده را کنار هم دید.
این بررسی با ارزیابی سودآوری تحلیل شما فرق دارد. ممکن است سفارش منصفانه اجرا شود و معامله در ادامه زیان کند؛ یا معامله سودآور شود، اما اجرای آن نسبت به شرایط قابلدسترسی نامطلوب بوده باشد.
پاسخ سریع: کیفیت اجرای سفارش در فارکس (Order Execution Quality) به عواملی مانند قیمت نهایی معامله، لغزش قیمت، سرعت اجرا، حجم انجامشده، احتمال اجرا و هزینههای معاملاتی بستگی دارد. برای ارزیابی کیفیت اجرای یک بروکر، نباید فقط به اسپرد تبلیغاتی یا سرعت اعلامشده توجه کرد؛ بلکه باید قیمت اجرا را با قیمت مرجع مناسب مقایسه کرد، اجرای کامل و ناقص را سنجید و آمار لغزشهای مطلوب و نامطلوب، رد سفارشها و هزینههای واقعی را بررسی کرد.
اول، قیمت مرجع را درست انتخاب کنید
برای سنجش اجرا باید بدانید قیمت نهایی را با چه چیزی مقایسه میکنید. قیمت مرجع باید زمان مشخص و مبنای مناسبی داشته باشد.
اگر میخواهید قیمت ورود یک خرید بازار را با قیمت حساب هنگام ارسال سفارش مقایسه کنید، Ask همان حساب را ثبت کنید. برای فروش بازار، Bid را در نظر بگیرید. استفاده از قیمت میانی، کندل یک فید دیگر یا قیمتی مربوط به چند ثانیه قبل، نتیجه را تغییر میدهد.
همچنین این مقایسه، بهتنهایی نشان نمیدهد تمام حجم سفارش در قیمت مرجع قابلاجرا بوده است. باید حجم موجود و قواعد اجرا را هم بررسی کرد.
لغزش قیمت میتواند مطلوب یا نامطلوب باشد
لغزش قیمت یا Slippage، اختلاف قیمت اجرا با قیمت مرجع مشخص است. مطلوب یا نامطلوببودن آن، به جهت معامله بستگی دارد.
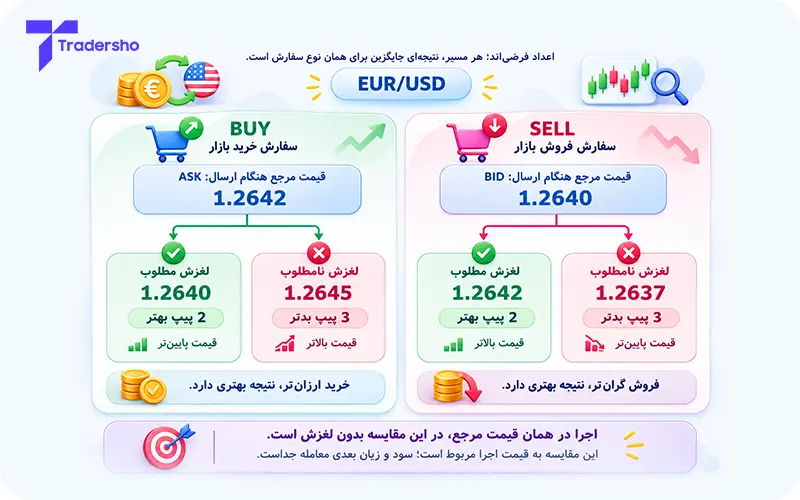
فرض کنید هنگام ارسال سفارش روی EUR/USD، قیمتهای حساب چنین باشند:
Bid = 1.2640
Ask = 1.2642
برای سفارش خرید، قیمت مرجع ما Ask برابر 1.2642 است:
● اجرای خرید در 1.2645، یعنی 3 پیپ گرانتر؛ لغزش نامطلوب است.
● اجرای خرید در 1.2640، یعنی 2 پیپ ارزانتر؛ لغزش مطلوب است.
برای سفارش فروش، قیمت مرجع ما Bid برابر 1.2640 است:
● اجرای فروش در 1.2637، یعنی 3 پیپ ارزانتر؛ لغزش نامطلوب است.
● اجرای فروش در 1.2642، یعنی 2 پیپ گرانتر؛ لغزش مطلوب است.
اینها چهار حالت جایگزین در یک مثال فرضیاند. برای خرید، قیمت پایینتر بهتر است؛ برای فروش، قیمت بالاتر. بنابراین نباید صرفاً افزایش عدد قیمت را «لغزش مثبت» یا کاهش آن را «لغزش منفی» نامید؛ اثر آن برای مشتری مهم است.
وجود لغزش، بهتنهایی اثبات اجرای ناعادلانه نیست
بین مشاهده قیمت، ارسال درخواست و اجرای سفارش، بازار میتواند تغییر کند. نقدینگی موجود نیز ممکن است برای تمام حجم کافی نباشد. در چنین شرایطی، اختلاف قیمت میتواند دلیل واقعی داشته باشد.
موضوع مهم دیگر، رفتار شرکت در هر دو جهت است. بپرسید بهبود قیمت چگونه به مشتری منتقل میشود و محدودیتهای لغزش یا قیمتگذاری مجدد چگونه اعمال میشوند.
برای نمونه، مقررات NFA برای اعضای مشمول آن در آمریکا، تنظیمات لغزش نامتقارنی را که به نفع شرکت و به زیان مشتری عمل میکند، ممنوع میداند. این نمونه نشان میدهد باید قواعد رسیدگی به تغییر قیمت را هم بررسی کرد.
با این حال، منصفانهبودن قواعد به معنای برابر بودن تعداد لغزشهای مطلوب و نامطلوب در هر نمونه نیست. نوع سفارشها، جهت معاملات و زمان ارسال آنها میتواند توزیع نتایج را تغییر دهد. چند معامله محدود برای نتیجهگیری قطعی کافی نیست.
تمام حجم سفارش با چه قیمتی انجام شده است؟
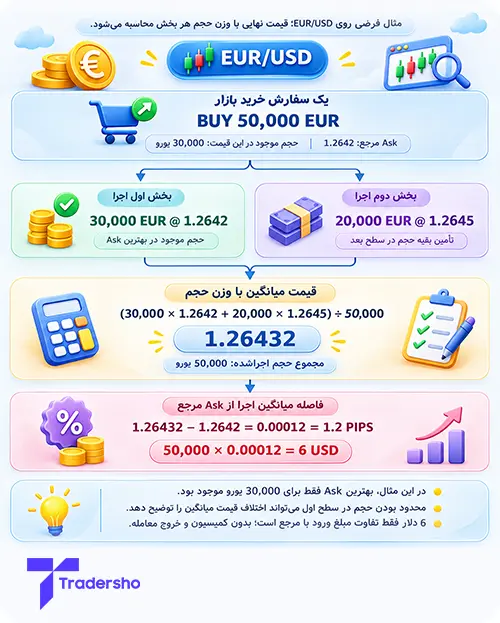
یک سفارش میتواند در چند بخش و با قیمتهای متفاوت اجرا شود. در این حالت، بررسی فقط اولین قیمت اجرا گمراهکننده است؛ باید قیمت میانگین با وزن حجم را حساب کرد.
فرض کنید سفارش خرید بازار 50,000 یورو روی EUR/USD دارید. در یک مثال ساده، فقط 30,000 یورو در Ask برابر 1.2642 موجود است و 20,000 یوروی بعدی در 1.2645 خریداری میشود. سفارش طبق قواعد مجاز، در این دو بخش کامل میشود:
● بخش اول: خرید 30,000 یورو در 1.2642.
● بخش دوم: خرید 20,000 یورو در 1.2645.
قیمت میانگین اجرا برابر است با:
(30,000 × 1.2642 + 20,000 × 1.2645) ÷ 50,000 = 1.26432
این قیمت، 1.2 پیپ بالاتر از Ask اولیه است. تفاوت مبلغ ورود نسبت به خرید تمام حجم در 1.2642، برابر 6 دلار میشود:
50,000 × (1.26432 − 1.2642) = 6 USD
این 6 دلار فقط تفاوت قیمت ورود نسبت به مرجع را اندازه میگیرد؛ کمیسیون و خروج معامله در آن نیست. از طرف دیگر، در فرض مثال تمام حجم در Ask اولیه موجود نبود. بنابراین همین اختلاف بهتنهایی نشاندهنده اجرای ناعادلانه نیست؛ عمق نقدینگی بخشی از توضیح آن است.
اجرای ناقص، رد سفارش و قیمتگذاری مجدد را جدا ثبت کنید
گاهی تمام حجم انجام نمیشود. سرنوشت باقیمانده به قواعد سفارش بستگی دارد. برای مثال، در متاتریدر 5، سیاست FOK انجام کل حجم یا انجامنشدن سفارش را میخواهد؛ کل حجم میتواند از چند پیشنهاد موجود تأمین شود. در IOC، حجم موجود انجام و باقیمانده لغو میشود. دسترسی به این سیاستها به تنظیمات نماد و سرور بستگی دارد.
پس یکسان نیست که سفارش 50,000 یورویی کامل اجرا شده باشد، فقط 30,000 یورو از آن انجام شده باشد یا کل درخواست رد شده باشد.
قیمتگذاری مجدد یا Requote نیز پیشنهاد یک قیمت جدید برای تأیید مشتری است و با اجرای مستقیم در قیمت متفاوت فرق دارد. رد سفارش هم میتواند ناشی از دلیلهایی مانند مارجین ناکافی یا شرایط نامعتبر درخواست باشد. علتها را دستهبندی کنید؛ همه ردشدنها را نباید یکسان تفسیر کرد.
هزینه واقعی را با اسپرد تبلیغاتی اشتباه نگیرید
برای مقایسه هزینه، اسپرد در زمان معامله، کمیسیون و اختلاف قیمت اجرا با مرجع را با روشی ثابت بررسی کنید. اگر رفتوبرگشت کامل معامله را میسنجید، هزینه ورود و خروج هر دو اهمیت دارند.
مراقب دوبارهشماری باشید: اگر لغزش خرید را نسبت به Ask سنجیدهاید، تفاوت Ask و Bid را نباید دوباره داخل همان عدد لغزش حساب کنید. اسپرد و لغزش دو جزء جدا در این اندازهگیریاند.
برای نمونه، چارچوب FCA در حوزه شمول خود، نتیجه مشتری خرد را بر پایه قیمت و هزینههای مرتبط با اجرا ارزیابی میکند و عوامل دیگری مانند سرعت و احتمال اجرا را نیز در نظر میگیرد. این چارچوب را نباید بدون بررسی به همه کشورها تعمیم داد.
سرعت اجرا را از کجا تا کجا اندازه گرفتهاند؟
زمان رفتوبرگشت ارتباط با سرور یا Ping، همان زمان کامل اجرای سفارش نیست. ممکن است یک گزارش، فاصله دریافت درخواست در سرور تا اجرا را اندازه بگیرد و تجربه شما شامل زمان ارسال و دریافت تأیید نیز باشد.
بنابراین قبل از مقایسه دو عدد، تعریف زمان شروع و پایان را بخوانید. میانگین هم تمام تصویر را نشان نمیدهد؛ تعداد کمی تأخیر طولانی میتواند در نتیجه مهم باشد. علاوه بر میانگین، سهم سفارشهایی را ببینید که در بازههای زمانی مشخص انجام شدهاند.
اگر گزارشی از صدک 95 استفاده میکند، منظور این است که 95% نمونهها تا آن زمان انجام شدهاند؛ 5% باقیمانده میتوانند زمان بیشتری داشته باشند. این عدد، تضمین زمان اجرای سفارش بعدی نیست.
آمار خوب باید قابلمقایسه باشد
اگر بروکر گزارش اجرا منتشر میکند یا آمار در اختیارتان میگذارد، این موارد را بررسی کنید:
● دوره گزارش، تعداد نمونهها، نمادها و نوع حساب مشخص باشند.
● سفارشهای بازار، محدود و حد ضرر از هم تفکیک شده باشند.
● حجم معاملات و شرایط عادی یا پرنوسان بازار در مقایسه لحاظ شوند.
● نرخ اجرای کامل، اجرای بخشی، رد و قیمتگذاری مجدد تعریف روشنی داشته باشند.
● تعداد و اندازه لغزشهای مطلوب و نامطلوب هر دو گزارش شوند.
● مشخص باشد محاسبه بر پایه همه درخواستهاست یا فقط سفارشهای اجراشده.
این تفاوت آخر مهم است: گزارشی که فقط اجراهای موفق را میبیند، درباره درخواستهای ردشده یا انجامنشده اطلاعاتی نمیدهد. همچنین تعداد بیشتر لغزش مطلوب، لزوماً اثر چند لغزش نامطلوب بزرگ را جبران نمیکند.
اسناد ESMA نیز در توضیح پایش کیفیت اجرا، بررسی رد سفارش، قیمتگذاری مجدد، لغزش در هر دو جهت و بازههای زمانی اجرا را مطرح کردهاند. تحلیل یک نمونه باید نماینده انواع مرتبط سفارش و مشتری باشد.
ارزیابی عملی را با سند و سابقه انجام دهید
سیاست اجرای همان شرکت طرف قرارداد را بخوانید؛ بهویژه شرایط سفارش بازار، محدود و حد ضرر، اجرای بخشی، اختلال فنی و مداخله دستی احتمالی را بررسی کنید. محدودبودن قیمت در یک سفارش Limit، تضمین انجام آن نیست؛ حد ضرر معمولی هم تضمین نمیکند هنگام جهش قیمت، خروج دقیقاً در همان سطح انجام شود.
برای پیگیری یک اجرای غیرعادی، شناسه سفارش و اجراها، زمان دقیق، حجم، Bid و Ask مرجع و پیامهای ثبتشده پلتفرم را نگه دارید. از شرکت بخواهید دلیل نتیجه را با سیاست اعلامشده تطبیق دهد. حساب آزمایشی برای یادگیری مفید است، اما بهتنهایی نتیجه اجرای واقعی همه حجمها و شرایط بازار را اثبات نمیکند.
نام مدل A-Book، B-Book یا STP جای این بررسی را نمیگیرد. معیار قابلارزیابی، رفتار واقعی شرکت در اجرای سفارش و شفافیت توضیحات آن است.
با این درس، بخش آشنایی با سازوکار بروکرها را به پایان میرسانیم. در درس بعد، وارد روشهای تحلیل بازار میشویم و تحلیل تکنیکال، بنیادی و احساسات بازار را معرفی میکنیم.


