
در این درس، با ساختار بازار اسپات ارز و تفاوت آن با بازارهای متمرکز آشنا میشوید. نقش دیلرها و تأمینکنندگان نقدینگی، تفاوت قیمتهای Bid و Ask، نحوه دسترسی معاملهگران خرد، مدلهای اجرای سفارش و تفاوت قرارداد مشتری با پوشش ریسک شرکت بررسی میشود.
پاسخ سریع: بازار اسپات فارکس برخلاف بسیاری از بازارهای سهام، یک بورس مرکزی و دفتر سفارش واحد برای تمام معاملات جهان ندارد. بخش عمده معاملات ارز در بازار خارج از بورس (OTC) و از طریق شبکهای از بانکها، شرکتهای مالی، دیلرها، تأمینکنندگان نقدینگی و مشتریان انجام میشود. معاملهگران خرد نیز معمولاً از طریق حساب و پلتفرم یک شرکت به بازار دسترسی پیدا میکنند. به همین دلیل، قیمتهای نمایشی، هزینه معامله و شرایط اجرای سفارش ممکن است بین شرکتها متفاوت باشد.
وقتی در پلتفرم روی خرید یا فروش کلیک میکنید، پشت این درخواست چه اتفاقی میافتد؟ قیمت را چه کسی ارائه کرده و طرف معامله شما کیست؟ آیا همه معاملات ارز به یک مرکز واحد میروند؟
برای پاسخ، باید ساختار بازار (Market Structure) را بشناسیم: رابطه میان معاملهگران، واسطهها، تأمینکنندگان نقدینگی و محلهای انجام معامله. در این درس، تمرکز بر ساختار بازار اسپات ارز و دسترسی به آن است؛ جزئیات نقش بازیگران را در درس بعد بررسی میکنیم.
بازار اسپات ارز یک بورس واحد جهانی ندارد
بخش عمده معاملات اسپات ارز (Spot FX) در بازار خارج از بورس (Over-the-Counter یا OTC) انجام میشود. یعنی معاملهها همگی به یک بورس جهانیِ واحد با یک دفتر سفارش مشترک ارسال نمیشوند.
بانکها، شرکتهای غیربانکی و مشتریان نهادی میتوانند از مسیرهای مختلف با هم معامله کنند: ارتباط مستقیم، سکوی یک دیلر، سکوی چنددیلری یا محلهای دیگری که سفارشها و قیمتها را به هم متصل میکنند.
غیرمتمرکز (Decentralized) بودن درباره همین تعدد مسیرها و محلهاست. این واژه به معنای نبود قواعد، قرارداد یا نظارت نیست؛ شرایط هر رابطه و مقررات مربوط به هر نهاد اهمیت دارند.
همچنین تمام ابزارهای ارزی ساختار یکسان ندارند. قراردادهای آتی ارز میتوانند در بورس معامله شوند؛ نباید ساختار اسپات OTC را به همه محصولاتی که نام ارز دارند تعمیم دهیم.
دفتر سفارش یک محل، با دفتر کل بازار جهان فرق دارد
برای یک مقایسه ساده، محل معاملاتیای را تصور کنید که سفارشهای خرید و فروش در دفتر سفارش (Order Book) آن ثبت میشوند. سامانه همان محل، سفارشهای واجد شرایط را طبق قواعد خود تطبیق میدهد.
این نمونه کمک میکند نقش یک محل مشخص را بفهمیم. اما بازار سهام امروز هم الزاماً یک مسیر واحد برای همه معاملات ندارد؛ یک سفارش سهام ممکن است به بورس، محل دیگری یا بازارساز ارسال شود. بنابراین از این مقایسه نباید نتیجه بگیریم که همه قیمتهای سهام را یک شخص یا یک سامانه کنترل میکند.
در فارکس OTC نیز بعضی سکوها دفتر سفارش دارند. نکته این است که دفتر سفارش یک سکوی خاص، دفتر تمام سفارشهای جهان نیست. برخی معاملهها مستقیماً میان مشتری و دیلر انجام میشوند و در آن دفتر دیده نمیشوند.
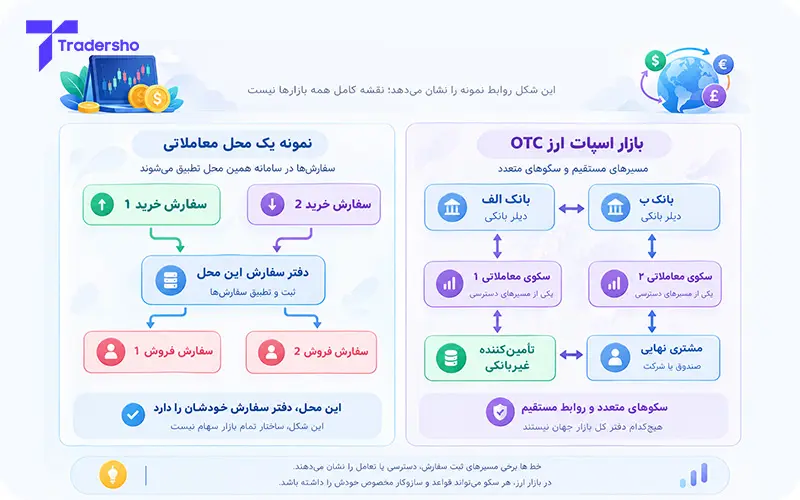
در سمت چپ تصویر، یک محل مشخص برای ثبت و تطبیق سفارش نشان داده شده است. سمت راست، چند رابطه و مسیر نمونه در بازار ارز را میبینیم. شکل سمت راست نقشه کامل بازار نیست؛ برای نشاندادن این است که همه روابط از یک گره مشترک عبور نمیکنند.
دیلر و تأمینکننده نقدینگی چه نقشی دارند؟
دیلر یا معاملهگرِ طرف معامله (Dealer) میتواند قیمت خرید و فروش ارائه کند و با مشتری یا نهاد دیگری معامله انجام دهد. وقتی یک شرکت آماده ارائه قیمت قابلمعامله است، میتواند در نقش تأمینکننده نقدینگی (Liquidity Provider یا LP) ظاهر شود.
در بازار عمده ارز، بانکها نقش مهمی دارند، اما تأمین نقدینگی فقط به بانکها محدود نیست. شرکتهای غیربانکی نیز در بعضی بخشها قیمت ارائه میکنند. از طرف دیگر، یک نهاد ممکن است در معاملهای نقدینگی ارائه کند و در معاملهای دیگر آن را مصرف کند.
اصطلاح بازار بینبانکی (Interbank Market) به تعامل بانکها اشاره دارد؛ برای شناخت بازار امروز، ارتباط دیلرها با شرکتهای غیربانکی و مشتریان را هم باید ببینیم. تصویر یک نردبان ثابت که همه سفارشها دقیقاً از پلههای یکسان بالا میروند، تمام این روابط را توضیح نمیدهد.
چرا دیدن یک قیمت، به معنای دسترسی به آن نیست؟
در معاملات عمده، قیمت تنها عامل تصمیم نیست. حجم معامله، رابطه اعتباری، امکان تسویه و محدودیت طرف مقابل نیز میتوانند تعیین کنند چه کسی اجازه معامله با چه کسی را دارد.
برای مثال، یک مؤسسه ممکن است قیمت مناسبی روی یک سکو ببیند، اما بدون رابطه اعتباری لازم نتواند با ارائهدهنده آن معامله کند. بعضی مؤسسات از خدمات پرایم بروکریج (Prime Brokerage) برای دسترسی به مجموعهای از طرفهای معامله زیر پوشش رابطه اعتباری یک واسطه استفاده میکنند.
در این مرحله لازم نیست جزئیات آن خدمت را حفظ کنید. نکته آموزشی این است: قیمت دیدهشده، حجم قابلمعامله و مجوز دسترسی، سه موضوع جدا هستند. حساب کوچک خردهفروشی هم الزاماً همان شرایط دسترسی یک مؤسسه بزرگ را ندارد.
معاملات الکترونیکی هم فقط یک شکل ندارند
در یک الگو، مشتری قیمتهای یک دیلر را دریافت میکند. در الگویی دیگر، از چند دیلر قیمت میگیرد و پیشنهادها را بررسی میکند. روش دوم میتواند با درخواست قیمت (Request for Quote یا RFQ) انجام شود: مشتری مشخصات معامله را اعلام میکند و ارائهدهندگان پاسخ میدهند.
بعضی محلها نیز از دفتر سفارش محدود مرکزی (Central Limit Order Book یا CLOB) استفاده میکنند؛ سفارشهای همان محل در یک سامانه جمع و طبق قواعد آن تطبیق داده میشوند.
وجود این دفتر «مرکزی» در یک سکو، با غیرمتمرکزبودن کل بازار تناقض ندارد. چند محل مستقل میتوانند هرکدام دفتر خود را داشته باشند، درحالیکه معاملات مستقیم و مسیرهای دیگر هم برقرارند.
پس نام «بازار فارکس» به یک سامانه واحد اشاره نمیکند؛ مجموعهای از ارتباطها و روشهای انجام معامله را در بر میگیرد.
چرا قیمت دو منبع میتواند کمی متفاوت باشد؟
قیمتهای فارکس معمولاً از منابع مختلفی میآیند. نوع محصول، تأمینکنندگان در دسترس، اندازه سفارش، هزینهها، زمان دریافت قیمت و سیاست قیمتگذاری میتوانند در عدد نهایی نقش داشته باشند.
یک مثال فرضی برای EUR/USD، با حجم مشخص و در یک لحظه یکسان، ببینیم:
- ارائهدهنده «الف»: Bid برابر ۱٫۰۸۵۰۰ و Ask برابر ۱٫۰۸۵۱۰؛ اسپرد یک پیپ.
- ارائهدهنده «ب»: Bid برابر ۱٫۰۸۵۰۲ و Ask برابر ۱٫۰۸۵۱۲؛ اسپرد یک پیپ.
اگر هر دو پیشنهاد برای واسطه قابلدسترسی باشند، بالاترین Bid در این مجموعه ۱٫۰۸۵۰۲ و پایینترین Ask ۱٫۰۸۵۱۰ است؛ فاصله آنها ۰٫۸ پیپ میشود. این فقط بهترین دو قیمت در مجموعه فرضیِ در دسترس است، نه بهترین قیمت قطعیِ تمام جهان.
حالا فرض کنید یک شرکت برای محصول خردهفروشی خود Bid برابر ۱٫۰۸۴۹۸ و Ask برابر ۱٫۰۸۵۱۴ نمایش دهد. اسپرد این قیمت ۱٫۶ پیپ است. فاصله میتواند بخشی از قیمتگذاری و هزینه آن محصول باشد؛ در این مثال، درباره سیاست هیچ شرکت واقعی ادعایی نداریم.
این اعداد همچنین نشان میدهند چرا باید Bid را با Bid و Ask را با Ask مقایسه کنید. مقایسه قیمت وسطِ یک نمودار با قیمت خریدِ حساب، میتواند برداشت اشتباه ایجاد کند. قیمت یک لحظه نیز ممکن است تا زمان رسیدن درخواست تغییر کند یا برای کل حجم سفارش در دسترس نباشد.
معاملهگر خرد از کجا وارد میشود؟
معاملهگر خرد معمولاً از حسابی که یک شرکت ارائه میکند و از طریق پلتفرم آن به محصول معاملاتی دسترسی پیدا میکند. پلتفرم، حساب، شرکت ارائهدهنده و محل یا روش اجرا، یک مفهوم واحد نیستند.
نام نرمافزار بهتنهایی نمیگوید طرف قرارداد شما کیست. دو حساب روی یک نرمافزار میتوانند شرکت، قیمتگذاری و شرایط اجرای متفاوتی داشته باشند.
واژه «بروکر» در گفتوگوی روزمره برای شرکتهای مختلف استفاده میشود. برای فهم نقش واقعی شرکت باید قرارداد را دید: آیا شرکت در معامله موردنظر طرف مقابل شماست یا در نقش واسطه سفارش عمل میکند؟ خود نام یا یک برچسب تبلیغاتی پاسخ کافی نیست.
در برخی محصولات خرد، مثل CFD ارزی، قرارداد شما نیز با خرید و نگهداری واقعی ارز در یک حساب بانکی تفاوت دارد. نوع محصول و طرف قرارداد را همانطور که در درس روشهای معامله دیدیم، جداگانه بشناسید.
قرارداد مشتری را با پوشش ریسک دیلر جدا ببینیم
یک الگوی مشخص را تصور کنید: شما در یک محصول OTC معامله میکنید و دیلر طرف قرارداد شماست. در این الگو، وقتی شما میخرید، دیلر در همان معامله فروشنده است؛ وقتی شما میفروشید، دیلر خریدار است.
بعد از پذیرش معامله، شرکت باید ریسک حاصل از فعالیت خود را مدیریت کند. ممکن است بخشی از ریسک را نگه دارد، جریانهای مخالف مشتریان را در مدیریت ریسک با هم خنثی کند، یا برای بخشی از آن در بازار بیرونی معامله پوششی انجام دهد. پوشش ریسک نیز میتواند براساس مجموع چند معامله باشد.
به این خنثیکردن جریانها در داخل مجموعه، داخلیسازی (Internalisation) میگویند. در پوشش ریسک بیرونی (External Hedging)، دیلر با یک طرف دیگر معاملهای انجام میدهد تا ریسک خود را تغییر دهد. این روشها میتوانند ترکیبی باشند.
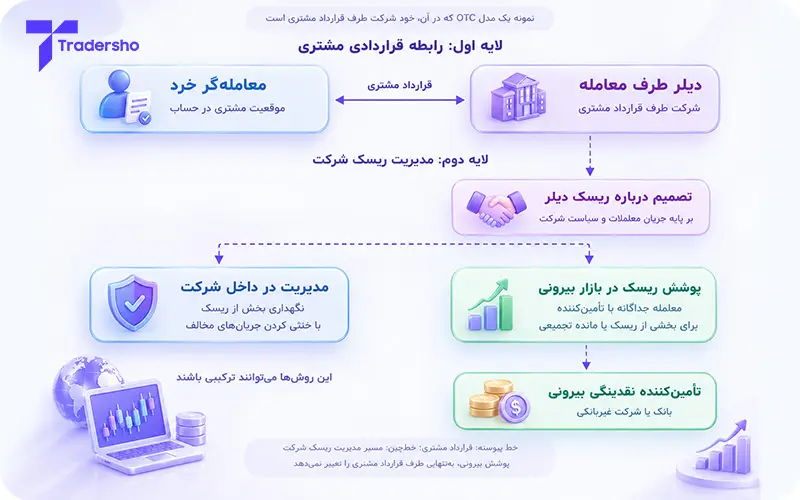
تصویر مربوط به همان الگوی «دیلر بهعنوان طرف قرارداد» است. پوشش بیرونی، معاملهای جدا در سمت شرکت است؛ بهتنهایی به معنای آن نیست که طرف قرارداد مشتری به بانک بیرونی تبدیل شده است. مدلهایی که شرکت صرفاً واسطه سفارش است، باید براساس قرارداد و ترتیب اجرای خودشان بررسی شوند.
یک مثال ساده از دو رابطه جدا
فرض کنید شما در این الگو موقعیت خریدی معادل ۱۰ هزار یورو باز میکنید. طرف معامله شما شرکت است. شرکت ممکن است برای کاهش ریسک فروش خود، خریدی در بازار بیرونی انجام دهد.
اما ممکن است جریان مشتری دیگری بخشی از ریسک را خنثی کند و شرکت فقط مانده ریسک را پوشش دهد. ممکن است پوشش بر پایه مجموع موقعیتها و در زمانی متفاوت انجام شود. بنابراین از عدد حجم معامله خودتان نمیتوان نتیجه گرفت که معاملهای دقیقاً هماندازه، همان لحظه با یک بانک مشخص انجام شده است.
آنچه در حساب شما ثبت میشود و آنچه شرکت برای مدیریت ریسک انجام میدهد، باید بهعنوان دو رابطه قابلتفکیک فهمیده شوند. این تفاوت برای شناخت طرف قرارداد و معنای «اتصال به نقدینگی» مهم است.
از برچسبها چه چیزی نمیتوان فهمید؟
عبارتهایی مانند ECN یا STP در معرفی حسابها دیده میشوند. ممکن است درباره فناوری اتصال یا بخشی از روش اجرا اطلاعاتی بدهند، اما نامشان بهتنهایی طرف حقوقی معامله، محل اجرای هر سفارش یا بهترین قیمت برای هر حجم را ثابت نمیکند.
همچنین تفاوت جزئی دو نمودار، بهتنهایی دلیل تخلف نیست. منبع قیمت، Bid یا Ask بودن نمودار، زمان ثبت و شرایط قرارداد را باید بررسی کرد. از سوی دیگر، اتصال به یک منبع نقدینگی هم بهتنهایی کیفیت و اعتبار یک شرکت را اثبات نمیکند.
برای شناخت ساختار حساب، سه پرسش مشخص ارزش دارند:
- محصولی که معامله میکنم چیست و طرف قرارداد من کدام نهاد است؟
- قیمتها چگونه ساخته میشوند و شرایط اجرای سفارش برای حجم من چیست؟
- اسپرد، کمیسیون و هزینههای دیگر چگونه محاسبه میشوند؟
در این درس قرار نیست از ظاهر یک پلتفرم، مدل کامل یک شرکت را تشخیص بدهیم. هدف این است که بدانیم پاسخ این پرسشها را باید در شرایط حساب، قرارداد و سیاست اجرای همان شرکت پیدا کنیم.
چرا این ساختار برای معاملهگر مهم است؟
نخست، نمودار یا دفتر سفارش یک منبع را با تمام بازار جهان یکی نمیگیریم. دوم، قیمت نمایشی را بدون بررسی سمت قیمت، حجم و زمان، با منابع دیگر مقایسه نمیکنیم. سوم، طرف قرارداد مشتری را از تصمیمهای پوشش ریسک شرکت تشخیص میدهیم.
این شناخت همچنین توضیح میدهد چرا بزرگبودن بازار جهانی، بهتنهایی اجرای بدون لغزش یا هزینه کم در یک حساب خاص را تضمین نمیکند. نتیجه معامله شما به شرایط قابلدسترسی همان حساب وابسته است.
جمعبندی درس
بازار اسپات ارز عمدتاً شبکهای OTC و چندمسیره است. بانکها، شرکتهای غیربانکی، مشتریان و سکوهای مختلف در آن ارتباط دارند؛ یک دفتر سفارش یا قیمت نمایشی، تمام بازار را پوشش نمیدهد.
برای معاملهگر خرد، شناخت نوع محصول، طرف قرارداد، منبع قیمت و شرایط اجرا مهم است. در الگوی دیلری، معامله مشتری و پوشش ریسک احتمالی شرکت، دو رابطه جدا هستند. در درس بعد، نقش گروههای اصلیِ معاملهکننده در این شبکه را بررسی میکنیم.


