
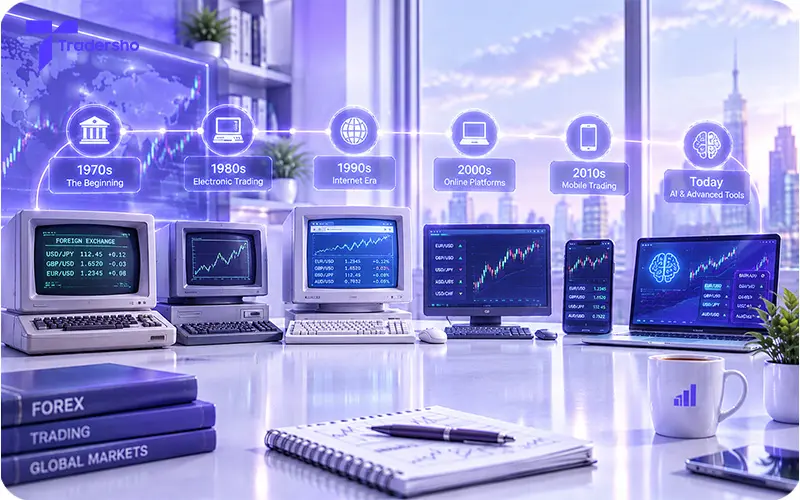
دیدن قیمت ارز، بازکردن نمودار و ارسال سفارش از یک نرمافزار، برای معاملهگر امروزی کاری آشناست. اما این شیوه دسترسی، نتیجه یک تغییر ناگهانی یا یک اختراع واحد نیست.
دو تحول متفاوت در شکلگیری آن نقش داشتند: تغییر نظام نرخ ارز و گسترش فناوری و خدمات معاملاتی برای افراد. اولی، نحوه تعیین نرخ بسیاری از ارزها را تغییر داد؛ دومی، معامله آنلاین را در دسترس گروه بزرگتری از کاربران قرار داد.
در این درس، مسیر رسیدن به فارکس خرد (Retail Forex) را مرور میکنیم؛ یعنی بخشی از معاملات ارز که افراد از طریق حسابهای معاملاتی در آن فعالیت میکنند.
پاسخ سریع: فارکس خرد حاصل چند تحول تاریخی بود، نه یک اختراع واحد. توافق برتون وودز در سال ۱۹۴۴ چارچوب نظام پولی بینالمللی را شکل داد؛ فروپاشی این نظام در اوایل دهه ۱۹۷۰ به گسترش نرخهای ارز شناور کمک کرد؛ سپس الکترونیکیشدن بازار نهادی و گسترش اینترنت، زمینه دسترسی معاملهگران خرد به حسابهای آنلاین را فراهم کردند. از اواخر دهه ۱۹۹۰ و حوالی سال ۲۰۰۰، معامله آنلاین برای افراد گسترش یافت و با پیشرفت پلتفرمها، ابزارهای تحلیل و خودکارسازی نیز در دسترس کاربران قرار گرفتند.
معاملات ارز پیش از فارکس آنلاین هم وجود داشتند
بانکها، شرکتها و دولتها مدتها پیش از ظهور اینترنت، برای تجارت، پرداخت و مدیریت داراییهای خارجی ارز مبادله میکردند. بنابراین دهه ۱۹۷۰ را نباید زمان اختراع تبدیل ارز دانست.
برای نمونه، شرکت واردکنندهای که باید به فروشندهای در کشور دیگر پول میپرداخت، حتی پیش از وجود نمودارهای آنلاین هم به تبدیل ارز نیاز داشت. موضوع تازه، اصلِ این نیاز نبود؛ نظام تعیین نرخ و روش دسترسی به معامله تغییر کرد.
تاریخچه این درس درباره همین دو تغییر است. همچنین باید معامله عمده بین مؤسسات، قرارداد آتی ارز در بورس و حساب آنلاین فارکس خرد را از هم جدا ببینیم؛ این مسیرها همزمان و با شرایط یکسان شکل نگرفتند.
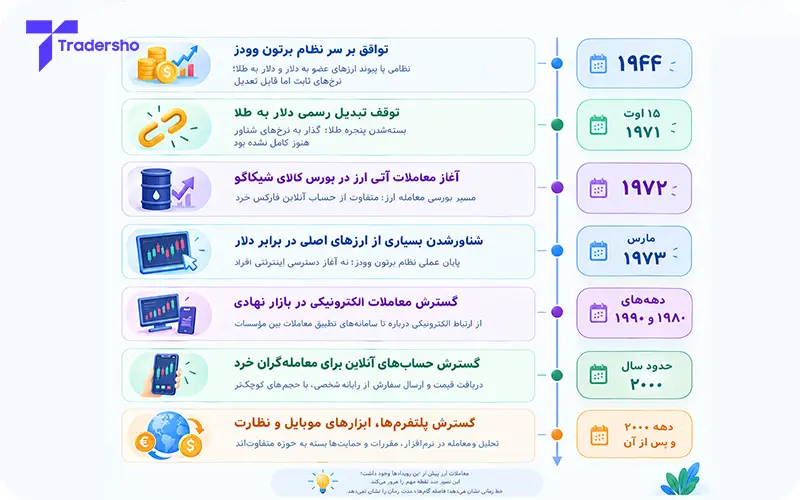
۱۹۴۴؛ توافق بر سر نظام برتون وودز
در ژوئیه ۱۹۴۴، نمایندگان ۴۴ کشور در کنفرانس برتون وودز بر سر چارچوب تازهای برای نظام پولی بینالمللی توافق کردند. هدف، ایجاد ثبات بیشتر در روابط پولی و فراهمکردن زمینه همکاری اقتصادی پس از جنگ بود.
در نظام برتون وودز (Bretton Woods System)، ارزهای عضو به دلار پیوند داشتند و دلار نیز با نرخ رسمی ۳۵ دلار برای هر اونس طلا به طلا متصل بود. این نظام بهتدریج عملیاتی شد؛ تبدیلپذیری ارزها در چارچوب آن، در سال ۱۹۵۸ به مرحله مهمی رسید.
نرخها ثابت اما قابلتعدیل (Fixed but Adjustable) بودند. یعنی قرار نبود صرفاً با هر تغییر تقاضا آزادانه حرکت کنند، اما امکان تعدیل رسمی نرخ در شرایط مشخص وجود داشت. پس «ثابت» را نباید با «تغییرناپذیر برای همیشه» اشتباه گرفت.
در یک مثال فرضی، اگر نرخ رسمی یک ارز به دلار مشخص باشد، مقام پولی برای حفظ آن نرخ در برابر فشار بازار اقدام میکند. این وضعیت با نرخی که عمدتاً از خریدوفروش بازار شکل میگیرد، تفاوت دارد.
۱۹۷۱؛ بستهشدن پنجره طلا
با افزایش دلارهای موجود خارج از آمریکا و فشار بر ذخایر طلای این کشور، حفظ تعهد تبدیل دلار به طلا دشوارتر شد.
در ۱۵ اوت ۱۹۷۱، ریچارد نیکسون، رئیسجمهور وقت آمریکا، توقف تبدیل رسمی دلار به طلا را اعلام کرد. این رویداد به بستهشدن پنجره طلا (Closing the Gold Window) معروف است.
منظور، سازوکار رسمی تبدیل دلارهای نهادهای پولی خارجی به طلای آمریکا بود؛ نه اینکه هر فردی پیش از آن میتوانست دلارهای حساب شخصی خود را با همان نرخ به طلا تبدیل کند.
این تصمیم ضربه مهمی به پایه نظام برتون وودز زد، اما همان روز همه ارزهای جهان شناور نشدند. تلاش برای حفظ چارچوب نرخهای ثابت ادامه یافت؛ از جمله توافق اسمیتسونین در دسامبر همان سال.
۱۹۷۱ نقطه مهمی در فروپاشی نظام قبلی بود؛ پایان این گذار را نباید به یک روز محدود کرد.
۱۹۷۳؛ شناورشدن بسیاری از ارزهای اصلی
توافقهای بعدی نتوانستند نظام قبلی را پایدار کنند. در مارس ۱۹۷۳، بسیاری از ارزهای اصلی در برابر دلار شناور شدند و نظام برتون وودز عملاً پایان یافت.
در نظام نرخ ارز شناور (Floating Exchange Rate System)، نرخ از تعامل عرضه و تقاضا در بازار شکل میگیرد. انتظارات درباره اقتصاد، نرخ بهره و جریان سرمایه میتوانند بر این تعامل اثر بگذارند.
شناورشدن، نیاز به مدیریت ریسک نرخ ارز را پررنگتر کرد. شرکتی که قرار بود چند ماه بعد پولی به ارز خارجی بپردازد، باید تغییر احتمالی هزینه آن را هم در نظر میگرفت. معاملهگران نیز میتوانستند برای کسب سود از تغییر نرخ موقعیت بگیرند.
با این حال، شناوربودن به معنای نبود مداخله نیست؛ مقام پولی میتواند در بازار ارز معامله کند. همچنین نباید از این رویداد نتیجه گرفت که همه کشورها یک نظام ارزی یکسان را پذیرفتند.
یک مسیر موازی؛ قراردادهای آتی ارز از ۱۹۷۲
کمی پیش از تکمیل آن گذار، در ۱۹۷۲، بورس کالای شیکاگو، CME، معاملات قراردادهای آتی چند ارز را آغاز کرد.
قرارداد آتی ارز (Currency Futures)، مسیری بورسی برای معامله و مدیریت ریسک ارز فراهم میکرد. این مسیر با حساب آنلاین فارکس خرد OTC یکسان نیست؛ نوع قرارداد و سازوکار بازار تفاوت دارند، همانطور که در درس روشهای معامله دیدیم.
این رویداد یادآوری میکند که تاریخ معامله ارزی افراد را نمیتوان فقط به ظهور بروکرهای اینترنتی محدود کرد. در عین حال، وجود قرارداد بورسی به معنای دسترسی ساده و کمهزینهای که بعدها از رایانه شخصی فراهم شد، نبود.
دهههای ۱۹۸۰ و ۱۹۹۰؛ الکترونیکیشدن بازار نهادی
پیش از اینترنت عمومی، بخش مهمی از ارتباط معاملهگران از طریق تلفن و سامانههای ارتباطی انجام میشد. فناوری الکترونیکی ابتدا این ارتباط را تغییر داد و سپس در تطبیق معاملات نقش بیشتری گرفت.
برای مثال، سامانه ارتباط معاملاتی رویترز در اوایل دهه ۱۹۸۰ به دیلرها امکان ارتباط الکترونیکی میداد. در ۱۹۹۲، سامانهای برای تطبیق الکترونیکی پیشنهادهای خریدوفروش راهاندازی شد و EBS نیز در ۱۹۹۳ سامانه معاملاتی خود را عرضه کرد.
اینها نقاط مهمی در تحول بازار بین مؤسسات بودند. اما الکترونیکیشدن معامله بانکها، بهخودیخود به معنای امکان بازکردن یک حساب کوچک برای هر فرد نبود.
الکترونیکیشدن بازار و عمومیشدن دسترسی به آن، دو مرحله متفاوت بودند.
اواخر دهه ۱۹۹۰ و حوالی ۲۰۰۰؛ ورود حسابهای آنلاین خرد
رایانه شخصی و اینترنت، امکان دریافت قیمت و ارسال درخواست معامله از راه دور را گسترش دادند. برای استفاده معاملهگران کوچک از این امکان، خدمات مناسب هم لازم بود: حساب قابلدسترس، پذیرش سفارشهای کوچکتر و نرمافزاری برای ارتباط با شرکت ارائهدهنده حساب.
بررسی تاریخی BIS توضیح میدهد که حوالی ۲۰۰۰، پلتفرمهای متمرکز بر مشتریان خرد، حسابهای معاملاتی آنلاینِ مارجینی را به افراد ارائه کردند. پیش از آن، هزینه خدمات بانکی برای سفارشهای کوچک میتوانست مانع مهمی باشد.
در یکی از الگوهای آن دوره، شرکت ارائهدهنده خدمات، قیمتها را از بازار عمده دریافت میکرد و جریان معاملات کوچک را برای معامله با طرفهای نهادی تجمیع میکرد. این توضیح یک الگوی تاریخی است؛ نباید فرض کنیم همه شرکتها امروز هر سفارش مشتری را دقیقاً به همان روش اجرا میکنند.
از دید کاربر، تغییر ملموس بود: برای دریافت قیمت و ارسال درخواست، دیگر لازم نبود همان ارتباط و زیرساخت یک دیلر بانکی را داشته باشد. اما شرکت واسط، قرارداد و شرایط اجرای آن همچنان اهمیت داشتند.
اینترنت دسترسی را سادهتر کرد؛ حساب خرد را به حساب بینبانکی با شرایط یکسان تبدیل نکرد.
دهه ۲۰۰۰ و پس از آن؛ معامله، تحلیل و خودکارسازی در یک نرمافزار
با گسترش نرمافزارهای معاملاتی، دیدن نمودار، ثبت سفارش و بررسی حساب در یک محیط برای کاربران خرد فراهم شد. بعضی پلتفرمها ابزار توسعه و آزمون برنامههای معاملاتی را هم در اختیار کاربران گذاشتند.
برای دو نمونه تاریخی، MetaTrader 4 در ۲۰۰۵ و MetaTrader 5 در ۲۰۱۰ عرضه شدند. ابزارهای موبایل نیز از پیش در حال شکلگیری بودند؛ MetaQuotes عرضه نسخههای موبایلی خود در ۲۰۰۳ را در تاریخچه شرکت ثبت کرده است. پس معامله موبایلی را هم نباید اختراعی ناگهانی در یک دهه بعد دانست.
با این ابزارها، کاربر میتوانست بخشی از تحلیل یا اجرای دستورهای مشخص را به نرمافزار بسپارد. اکسپرت معاملاتی (Expert Advisor یا EA)، برنامهای برای انجام وظایف تعریفشده است؛ خودکار بودن برنامه بهتنهایی درباره کیفیت راهبرد آن چیزی ثابت نمیکند.
همچنین نام پلتفرم را از نام شرکت ارائهدهنده حساب جدا نگه دارید. دو حساب روی نرمافزار مشابه، میتوانند طرف قرارداد، هزینه و شرایط اجرای متفاوتی داشته باشند. این همان تمایزی است که در درس ساختار بازار مطرح شد.
خط زمانی، چند نقطه مهم را کنار هم میگذارد. فاصله گرهها مقیاس مدت زمان نیست و برخی روندها همپوشانی دارند. برای فهم مسیر، سه اتفاق را جدا نگه دارید: تغییر نظام پولی، الکترونیکیشدن بازار نهادی و گسترش حسابهای آنلاین خرد.
رشد دسترسی، با تحول مقررات همراه شد
گسترش معاملات خرد، مسائل مربوط به ثبت و نظارت شرکتها، افشای ریسک و استفاده از اهرم را برجستهتر کرد. پاسخ نهادهای ناظر هم در همه کشورها یکسان نبود.
برای نمونه، CFTC در ۲۰۱۰ مقرراتی درباره معاملات فارکس خرد خارج از بورس در آمریکا منتشر کرد. این مقررات موضوعاتی مانند ثبت اشخاص مشمول، الزامات مالی، افشای ریسک و نگهداری سوابق را پوشش میداد.
در نمونهای دیگر، ESMA در ۲۰۱۸ اقدامات محدودکنندهای برای عرضه CFD به مشتریان خرد اتحادیه اروپا اتخاذ کرد؛ از جمله محدودیت اهرم و حمایت از مانده منفی حساب. برخی محصولات Rolling Spot Forex نیز در دامنه این اقدامات قرار میگرفتند.
اینها نمونههای تاریخی از تحول نظارتاند. از آنها نمیتوان نتیجه گرفت که تمام حسابهای ارزی در سراسر جهان، حمایتها و مقررات یکسان دارند. برای شناخت شرایط یک حساب، نوع محصول، شرکت طرف قرارداد و حوزه مقرراتی آن مهماند.
فناوری، ریسک بازار را حذف نکرد
یک نمونه تاریخی مهم، تصمیم بانک مرکزی سوئیس در ۱۵ ژانویه ۲۰۱۵ برای کنارگذاشتن حداقل نرخ ۱٫۲۰ فرانک به ازای هر یورو بود. بررسی BIS از تحولات آن دوره، به زیانهایی اشاره میکند که نوسان پس از این تصمیم برای بخش بروکرهای مارجینی خرد ایجاد کرد.
این اتفاق نشان داد داشتن نرمافزار سریع و دسترسی آنلاین، مانع تغییر شدید بازار نمیشود. کاربر میتواند سفارش را آسانتر ثبت کند، اما هنوز باید اندازه موقعیت، شرایط اجرا و ریسک محصول را بفهمد.
برای مرور این تاریخچه، کافی است رابطه مراحل را به خاطر بسپارید: تغییر نظام نرخ ارز، زمینه بازار مدرن را دگرگون کرد؛ فناوری، روش معامله را تغییر داد؛ خدمات خرد، دسترسی افراد را گسترش دادند؛ و مقررات در حوزههای مختلف به مسائل تازه پاسخ دادند.
دسترسی سادهتر، فرصت یادگیری و معامله را بیشتر کرده است. استفاده درست از این دسترسی، همچنان به شناخت محصول، روش روشن و مدیریت ریسک نیاز دارد.


