
مارجین کال به زبان ساده
مارجین کال، وضعیت کمبود پشتوانه مارجین طبق قواعد حساب و اخطار یا مطالبه مرتبط با آن است. ارائهدهنده اعلام میکند منابع قابلقبول حساب، برای الزامات نگهداری موقعیتها کافی نیست یا به آستانه اخطار رسیده است.
ممکن است برای برطرفشدن این وضعیت، افزایش منابع حساب یا کاهش تعهدات لازم باشد. اما معنای دقیق اخطار و اقدام بعدی را باید از شرایط همان حساب فهمید.
واژه Call به این معنی نیست که حتماً کسی با شما تماس تلفنی میگیرد. اخطار ممکن است در صفحه معاملاتی، ایمیل یا پیام دیگری ظاهر شود. ممکن است حساب وارد وضعیت کمبود مارجین شود، بدون اینکه شما پیش از اجرای قواعد خروج، پیامی دریافت کرده یا آن را دیده باشید.
پاسخ سریع: مارجین کال (Margin Call) به وضعیت یا رویدادی گفته میشود که در آن منابع حساب معاملاتی، طبق قواعد ارائهدهنده، برای پشتیبانی از موقعیتهای باز کافی نیست یا به آستانه اخطار مارجین رسیده است. این وضعیت لزوماً به معنی بستهشدن معامله نیست؛ بستن اجباری موقعیتها (Stop Out / Margin Closeout) میتواند مرحلهای جداگانه باشد یا طبق شرایط حساب در همان وضعیت کمبود اجرا شود.
در مدل درصدی، سطح مارجین از تقسیم ارزش خالص حساب (Equity) بر مارجین درگیر (Used Margin) و ضرب نتیجه در ۱۰۰ به دست میآید. برای مثال، اگر Equity برابر ۷۸۰ دلار و مارجین درگیر ۷۸۰ دلار باشد، سطح مارجین ۱۰۰٪ است. اگر آستانه اخطار حساب نیز ۱۰۰٪ تعریف شده باشد، حساب به این آستانه رسیده است. آستانه و روش اجرای قواعد در هر حساب ممکن است متفاوت باشد.
سه مفهوم شبیه هم، با سه معنای متفاوت
سطح مارجین (Margin Level)، عددی است که وضعیت فعلی حساب را اندازه میگیرد. در مدل درصدی این درس، وقتی مارجین درگیر مثبت باشد:
Margin Level = (Equity ÷ Used Margin) × 100
آستانه اخطار مارجین (Margin Call Level)، مرزی است که ارائهدهنده برای اخطار یا ورود به وضعیت کمبود تعیین کرده است؛ مثلاً در یک حساب فرضی، 100%.
مارجین کال (Margin Call)، همان وضعیت یا رویدادی است که با رسیدن حساب به شرایط تعریفشده رخ میدهد؛ از جمله فعالشدن اخطار یا محدودیتهای مربوط.
بنابراین عدد فعلی حساب، مرز تعیینشده و اتفاق ناشی از رسیدن به آن، سه چیز جدا هستند. همچنین همه حسابها الزاماً از همین معیار درصدی استفاده نمیکنند؛ تعریف و مبنای آستانه حساب خودتان را بخوانید.
مثال: آستانه اخطار فرضی در 100%
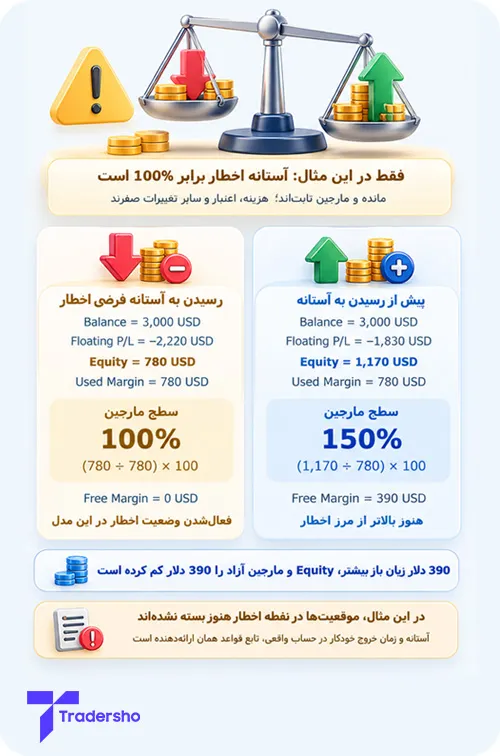
برای مثال، حسابی دلاری با 3,000 دلار مانده (Balance) و 780 دلار مارجین درگیر (Used Margin) داریم. هزینهها، اعتبار و سایر تعدیلات را صفر میگیریم و مبلغ مارجین را ثابت فرض میکنیم.
فقط برای این مثال، قاعده اخطار را رسیدن سطح مارجین به 100% یا کمتر در نظر میگیریم. همچنین فرض میکنیم در نقطه اخطار، موقعیتها هنوز خودکار بسته نشدهاند. این فروض، شرایط عمومی همه کارگزاران نیستند.
ابتدا مجموع زیان شناور 1,830 دلار است. پس ارزش خالص حساب (Equity) برابر میشود با:
Equity = 3,000 − 1,830 = 1,170 USD
Margin Level = (1,170 ÷ 780) × 100 = 150%
مارجین آزاد هم 390 دلار است. حساب از آستانه فرضی اخطار بالاتر قرار دارد، اما این عدد بهتنهایی تضمین مناسببودن ریسک نیست.
حالا زیان شناور 390 دلار بیشتر میشود و به 2,220 دلار میرسد:
Equity = 3,000 − 2,220 = 780 USD
Margin Level = (780 ÷ 780) × 100 = 100%
در مدل تعریفشده، حساب به آستانه اخطار رسیده است. Equity و مارجین درگیر برابرند و مارجین آزاد (Free Margin) صفر است:
Free Margin = 780 − 780 = 0 USD
تا وقتی موقعیتها بسته نشده و عملیات دیگری ثبت نشده باشد، Balance در این مثال همچنان 3,000 دلار است. مارجین کال با تکیه بر وضعیت جاری Equity رخ داده؛ منتظر صفرشدن مانده حساب نمانده است.
این محاسبه همچنین نشان میدهد معیار، مقایسه ساده «مبلغ زیان با مبلغ مارجین» نیست. باید Equity، الزام مارجین و قاعده آستانه را کنار هم قرار داد.
آیا مارجین کال یعنی معامله بسته شده است؟
در حسابی که اخطار و خروج اجباری را جدا تعریف میکند، مارجین کال میتواند مرحله هشدار باشد؛ بستن اجباری (Stop Out / Margin Closeout)، اجرای واقعی خروج از بعضی یا همه موقعیتهاست.
اما از این تفکیک نباید نتیجه گرفت که همه ارائهدهندگان حتماً دو مرحله جدا و یک فرصت مشخص برای واکنش دارند. بعضی قواعد، اجازه بستن موقعیت در همان وضعیت کمبود را میدهند. حرکت سریع بازار هم میتواند فاصله اخطار و خروج را بسیار کوتاه کند.
پس جمله «تا پیام مارجین کال نیاید، خطری برای بازماندن موقعیت نیست» قابل اتکا نیست. جزئیات آستانه و روش بستن اجباری را در درس بعد بررسی میکنیم.
چه چیزی میتواند حساب را به این وضعیت برساند؟
یک علت رایج، افزایش زیان شناور است: قیمت برخلاف موقعیتها حرکت میکند، Equity پایین میآید و نسبت آن به مارجین درگیر کم میشود. حجم بزرگ یا چند موقعیت همجهت میتوانند اثر یک حرکت قیمت را بر حساب بیشتر کنند.
اما تنها علت، زیان تازه نیست. اگر ارائهدهنده الزام مارجین موقعیتهای موجود را افزایش دهد، مخرج کسر بزرگتر میشود. برای مثال، با Equity ثابت 900 دلار، افزایش مارجین درگیر از 600 به 1,000 دلار، سطح مارجین را از 150% به 90% میرساند.
هزینههای حساب و تغییر نرخ تبدیل ارزِ مورد استفاده در محاسبه مارجین هم ممکن است وضعیت را تغییر دهند. به همین دلیل، مانده اولیه و مارجین لازم در زمان ورود، برای شناخت وضعیت فعلی کافی نیستند.
افزایش منابع و کاهش تعهدات چگونه اثر میگذارند؟
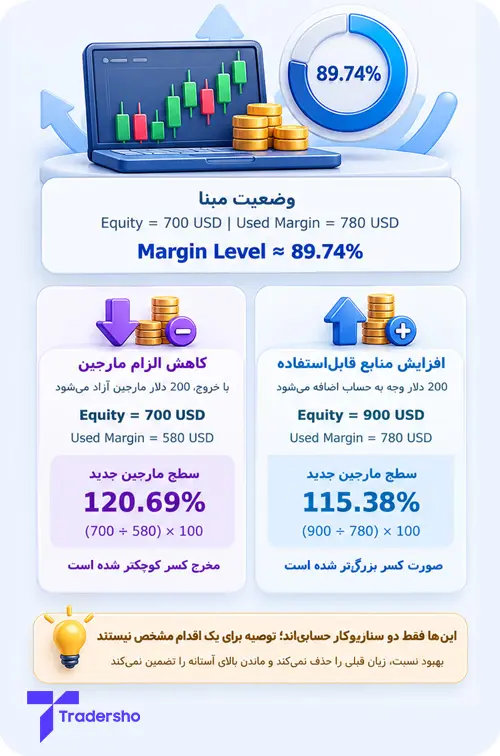
دو مسیر حسابی را از یک مبنای مشترک مقایسه کنیم: Equity برابر 700 دلار و مارجین درگیر برابر 780 دلار است. در همان مدل اخطار 100%، حساب زیر آستانه قرار دارد:
Margin Level = (700 ÷ 780) × 100 ≈ 89.74%
برای محاسبه، فرض میکنیم موقعیتها هنوز بازند و در طول هر حالت، قیمت، هزینهها و سایر شرایط تغییر نمیکنند. دو حالت زیر مستقلاند؛ پشت سر هم اجرا نمیشوند.
حالت اول: 200 دلار وجه به حساب واریز و واقعاً قابلاستفاده میشود. Equity به 900 دلار میرسد و مارجین درگیر همان 780 دلار میماند:
Margin Level = (900 ÷ 780) × 100 ≈ 115.38%
در این مثال، نسبت بالاتر میرود چون صورت کسر بزرگتر شده است. واریز، زیان قبلی را جبران نکرده؛ منابع تازه به حساب افزوده است. شروع انتقال وجه هم با قابلاستفادهشدن آن در حساب یکسان نیست.
حالت دوم: بستن بخشی از موقعیتها، 200 دلار از الزام مارجین کم میکند. نتیجه خروج قبلاً در Equity لحاظ شده و هزینه تازهای نداریم؛ بنابراین Equity همان 700 دلار و مارجین درگیر جدید 580 دلار است:
Margin Level = (700 ÷ 580) × 100 ≈ 120.69%
اینجا نسبت بهتر شده چون مخرج کسر کوچکتر شده است. این به معنی کسب سود تازه یا حذف زیان نیست. در موقعیتهای پوششدهنده یا روشهای خاص محاسبه، اثر خروج بر مارجین کل ممکن است متفاوت باشد.
اینها توضیح سازوکارند، نه دستور همیشگی برای واریز پول یا بستن یک معامله خاص. عبور دوباره از آستانه نیز تضمین نمیکند حساب در ادامه بالای آن بماند.
آیا برگشت قیمت مشکل را حل میکند؟
اگر موقعیتها هنوز باز باشند، برگشت قیمت به نفع آنها ممکن است Equity و سطح مارجین را بالا ببرد. اما انتظار برای برگشت، یک نتیجه تضمینشده نیست و اجرای قواعد حساب را متوقف نمیکند.
همچنین بهبود چندثانیهای نسبت، لزوماً برای رفع همه محدودیتها کافی نیست؛ روش ارزیابی و خروج از وضعیت اخطار، به قواعد ارائهدهنده بستگی دارد.
در زمان اخطار، چه چیزی را باید بررسی کرد؟
ابتدا Equity، مارجین درگیر و معیار نمایشدادهشده سامانه را ببینید. سپس آستانه اخطار، شرایط بستن اجباری و هر محدودیت زمانی یا معاملاتی را از قواعد همان حساب بررسی کنید.
در مثال 100%، مارجین آزاد صفر شده و برای سفارشی که به مارجین اضافه نیاز دارد ظرفیتی باقی نمانده است. بالارفتن نسبت از 100% هم بهتنهایی تأیید هر سفارش تازه نیست؛ مقدار مارجین اضافه و کنترلهای حساب اهمیت دارند.
مارجین کال را جایگزین برنامه خروج و مدیریت ریسک نکنید. این اخطار به کفایت پشتوانه حساب مربوط است؛ درباره درستبودن تحلیل، احتمال برگشت قیمت یا مناسببودن نگهداری معامله قضاوت نمیکند.
در درس بعد، سطح بستن اجباری (Stop Out Level) را توضیح میدهیم تا فرقِ رسیدن به آستانه اخطار و اجرای خروج از موقعیتها روشنتر شود.


