
مارجین کال معمولاً زمانی توجه معاملهگر را جلب میکند که حساب از قبل تحت فشار قرار گرفته است. اما بخش مهم پیشگیری، پیش از بازکردن معامله اتفاق میافتد: انتخاب حجم، بررسی مارجین پس از ورود و سنجیدن اثری که یک حرکت نامطلوب میتواند روی کل حساب بگذارد.
هدف، کاهش احتمال مارجین کال و بستن اجباری معاملات است. هیچ حد ضرر یا درصد مشخصی از سطح مارجین، برای همه حسابها و تمام شرایط بازار تضمین ایجاد نمیکند. بااینحال، میتوان از بسیاری از فشارهای قابلپیشبینی جلوگیری کرد.
پاسخ سریع: برای کاهش احتمال مارجین کال در فارکس، پیش از بازکردن معامله شرایط مارجین حساب و آستانههای مارجین کال و استاپ اوت را بررسی کنید، حجم معامله را متناسب با بودجه زیان و فاصله حد ضرر تعیین کنید و اثر زیان احتمالی را بر کل حساب بسنجید. همچنین باید مارجین آزاد و سطح مارجین پس از ورود، ریسک معاملات همزمان، سفارشهای در انتظار و احتمال لغزش قیمت را در نظر بگیرید. هیچ حجم، حد ضرر یا درصد مشخصی از سطح مارجین، ایمنی حساب را در همه شرایط تضمین نمیکند.
شرایط حساب را پیش از معامله بشناسید
باید بدانید آستانه مارجین کال (Margin Call Level)، آستانه استاپ اوت (Stop Out Level) و روش محاسبه مارجین حساب شما چیست. این اطلاعات را از شرایط همان حساب و مشخصات نماد بگیرید، نه از مثال یک درس یا تجربه حساب فرد دیگر.
برای حسابی که از تعریف درصدی رایج استفاده میکند:
Margin Level = (Equity ÷ Used Margin) × 100
اکوییتی (Equity) صورت این کسر و مارجین مصرفشده (Used Margin) مخرج آن است. بنابراین هم زیان شناور و هم افزایش مارجین لازم میتوانند سطح مارجین را کاهش دهند. فقط بالانس حساب را نگاه نکنید.
حجم را از روی زیان قابلقبول تعیین کنید
اینکه مارجین آزاد برای بازکردن یک حجم کافی است، نشان نمیدهد زیان آن حجم برای حساب مناسب است. ابتدا محل خروج در صورت اشتباهبودن معامله را با منطق روش معاملاتی مشخص کنید؛ سپس حجم را با بودجه زیان هماهنگ کنید.
در یک مثال صرفاً آموزشی، اکوییتی 2,000 دلار و بودجه زیان پیش از هزینهها 20 دلار است؛ یعنی 1% اکوییتی. این درصد، پیشنهاد یک مقدار امن یا مناسب برای همه نیست.
فرض کنید فاصله ورود تا حد ضرر 20 پیپ باشد. برای EUR/USD در حساب دلاری، با اندازه قرارداد استاندارد 100,000 واحد، ارزش هر پیپ یک لات برابر با 10 دلار است:
Lot Size = Risk Budget ÷ (Stop Distance × Pip Value per Lot)
Lot Size = 20 ÷ (20 × 10) = 0.10 lot
این حجم، زیان برنامهریزیشده 20 دلاری را در اجرای فرضی حد ضرر ایجاد میکند. اگر فاصله حد ضرر با همان بودجه به 40 پیپ افزایش یابد، حجم محاسباتی به 0.05 لات کاهش پیدا میکند.
هزینهها نیز باید در بودجه جا بگیرند و حجم با حداقل و گام مجاز نماد هماهنگ شود. این محاسبه، قیمت اجرای حد ضرر را تضمین نمیکند.
وضعیت حساب را پس از ورود و در سناریوی زیان بسنجید
فقط سطح مارجین فعلی را بررسی نکنید. معامله جدید ممکن است همان لحظه نسبت اکوییتی به مارجین را بهشدت پایین بیاورد.
در یک مثال مستقل، فرض کنید حساب 2,000 دلار اکوییتی و 400 دلار مارجین مصرفشده دارد. سطح مارجین فعلی آن برابر است با:
(2,000 ÷ 400) × 100 = 500%
حالا معامله جدیدی را در نظر بگیرید که 1,200 دلار مارجین اضافی میخواهد. با فرض جمعشدن ساده مارجینها، نبود هزینه و ثابتماندن اکوییتی در لحظه ورود:
Used Margin = 400 + 1,200 = 1,600 USD
Free Margin = 2,000 − 1,600 = 400 USD
Margin Level = (2,000 ÷ 1,600) × 100 = 125%
مارجین آزاد (Free Margin) هنوز مثبت است. اما اگر پس از ورود، کل معاملات حساب 500 دلار زیان اضافی ایجاد کنند و مارجین مصرفشده را برای این محاسبه ثابت بگیریم:
Equity = 2,000 − 500 = 1,500 USD
Free Margin = 1,500 − 1,600 = −100 USD
Margin Level = (1,500 ÷ 1,600) × 100 = 93.75%
اگر آستانه هشدار این حساب فرضی 100% باشد، حساب از آن عبور کرده است. این مثال، زمان استاپ اوت را تعیین نمیکند؛ قواعد بستن اجباری باید جداگانه مشخص باشند.
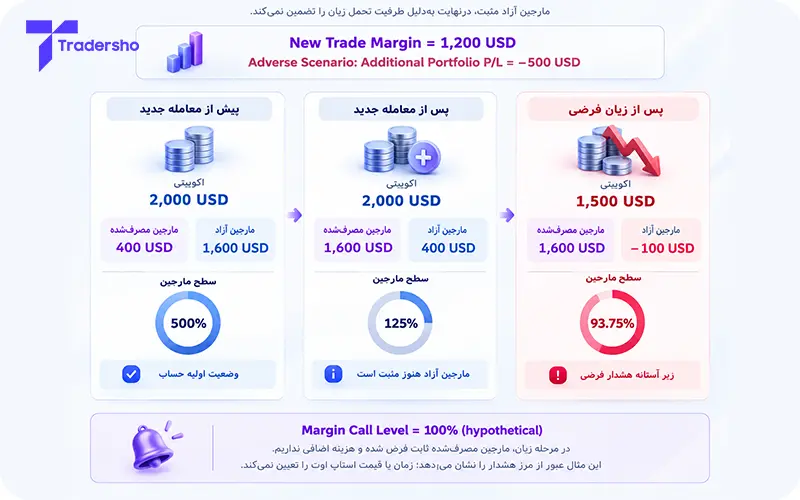
این بررسی را پیش از ورود انجام دهید. سناریوی نامطلوب باید با حجم، فاصله خروج، نوسان ابزار و معاملات موجود ارتباط داشته باشد. مبلغ 500 دلار در این مثال، پیشبینی بازار نیست. در حساب واقعی، تغییر مارجین و هزینهها هم باید در ارزیابی لحاظ شوند.
حد ضرر داشته باشید و محدودیتش را بشناسید
حد ضرر (Stop Loss) کمک میکند خروج از معامله به تصمیمی ازپیشتعیینشده وابسته باشد. اما حد ضرر معمولی، تضمین اجرای دقیق روی همان قیمت نیست. در گپ قیمتی، بازگشایی بازار یا حرکت سریع، خروج میتواند با قیمت نامطلوبتری انجام شود؛ این تفاوت را لغزش قیمت (Slippage) مینامند.
همچنین اگر حجم نسبت به حساب بسیار بزرگ باشد، ممکن است پیش از رسیدن قیمت به حد ضرر، شرایط بستن اجباری حساب فعال شود. پس هم زیان در حد ضرر و هم وضعیت مارجین در مسیر رسیدن به آن را بررسی کنید.
فاصلهدادن حد ضرر برای فرار از پذیرش زیان، بودجه اولیه معامله را تغییر میدهد. اگر شرایط معامله عوض شد، حجم و ریسک را دوباره محاسبه کنید.
ریسک همه معاملات را کنار هم ببینید
ریسک حساب با اضافهشدن معامله جدید از صفر شروع نمیشود. اگر سه معامله همزمان، هرکدام 20 دلار زیان برنامهریزیشده داشته باشند، جمع آنها 60 دلار است؛ هزینه و لغزش میتوانند نتیجه واقعی را تغییر دهند.
به جهت مشترک معاملات هم توجه کنید. مثلاً خرید EUR/USD و خرید GBP/USD هر دو شامل فروش دلار در برابر ارز دیگر هستند. این به معنی حرکت همیشه یکسان این جفتها نیست، اما روشن میکند که دو نام متفاوت الزاماً دو ریسک کاملاً مستقل ایجاد نمیکنند.
ورود پلهای (Scaling In) نیز بهخودیخود محافظت ایجاد نمیکند. هر پله جدید، حجم و وضعیت مارجین را تغییر میدهد. پیش از اضافهکردن، زیان احتمالی کل موقعیت و مارجین پس از آن را دوباره بسنجید. ورود پلهای را با اضافهکردن بیبرنامه به معامله زیانده یکی ندانید.
سفارشهای در انتظار را فراموش نکنید
سفارش در انتظار (Pending Order) بخشی از برنامه آینده حساب است. اگر چند سفارش فعال شوند، مواجهه و مارجین حساب ممکن است با چیزی که اکنون میبینید تفاوت زیادی پیدا کند.
این تصور که «سفارش در انتظار در همه حسابها مارجین صفر دارد» درست نیست؛ قواعد رزرو و محاسبه مارجین به سامانه، ابزار و تنظیمات بستگی دارد. سناریوی فعالشدن سفارشها را بررسی و سفارشهایی را که دیگر با برنامه سازگار نیستند بازبینی کنید.
تغییر شرایط را در محاسبات وارد کنید
مارجین لازم ممکن است با ابزار، حجم موقعیت یا قواعد حساب تغییر کند. در ساختار پلکانی، بخشهای مختلف یک موقعیت میتوانند اهرم و نرخ مارجین متفاوتی داشته باشند. نحوه محاسبه مجدد مارجین معاملات باز نیز در همه حسابها یکسان نیست.
پیش از خبر مهم یا نگهداری معامله در زمان بستهبودن بازار، اثر حرکت ناگهانی و تغییر شرایط اجرا را روی حساب بسنجید. هزینه نگهداری و تغییر نرخ تبدیل هم ممکن است بر اعداد حساب اثر بگذارند.
فاصله بین مارجین کال و استاپ اوت را معادل زمان مشخص برای اقدام نگیرید. بعضی قراردادها برای ادامه کمبود مارجین یا شرایط خاص، قواعد بستن دیگری هم دارند. هیچ عدد عمومی مثل 300% یا 500% بهتنهایی گواه امنبودن حساب نیست.
برنامه اقدام را به لحظه هشدار موکول نکنید
از قبل مشخص کنید چه شرایطی باعث توقف ورودهای جدید، کاهش حجم یا خروج از معامله میشود. وقتی حساب تحت فشار است، اضافهکردن موقعیت برای جبران سریع زیان میتواند فشار بیشتری ایجاد کند.
بستن یا کاهش موقعیت، بسته به ساختار حساب، میتواند مارجین لازم و حساسیت حساب به حرکتهای بعدی را کم کند. این اقدام، زیان گذشته را پاک نمیکند؛ ثبت زیان شناور در بالانس، همان زیان قبلی را تحققیافته میکند.
واریز وجه هم بهتنهایی اصلاح حجم یا روش معامله نیست. میتواند اکوییتی را بالا ببرد، اما حجم موقعیت و زیان هر پیپ را کم نمیکند. انتقال وجه نیز ممکن است دیر انجام شود. برنامه را به رسیدن پول یا دریافت اعلان بروکر وابسته نکنید.
پیش از تأیید سفارش، این موارد روشن باشد
- حجم با بودجه زیان، فاصله خروج و هزینهها هماهنگ است.
- مارجین لازم، مارجین آزاد و سطح مارجین پس از ورود بررسی شدهاند.
- اثر یک سناریوی نامطلوب بر کل حساب سنجیده شده است.
- معاملات و سفارشهای دیگر در ارزیابی حضور دارند.
- شرایط هشدار و بستن اجباری همان حساب و اقدام ازپیشتعیینشده شما مشخص است.
مارجین کال نباید نقش حد ضرر یا برنامه مدیریت معامله را داشته باشد. کنترل حجم و تعهدات حساب، کاری است که باید پیش از رسیدن به آن وضعیت انجام شود.
در درس بعد، وارد موضوع انتخاب بروکر میشویم.


