
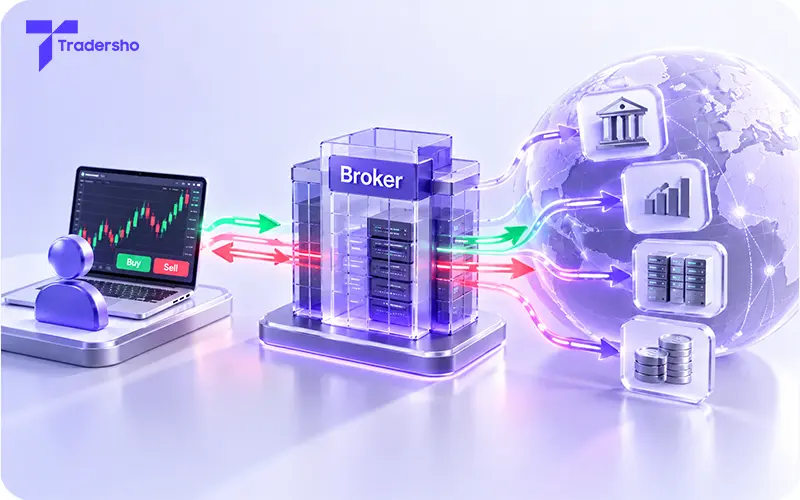
وقتی دکمه خرید را در پلتفرم میزنید، چه کسی در سوی دیگر معامله قرار میگیرد؟ آیا سفارش شما مستقیماً به یک بانک میرود؟ اگر سود کنید، چه نهادی موظف به تسویه آن است؟
برای پاسخ، یک مدل رایج از معاملات اهرمی خردهفروشی خارج از بورس را بررسی میکنیم: مدلی که ارائهدهنده، خودش طرف قرارداد مشتری است. این توضیح را نباید به تمام خدماتی که با نام فارکس عرضه میشوند، از تبدیل واقعی ارز تا قراردادهای بورسی یا خدمات واسطهگری، تعمیم داد.
پاسخ سریع: بروکرهای فارکس بسته به مدل فعالیت خود، میتوانند واسطه انجام معاملات باشند یا مستقیماً طرف قرارداد مشتری قرار بگیرند. در بسیاری از معاملات اهرمی خردهفروشی خارج از بورس، مانند CFD، مشتری با ارائهدهنده قرارداد معامله میکند و نتیجه مالی بر اساس تغییر قیمت محاسبه میشود. شرکت ممکن است برای مدیریت ریسک خود، تمام یا بخشی از موقعیت مشتری را نزد تأمینکننده نقدینگی پوشش دهد. درآمد بروکر نیز میتواند از اسپرد، کمیسیون و هزینههای تأمین مالی تأثیر بگیرد. برای درک سازوکار هر حساب، باید طرف قرارداد، نحوه اجرای سفارش، هزینهها و شیوه مدیریت ریسک شرکت را بررسی کرد.
از نمایش قیمت تا ایجاد معامله
ارائهدهنده، امکان مشاهده قیمت، ارسال دستور و مدیریت موقعیت را در اختیار شما میگذارد. پلتفرم، رابط استفاده از این خدمات است؛ صرف دیدن نمودار در یک نرمافزار به معنی حضور مستقیم در یک بورس یا بازار بینبانکی نیست.
وقتی سفارش میفرستید، سامانه طبق شرایط حساب و نوع دستور، مواردی مثل کفایت مارجین، حجم مجاز و امکان اجرا را بررسی میکند. بسته به مدل شرکت، قیمتهای بیرونی یا انجام معامله پوششی هم ممکن است در فرایند اجرا نقش داشته باشند.
اما ارسال درخواست با انجام معامله یکسان نیست. سفارش ممکن است اجرا، رد یا مطابق شرایطش فقط بخشی از آن انجام شود. پس از اجرا، حجم و قیمت واقعی در تأییدیه یا سابقه معامله ثبت میشوند. این قیمت واقعی، مبنای نتیجه معامله است.
وقتی شما خریدارید، ارائهدهنده چه نقشی دارد؟
در مدل این درس، شرکت بهعنوان طرف اصلی معامله (Principal) قرارداد را با شما منعقد میکند. اگر موقعیت خرید بگیرید، شرکت در سوی فروش همان قرارداد قرار دارد؛ اگر بفروشید، سمت خرید مقابل شماست.
به این رابطه، رابطه طرفین قرارداد (Counterparties) میگوییم. در یک قرارداد مابهالتفاوت (CFD)، قرار نیست صرفاً به دلیل بازکردن موقعیت، اسکناس یا موجودی قابلانتقالِ ارز پایه تحویل بگیرید. نتیجه مالی طبق قرارداد و تغییر قیمت محاسبه میشود.
اینکه شرکت برای مدیریت ریسک خودش چه کار میکند، موضوع جداگانهای است. طرف قرارداد بودن و نگهداشتن تمام ریسک بازار، دو مفهوم متفاوتاند.
یک معامله را از ابتدا تا پایان دنبال کنیم
فرض کنید یک حساب دلاری با بالانس 2,000 دلار دارید و میخواهید 0.10 لات EUR/USD بخرید. در این مثال، اندازه یک لات استاندارد 100,000 یورو است؛ پس حجم شما 10,000 یورو خواهد بود.
قیمتهای فرضی شروع معامله چنیناند:
● قیمت فروش شما به ارائهدهنده، یعنی Bid: برابر با 1.0998.
● قیمت خرید شما از ارائهدهنده، یعنی Ask: برابر با 1.1000.
فرض میکنیم خرید دقیقاً در Ask یعنی 1.1000 اجرا میشود. ارزش اسمی موقعیت به دلار برابر است با:
10,000 × 1.1000 = 11,000 USD
اگر نرخ مارجین فرضی 2% باشد، مارجین لازم در شروع میشود:
11,000 × 0.02 = 220 USD
این 220 دلار وثیقه معامله است، نه هزینه خرید آن و نه حداکثر زیان. برای روشنماندن مثال، کمیسیون، هزینه نگهداری، اعتبار و معاملات دیگر نداریم.
در همان لحظه، اگر موقعیت خرید را با فروش در Bid ببندید، نتیجه ناخالص برابر است با:
10,000 × (1.0998 − 1.1000) = −2 USD
این زیان اولیه از فاصله دو قیمت خرید و فروش، یعنی اسپرد (Spread)، میآید. در فرض ساده ما بالانس هنوز 2,000 دلار است، اما اکوییتی بهدلیل این زیان شناور 1,998 دلار میشود.
موقعیت چگونه بسته و نتیجه ثبت میشود؟
حالا فرض کنید مدتی بعد Bid به 1.1100 برسد و دستور بستن موقعیت خرید، دقیقاً در همین قیمت اجرا شود. نتیجه معامله برابر است با:
P/L = 10,000 × (1.1100 − 1.1000) = +100 USD
با فرض نبود هزینه یا تغییر دیگری، سود تحققیافته در حساب ثبت میشود و بالانس به 2,100 دلار میرسد. مارجین مربوط به موقعیت نیز دیگر درگیر نیست. آزادشدن مارجین، سود اضافهای جدا از این 100 دلار ایجاد نمیکند.
فاصله خرید در Ask و بستن در Bid، از قبل در همین محاسبه لحاظ شده است؛ نباید زیان اولیه 2 دلاری اسپرد را دوباره از نتیجه کسر کنیم. کمیسیون یا هزینههای جداگانه، اگر وجود داشته باشند، باید مطابق نحوه ثبتشان حساب شوند.
در یک مسیر جایگزین، اگر بستن خرید در Bid برابر با 1.0900 انجام شود، نتیجه 100 دلار زیان خواهد بود. این دو حالت، دو نتیجه مستقلاند، نه دو خروج همزمان از یک معامله.
آیا سود شما حتماً زیان خالص بروکر است؟
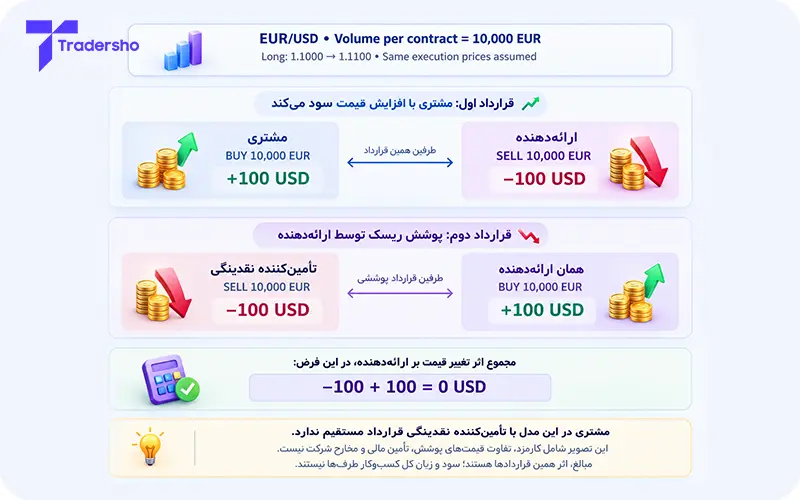
در قرارداد مستقیم این مثال، سود 100 دلاری مشتری، برای شرکت در سوی مقابل همان قرارداد، اثر منفی 100 دلاری دارد. اما این فقط اثر یک قرارداد است؛ نتیجه نهایی کسبوکار شرکت هنوز معلوم نشده است.
شرکت میتواند برای کاهش ریسک، معامله جداگانهای با یک تأمینکننده نقدینگی (Liquidity Provider یا LP) انجام دهد. این کار نوعی پوشش ریسک (Hedging) است.
برای مثال، در برابر خرید 10,000 یورویی مشتری، شرکت میتواند خودش موقعیت خرید هماندازهای نزد طرف دیگری ایجاد کند. در یک فرض ساده که قیمتهای اجرای ورود و خروج دو رابطه یکسان باشند، با همان افزایش قیمت:
● اثر قرارداد مشتری بر شرکت: −100 دلار.
● نتیجه خرید پوششی شرکت: +100 دلار.
● مجموع اثر تغییر قیمت بر شرکت: 0 دلار.
این محاسبه، کمیسیون، تفاوت قیمتهای پوشش، هزینه تأمین مالی و مخارج شرکت را در نظر نمیگیرد. پس صورت سود و زیان کامل بروکر نیست؛ فقط نشان میدهد چرا سود مشتری الزاماً زیان خالص شرکت نمیشود.
همه شرکتها الزاماً هر معامله را جداگانه و کامل پوشش نمیدهند. ممکن است بخشی از ریسک را نگه دارند یا ریسک چند موقعیت را با هم مدیریت کنند. جزئیات این روشها در درسهای بعد بررسی میشود.
معامله پوششی، قرارداد شما را جابهجا نمیکند
در مدل بالا، دو رابطه داریم: قرارداد شما با ارائهدهنده و معامله پوششیِ ارائهدهنده با طرف دیگر. انجام رابطه دوم، بهخودیخود به معنی ایجاد قرارداد مستقیم میان شما و بانک یا تأمینکننده نقدینگی نیست.
اگر شرکت از چند مؤسسه قیمت بگیرد یا برای پوشش سفارش به آنها مراجعه کند، باز هم باید دید در اسناد حساب چه کسی طرف قرارداد شما معرفی شده است. عبارت «اتصال به نقدینگی» بهتنهایی این موضوع را مشخص نمیکند.
در نتیجه، نمیتوان از روی ظاهر پلتفرم فهمید شرکت چه مقدار از ریسک را نگه داشته یا پوشش داده است. همانطور که در درس قبل دیدیم، عنوانهای تبلیغاتی جای قرارداد و سیاست اجرای سفارش را نمیگیرند.
بروکر از چه راههایی درآمد دارد؟
بسته به مدل و شرایط حساب، هزینهای که مشتری میپردازد میتواند شامل اسپرد، کمیسیون و هزینه تأمین مالی شبانه باشد. این منابع را باید از نتیجه نگهداشتن یا پوششدادن ریسک بازار جدا کرد.
همچنین همه اسپرد پرداختشده مشتری لزوماً سود خالص شرکت نیست؛ هزینه پوشش، خدمات فنی و سایر مخارج میتوانند وجود داشته باشند. از سوی دیگر، اگر شرکتی ریسک موقعیت مشتری را نگه دارد، تغییر قیمت بر نتیجه همان بخش از فعالیتش اثر میگذارد.
بنابراین هم عبارت «بروکر فقط وقتی مشتری ضرر میکند درآمد دارد» و هم عبارت «طرف مقابل بودن هیچ ریسک یا تعارض منافعی ایجاد نمیکند» بیش از حد سادهاند. برای ارزیابی، شیوه درآمد، مدیریت ریسک و کیفیت رفتار شرکت با مشتری باید کنار هم دیده شوند.
چرا توان ایفای تعهد شرکت مهم است؟
درستی تحلیل بازار کافی نیست. اگر شرکت طرف قرارداد نتواند تعهداتش را انجام دهد، مشتری ممکن است برای دریافت مطالبات یا وجه خود با مشکل روبهرو شود. این موضوع بخشی از ریسک اعتباری طرف مقابل (Counterparty Credit Risk) است.
مارجینی که شما تأمین میکنید، برای پوشش تعهدات شماست؛ بهتنهایی توان پرداخت شرکت را ثابت نمیکند. وجود یک سود ثبتشده روی صفحه هم معادل تضمین دسترسی بدون مشکل به آن وجه نیست.
سرمایه، نقدینگی، مدیریت ریسک، نحوه نگهداری وجه مشتری و قواعد نظارتی در ارزیابی این رابطه اهمیت دارند. نظارت میتواند بعضی ریسکها را کاهش دهد، اما تمام خطرهای تجاری یا ورشکستگی را حذف نمیکند.
قیمت دیدهشده با قیمت اجرا همیشه یکسان نیست
درخواست خرید با قیمت موردانتظار 1.1000 ممکن است، بسته به نوع سفارش و شرایط اجرا، با قیمت دیگری انجام شود. مثلاً اجرای خرید 10,000 یورویی در 1.1001 بهجای 1.1000، برای خروج یکسان، نتیجه را 1 دلار بدتر میکند.
تفاوت قیمت موردانتظار و اجرای واقعی را لغزش قیمت (Slippage) مینامند. لغزش میتواند به نفع یا به زیان معاملهگر باشد. حرکت قیمت، کمبود نقدینگی یا تأخیر در پردازش از عوامل مؤثرند؛ پس هر اختلاف قیمتی بهتنهایی اثبات دستکاری نیست.
برای فهم نتیجه معامله، قیمتها و حجم اجراشده، زمان اجرا، هزینهها و سیاست مربوط به همان نوع سفارش را بررسی کنید. نمودار تنها بخشی از اطلاعات لازم است.
در پایان این درس، سه رابطه باید روشن باشد: سفارش شما چگونه به معامله تبدیل میشود، چه کسی تعهد قراردادی مقابل شما را دارد و شرکت چگونه میتواند ریسک خودش را مدیریت کند. این سه رابطه به هم مرتبطاند، اما یکی نیستند.
در درس بعد، بررسی میکنیم چگونه هویت و وجود واقعی شرکت ارائهدهنده را ارزیابی کنیم.


