
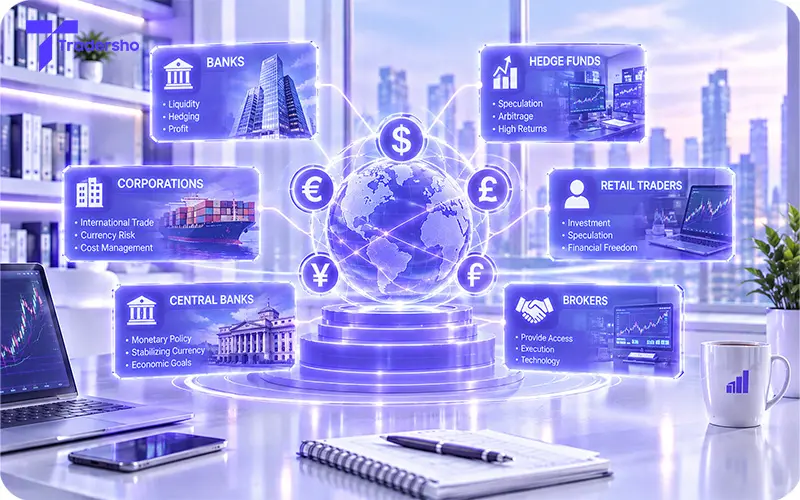
در درس قبل دیدیم که بازار اسپات ارز، شبکهای از روابط و مسیرهای معاملاتی است. حالا میخواهیم بدانیم چه کسانی در این شبکه فعالیت میکنند و هدفشان چیست.
پشت یک معامله خرید دلار، ممکن است شرکت واردکنندهای باشد که باید صورتحساب خارجی خود را پرداخت کند. پشت یک معامله فروش دلار، ممکن است صندوقی باشد که میخواهد ریسک سرمایهگذاریاش را کاهش دهد. معاملهگر دیگری هم ممکن است فقط بر اساس پیشبینی قیمت وارد بازار شده باشد.
بنابراین جهت معامله بهتنهایی، هدف معاملهگر را نشان نمیدهد. شناخت بازیگران کمک میکند بازار را فراتر از خریدوفروش روی یک نمودار ببینیم.
پاسخ سریع: بازیگران بازار فارکس شامل شرکتهای تجاری، سرمایهگذاران نهادی، بانکها، تأمینکنندگان نقدینگی غیربانکی، صندوقهای پوشش ریسک، بانکهای مرکزی و معاملهگران خرد هستند. هر گروه میتواند با هدف متفاوتی ارز معامله کند؛ از پرداختهای تجاری و مدیریت ریسک گرفته تا سرمایهگذاری و کسب سود از تغییر قیمت. بنابراین، صرفاً با مشاهده خرید یا فروش یک ارز نمیتوان فهمید چه کسی معامله کرده یا هدف او چه بوده است.
اول، نقش را از هدف جدا کنیم
برای شناخت هر بازیگر، دو پرسش مطرح است: «چه نقشی در انجام معامله دارد؟» و «چرا این معامله را انجام میدهد؟»
نقش میتواند ارائه قیمت، واسطهگری یا استفاده از خدمات معاملاتی باشد. هدف نیز ممکن است پرداخت تجاری، سرمایهگذاری، تأمین مالی، پوشش ریسک یا کسب سود از تغییر قیمت باشد.
این دستهها مرز کاملاً جدا ندارند. یک بانک میتواند به مشتری قیمت بدهد و سپس برای مدیریت ریسک خودش معامله کند. یک صندوق هم ممکن است بخشی از معاملاتش را برای پوشش ریسک و بخشی را برای کسب بازده انجام دهد. پس نام یک مؤسسه، هدف تکتک سفارشهای آن را مشخص نمیکند.
شرکتهای تجاری؛ ارز برای انجام کسبوکار
شرکتهایی که با کشورهای دیگر خریدوفروش میکنند، به تبدیل ارز نیاز دارند. واردکننده ممکن است برای پرداخت به فروشنده خارجی ارز بخرد؛ صادرکننده ممکن است درآمد ارزی خود را به ارز موردنیازش تبدیل کند.
یک شرکت اروپایی فرضی را تصور کنید که باید بابت خرید تجهیزات، ۱۰۰٬۰۰۰ دلار پرداخت کند. اگر منابعش یورویی باشد، میتواند یورو بفروشد و دلار بخرد. این کار الزاماً به معنای پیشبینی رشد دلار نیست؛ شرکت در حال پرداخت هزینه کسبوکارش است.
در جهت مقابل، شرکتی را تصور کنید که از صادرات کالا ۱۰۰٬۰۰۰ دلار دریافت کرده و برای پرداخت دستمزد به یورو نیاز دارد. فروش دلار و خرید یورو در این مثال، تبدیل درآمد است؛ نه لزوماً پیشبینی افت دلار.
شرکتها همچنین با ریسک نرخ ارز (Exchange Rate Risk) روبهرو هستند. اگر بین توافق تجاری و تاریخ پرداخت، نرخ تبدیل تغییر کند، هزینه یا درآمدشان به ارز داخلی عوض میشود. برای مدیریت این ریسک میتوانند از ابزارهایی مثل قرارداد فوروارد استفاده کنند. تطبیق درآمد و هزینه در یک ارز نیز گاهی بخشی از ریسک را کاهش میدهد.
نیاز تجاری و پیشبینی معاملاتی، دو دلیل متفاوت برای ورود به بازار ارز هستند.
سرمایهگذاران نهادی؛ دارایی خارجی و ریسک ارز
سرمایهگذاران نهادی (Institutional Investors) شامل مجموعههایی مانند صندوقهای سرمایهگذاری، صندوقهای بازنشستگی و شرکتهای بیمه هستند. این نهادها ممکن است داراییهایی در کشورهای مختلف داشته باشند.
مثلاً صندوقی که سرمایهاش را با یورو میسنجد، برای خرید یک دارایی دلاری ممکن است به دلار نیاز پیدا کند. بعد از خرید نیز بازده یورویی آن سرمایهگذاری، هم از تغییر ارزش دارایی و هم از تغییر نرخ ارز اثر میگیرد.
یک مثال ساده: صندوق، داراییای با ارزش ۱۰۰٬۰۰۰ دلار دارد. فرض کنید ارزش دلاری دارایی ثابت بماند. اگر هر دلار ابتدا ۰٫۹۲ یورو و بعد ۰٫۸۷ یورو ارزش داشته باشد، ارزش یورویی دارایی از ۹۲٬۰۰۰ یورو به ۸۷٬۰۰۰ یورو میرسد. یعنی بدون کاهش ارزش دلاری دارایی، از محل تغییر ارز ۵٬۰۰۰ یورو کاهش ارزش رخ داده است.
سرمایهگذار ممکن است بخشی از این ریسک را پوشش دهد، ترکیب داراییهایش را تغییر دهد یا برای تأمین مالی معامله ارزی انجام دهد. همه این فعالیتها را نمیتوان معامله جهتدار برای پیشبینی قیمت دانست.
پوشش ریسک و سفتهبازی؛ یک فروش، دو معنی
پوشش ریسک (Hedging) یعنی انجام اقدامی برای کاهش ریسکی که از قبل در یک دارایی، بدهی یا جریان نقدی وجود دارد. سفتهبازی (Speculation) یعنی پذیرفتن ریسک قیمت با هدف کسب سود از حرکت بازار. این واژه در این درس، توصیف هدف معامله است.
دو موقعیت فرضی را مقایسه کنیم. در هر دو، مبنای سنجش ارزش یورو است:
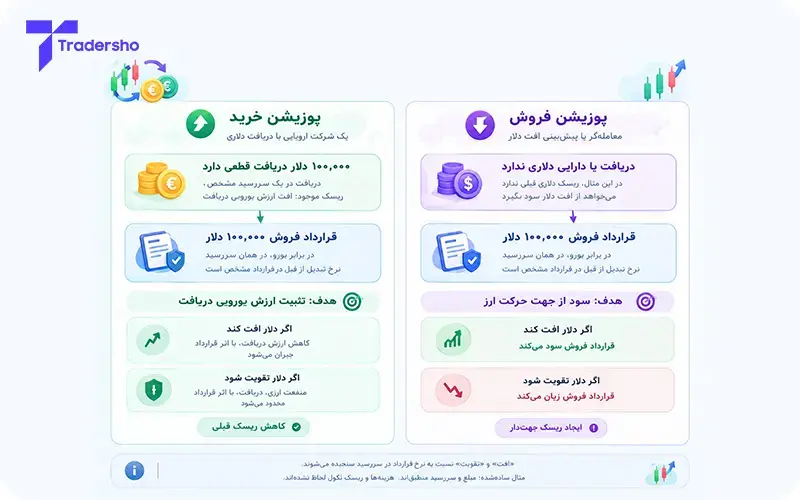
موقعیت اول: پوشش ریسک دریافت دلاری
یک شرکت اروپایی قرار است در تاریخ مشخصی، ۱۰۰٬۰۰۰ دلار دریافت کند. برای تثبیت ارزش یورویی این دریافت، قرارداد فروش همان مقدار دلار در برابر یورو را با همان سررسید منعقد میکند. در قرارداد، نرخ تبدیل از قبل مشخص شده است.
اگر ارزش دلار در سررسید کمتر از نرخ قراردادی باشد، اثر مطلوب قرارداد، کاهش ارزش یورویی دریافت را جبران میکند. اگر بیشتر باشد، شرکت از افزایش ارزش دلار به اندازه حالت بدون پوشش بهره نمیبرد؛ چون نرخ تبدیل را تثبیت کرده است. هدف اصلی، قابلپیشبینیترکردن درآمد یورویی است.
موقعیت دوم: سفتهبازی روی افت دلار
معاملهگری که در این مثال دریافت یا دارایی دلاری ندارد، همان قرارداد فروش را منعقد میکند، چون انتظار افت دلار را دارد. این معامله ریسک دلاریِ قبلی را خنثی نمیکند؛ یک موقعیت جهتدار جدید ایجاد میکند. پایینتر بودن ارزش دلار در سررسید نسبت به نرخ قرارداد به نفع اوست و بالاتر بودن آن، به زیانش.
در این مثال سادهشده، مبلغ و تاریخ دریافت با قرارداد پوشش منطبقاند. هزینهها، ریسک نکول و احتمال تغییر مبلغ دریافت را کنار گذاشتهایم تا تفاوت دو هدف روشن باشد. در عمل، پوشش ناقص یا تغییر شرایط میتواند ریسک باقی بگذارد.
برای تشخیص پوشش ریسک، باید معامله را کنار تعهد یا دارایی قبلی دید؛ فروش بهتنهایی کافی نیست.
بانکها و دیلرهای بانکی؛ ارائه قیمت و مدیریت جریان معاملات
بانکها از بازیگران مهم بازار ارز هستند. آنها برای مشتریانی مثل شرکتها و مؤسسات مالی خدمات ارزی ارائه میکنند و میتوانند قیمت خرید و فروش بدهند. وقتی بانک خودش طرف معامله است، در نقش دیلر (Dealer) عمل میکند.
ارائه قیمت قابلمعامله، یکی از شکلهای تأمین نقدینگی (Liquidity Provision) است. دیلر باید ریسک حاصل از معاملات مشتریان را هم مدیریت کند؛ مثلاً جریانهای مخالف را با هم خنثی کند یا برای مانده ریسک معامله دیگری انجام دهد.
برای یک نمونه فرضی، دیلری ۱۰۰٬۰۰۰ یورو را با نرخ ۱٫۰۸۵۰ دلار به ازای هر یورو میخرد و همان مقدار را با نرخ ۱٫۰۸۵۱ میفروشد. اختلاف ناخالص این دو معامله ۱۰ دلار است. این عدد هنوز سود خالص نیست؛ هزینهها و ریسک تغییر قیمت بین دو معامله اهمیت دارند.
بنابراین درآمد از اختلاف قیمت خرید و فروش، به معنای سود تضمینی در هر معامله نیست. همچنین معامله بانک برای مدیریت موجودی ارزی، الزاماً دیدگاه تحلیلی آن درباره روند آینده را نشان نمیدهد.
تأمینکنندگان نقدینگی غیربانکی؛ بازارسازی با فناوری
قیمتدادن در بازار ارز به بانکها محدود نیست. بعضی شرکتهای غیربانکی با سامانههای الکترونیکی و الگوریتمها، در بخشهایی از بازار قیمت ارائه میکنند.
بعضی از این شرکتها در گروه شرکتهای معاملهگر با سرمایه خود (Principal Trading Firms یا PTFs) قرار میگیرند. فعالیتشان میتواند بازارسازی، آربیتراژ، پوشش ریسک یا معامله برای حساب خودشان باشد. همه آنها یک راهبرد واحد ندارند و همه معاملاتشان هم لزوماً از نوع معامله با فرکانس بالا نیست.
یک شرکت ممکن است در یک معامله قیمت ارائه کند و در معامله دیگری، برای مدیریت ریسک، قیمت ارائهدهنده دیگری را بپذیرد. پس تأمینکننده نقدینگی بودن، نقش یک فعالیت است؛ به معنای قرارگرفتن همیشگی در یک سمت بازار نیست.
فناوری سریع میتواند به ارائه و بهروزرسانی قیمت کمک کند، اما تضمین نمیکند هر حجم سفارشی در هر شرایطی با همان قیمت قابلاجرا باشد.
صندوقهای پوشش ریسک و معاملهگران حرفهای؛ راهبردهای متنوع
صندوقهای پوشش ریسک (Hedge Funds) میتوانند از راهبردهای متنوع و موقعیتهای خرید و فروش استفاده کنند. برخلاف برداشتی که نامشان ایجاد میکند، تمام فعالیت این صندوقها «پوشش ریسک» نیست؛ بخشی از معاملاتشان ممکن است با هدف کسب سود از حرکت ارز انجام شود.
برای مثال، یک صندوق فرضی ممکن است انتظار داشته باشد اختلاف سیاست پولی دو کشور تغییر کند و بر همین اساس موقعیت ارزی بگیرد. صندوق دیگری ممکن است از اختلاف قیمت میان دو محل معامله استفاده کند. هدف و روش این دو یکسان نیست.
اندازه سرمایه یا عنوان «حرفهای» هم تضمین نمیکند پیشبینی درست باشد. مهمتر از برچسبهایی مانند «پول هوشمند»، شناخت راهبرد، افق زمانی و ریسک موقعیت است. بدون اطلاعات کافی، نمیتوان از یک حرکت نمودار نتیجه گرفت که همه مؤسسات بزرگ همجهت شدهاند.
بانکهای مرکزی و نهادهای رسمی؛ سیاستگذاری و عملیات ارزی
بانک مرکزی را باید از بانک تجاری جدا کنیم. تصمیمهای سیاست پولی، مانند تغییر نرخ بهره و پیامهای مربوط به مسیر آینده آن، میتوانند بر جذابیت نسبی ارزها و انتظارات بازار اثر بگذارند.
اما این اثر با مداخله مستقیم ارزی (FX Intervention) تفاوت دارد. اعلام نرخ بهره، خودش معامله خرید یا فروش ارز نیست. در مداخله مستقیم، نهاد مسئول واقعاً معامله ارزی انجام میدهد. مسئول تصمیم و مجری عملیات نیز بسته به ساختار هر کشور میتوانند متفاوت باشند.
نهادهای رسمی علاوه بر مداخله، ممکن است برای مدیریت ذخایر ارزی یا انجام پرداختهای خارجی معامله کنند. پس همه معاملات رسمی، تلاشی برای تغییر جهت نرخ ارز نیستند.
برای نمونه، بانک فدرال رزرو نیویورک توضیح میدهد که در آمریکا عملیات مداخله را طبق دستور نهاد مسئول اجرا میکند و خدمات معاملات ارزی برای پرداختهای برخی نهادهای رسمی نیز دارد.
از طرف دیگر، اثر یک تصمیم سیاست پولی را باید نسبت به انتظارات قبلی سنجید. در یک مثال فرضی، اگر بازار منتظر افزایش ۰٫۵ واحد درصدی نرخ بهره بوده و افزایش واقعی ۰٫۲۵ واحد درصد باشد، صرفِ بالارفتن نرخ برای نتیجهگیری درباره تقویت ارز کافی نیست.
معاملهگران خرد و شرکتهای ارائهدهنده حساب
معاملهگران خرد (Retail Traders) افرادی هستند که از طریق حساب معاملاتی در بازار فعالیت میکنند. معاملهگر فردی که برای کسب سود از تغییر نرخ وارد موقعیت میشود، معمولاً هدفی سفتهبازانه دارد؛ هرچند اشخاص میتوانند برای تبدیل واقعی ارز هم معامله کنند.
شرکت ارائهدهنده حساب نیز یک بازیگر جداست. همانطور که در درس قبل دیدیم، عنوان عمومی «بروکر» بهتنهایی نقش قراردادی شرکت را مشخص نمیکند. بعضی شرکتها واسطهاند و بعضی در محصول موردنظر، خودشان طرف معامله مشتری هستند.
برای مثال، راهنمای CFTC درباره فارکس خرد OTC در آمریکا، مدلی را توضیح میدهد که مشتری با دیلر معامله میکند. این توضیح را نباید بدون بررسی قرارداد، به تمام محصولات و حوزههای قضایی تعمیم داد.
همچنین اندازه کوچک یک سفارش فردی، آن را هماندازه جریان معاملاتی یک مؤسسه بزرگ نمیکند. شناخت این تفاوت برای داشتن انتظار واقعبینانه از نقش خودمان در بازار مفید است.
از روی نمودار، نام و نیت بازیگر مشخص نمیشود
یک حرکت صعودی یا نزولی ممکن است حاصل تعامل چند گروه با هدفهای متفاوت باشد. شرکت تجاری، سرمایهگذار، دیلر و معاملهگر جهتدار میتوانند همزمان در بازار فعال باشند.
برای مرور این درس، سه موقعیت را در ذهن نگه دارید:
- شرکتی دلار میخرد تا صورتحسابش را بپردازد: نیاز تجاری.
- سرمایهگذاری دلار میفروشد تا ریسک دارایی دلاریاش را کاهش دهد: پوشش ریسک.
- معاملهگری بدون آن دارایی، دلار میفروشد تا از افت قیمت سود بگیرد: سفتهبازی.
هر سه معامله در بازار ارز انجام میشوند، اما منطقشان یکی نیست. شناخت بازیگران، زمینهای برای فهم جریان معاملات است؛ برای تصمیمگیری باید آن را همراه با شرایط بازار، اطلاعات قابلاتکا و مدیریت ریسک به کار گرفت.


