
فرض کنید در حساب معاملاتی خود 1,000 دلار دارید. معاملهای باز میکنید و پس از مدتی، کنار آن 80 دلار زیان میبینید؛ اما عدد Balance هنوز 1,000 دلار است. آیا زیان محاسبه نشده است؟ آیا تا وقتی معامله را نبندید، حساب شما آسیبی ندیده است؟
برای پاسخ، باید بدانیم هر عدد در حساب چه چیزی را نشان میدهد. مانده حساب (Account Balance)، نتیجه ثبتشده حساب را نشان میدهد؛ اثر بهروز معاملههای باز را باید در عددهای دیگری دنبال کرد.
در این درس، منظور ما مدل رایج حسابهای مارجینی فارکس و قراردادهای ارزی مشابه است. روش ثبت هزینهها ممکن است میان حسابها و پلتفرمها تفاوت داشته باشد.
پاسخ سریع: مانده حساب یا بالانس (Balance) در فارکس، موجودی ثبتشده حساب معاملاتی پس از واریزها، برداشتها، سود و زیان تحققیافته معاملات و سایر ثبتهای مالی است. سود و زیان تحققنیافته معاملات باز، معمولاً مستقیماً در Balance لحاظ نمیشود؛ بلکه بر ارزش خالص حساب (Equity) اثر میگذارد. البته کمیسیون، سواپ و سایر هزینهها بسته به روش ثبت بروکر ممکن است پیش از بستهشدن معامله نیز مانده حساب را تغییر دهند.
مانده حساب یا بالانس چه معنایی دارد؟
مانده حساب (Balance)، مبلغ ثبتشده حساب معاملاتی در ارز همان حساب است؛ بدون احتساب سود و زیان تحققنیافته ناشی از تغییر قیمت موقعیتهای باز.
به زبان ساده، Balance به شما میگوید پس از واریزها، برداشتها، نتیجه ثبتشده معاملات و سایر بستانکاریها و بدهکاریهای ثبتشده، چه ماندهای در حساب دارید.
اگر حسابی تازه باز کنید و 1,000 دلار خالص به آن واریز و ثبت شود، مانده آن 1,000 دلار خواهد بود. اگر ارز حساب یورو باشد، عدد مانده بر حسب یورو بیان میشود؛ دیدن عدد «1,000» بهتنهایی برای شناخت ارزش آن کافی نیست و باید ارز حساب را هم بدانید.
مانده حساب الزاماً همان مبلغی نیست که روز اول واریز کردهاید. این عدد با رویدادهای مالی بعدی تغییر میکند. همچنین نباید آن را با ارزش موقعیتهایی که باز کردهاید اشتباه بگیرید؛ بازکردن موقعیتی به ارزش 11,000 دلار، به معنای اضافهشدن 11,000 دلار به Balance نیست.
چه اتفاقهایی Balance را تغییر میدهند؟
واریز و برداشت
واریز (Deposit)، وقتی به حساب معاملاتی ثبت شود، مانده را افزایش میدهد. برداشت (Withdrawal) نیز با ثبت کسر وجه، مانده را کاهش میدهد.
مثلاً اگر مانده 1,000 دلار باشد و 200 دلار دیگر به آن اضافه شود، مانده به 1,200 دلار میرسد. اگر سپس 100 دلار برداشت و کسر شود، مانده 1,100 دلار خواهد بود. در این مثال، کارمزد انتقال یا تبدیل ارز نداریم.
عدد درخواستی و عدد ثبتشده ممکن است یکسان نباشند؛ برای فهم تغییر مانده، مبلغی را بررسی کنید که واقعاً در حساب ثبت شده است.
سود و زیانِ بخش بستهشده معامله
وقتی تمام یا بخشی از یک موقعیت بسته میشود، نتیجه مربوط به حجم بستهشده، تحققیافته (Realized) میشود و طبق روش ثبت حساب، بر مانده اثر میگذارد.
در یک مثال مستقل، اگر با مانده 1,000 دلار، معاملهای را با 90 دلار سود ببندید و هیچ هزینه یا ثبت دیگری نداشته باشید، Balance جدید 1,090 دلار میشود.
اگر همان حساب 1,000 دلاری، بهجای آن با 80 دلار زیان بسته شود، مانده جدید 920 دلار خواهد بود. این دو، دو حالت جدا هستند؛ قرار نیست سود و زیان هر دو را پشت سر هم در یک حساب جمع کنیم.
در بستن بخشی از موقعیت (Partial Close)، فقط نتیجه حجم بستهشده ثبت میشود. سود و زیان حجم باقیمانده همچنان به موقعیت باز مربوط است؛ جزئیات این تفاوت را در درس بعد بررسی میکنیم.
کمیسیون و سایر هزینههای ثبتشده
کمیسیون (Commission) میتواند هنگام ورود، هنگام خروج یا در زمان تسویه تعیینشده حساب ثبت شود. بنابراین این جمله که «تا معامله بسته نشود، Balance تحت هیچ شرایطی تغییر نمیکند» دقیق نیست.
مثلاً اگر مانده 1,000 دلار باشد و هنگام بازکردن معامله، 3 دلار کمیسیون از مانده کسر شود، Balance همان موقع 997 دلار خواهد شد؛ حتی اگر معامله هنوز باز باشد. علت این تغییر، ثبت کمیسیون است، نه تبدیل سود و زیان باز به نتیجه قطعی.
اسپرد (Spread) معمولاً در تفاوت قیمت خرید و فروش و نتیجه معامله دیده میشود؛ لزوماً یک برداشت جداگانه با عنوان کارمزد از Balance نیست. به همین دلیل ممکن است بلافاصله پس از ورود، معامله زیان باز نشان دهد، بدون اینکه مانده به همان اندازه تغییر کرده باشد.
سواپ و هزینه نگهداری
نگهداری بعضی موقعیتها از زمان تعیینشده برای انتقال به روز معاملاتی بعد، میتواند باعث دریافت یا پرداخت سواپ یا هزینه تأمین مالی (Swap / Financing) شود. ملاک، عبور از زمان مقرر حساب است؛ نه صرفاً گذشت 24 ساعت از لحظه ورود.
روش ثبت یکسان نیست. در یک مدل، هزینه یا بستانکاری روزانه بهصورت عملیات نقدی ثبت میشود و همان موقع مانده را تغییر میدهد. در مدل دیگر، مبلغ روی موقعیت باز انباشته میشود و هنگام بستن آن به مانده منتقل میشود.
بنابراین، دیدن سواپ روی معامله باز، بهتنهایی ثابت نمیکند که همان مبلغ قبلاً از Balance کسر شده است. بخش هزینههای موقعیت و تاریخچه ثبتهای حساب را کنار هم بخوانید تا آن را دوبار حساب نکنید.
ثبتهای دیگری مانند اصلاح حساب یا کارمزد خدمات نیز میتوانند بر مانده اثر بگذارند. فهرست دقیق به قرارداد و نوع حساب وابسته است.
بازکردن معامله با کمشدن مارجین از Balance یکی نیست
در درس قبل دیدیم که بخشی از منابع حساب برای پشتیبانی از موقعیت بهعنوان مارجین (Margin) لازم میشود. این الزام را با پرداخت هزینه اشتباه نگیرید.
اگر مانده 1,000 دلار باشد و موقعیتی به 220 دلار مارجین نیاز داشته باشد، خودِ این الزام به معنای کمشدن Balance به 780 دلار نیست. با فرض نبود هزینه و سایر ثبتها، Balance همچنان 1,000 دلار است؛ اما همه منابع حساب برای بازکردن موقعیتهای تازه آزاد نیستند.
با بستن معامله هم قرار نیست 220 دلار سود به مانده اضافه شود. الزام مارجین برطرف میشود و نتیجه واقعی معامله و هزینههای قابلاعمال در حساب باقی میمانند.
چرا با وجود زیان باز، Balance ثابت میماند؟
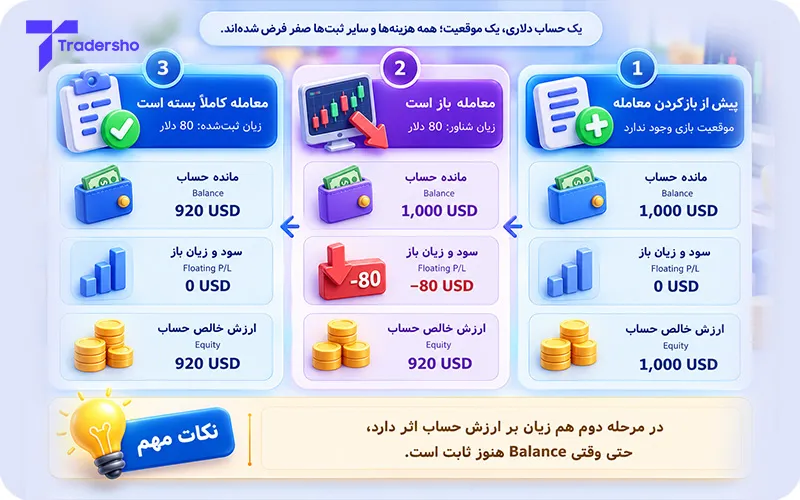
سه مرحله از یک حساب فرضی را دنبال کنیم. برای روشنشدن مفهوم، همه هزینهها، اعتبار حساب، واریز و برداشت بعدی را صفر فرض میکنیم و موقعیت دیگری هم نداریم.
مرحله اول: پیش از بازکردن معامله. مانده 1,000 دلار است و معامله بازی نداریم. در این مثال، ارزش خالص حساب (Equity) نیز 1,000 دلار است.
مرحله دوم: معامله باز است و 80 دلار زیان دارد. این مقدار، زیان باز یا شناور (Floating Loss) است. Balance هنوز 1,000 دلار نشان داده میشود، اما Equity به 920 دلار رسیده است. ثابتماندن مانده، اثر زیان بر وضعیت فعلی حساب را حذف نمیکند.
مرحله سوم: تمام معامله با همان 80 دلار زیان بسته میشود. فرض میکنیم قیمت اجرای خروج همان نتیجه فرضی را ایجاد کند و هزینه دیگری نداشته باشیم. اکنون زیان ثبتشده، Balance را به 920 دلار میرساند. چون دیگر معامله بازی نداریم، زیان شناور صفر و Equity نیز 920 دلار است.
در مرحله سوم، 80 دلار دیگر از Equity کم نشده است. همان زیانی که در مرحله دوم بر ارزش حساب اثر داشت، اکنون در مانده ثبت شده است. کسر دوباره آن، یک اشتباه محاسباتی است.
در جهت سود هم همین تفکیک برقرار است: سود باز، تا زمانی که طبق قواعد حساب تحقق و ثبت پیدا نکند، جزو Balance نیست. مبلغ نهاییِ خروج هم ممکن است به دلیل قیمت اجرا و هزینهها، با عددی که لحظهای پیش روی صفحه دیدهاید متفاوت باشد.
یک مثال برای دنبالکردن مانده حساب
حالا یک دوره فرضی را از ابتدا تا انتها مرور کنیم. مانده آغاز دوره 1,000 دلار است. در طول دوره، 200 دلار واریز و 100 دلار برداشت ثبت شده است. معاملات بستهشده، در مجموع 60 دلار سود و 40 دلار زیان داشتهاند. جدا از این نتیجهها، 6 دلار کمیسیون و 4 دلار هزینه نگهداری نیز از مانده کسر شدهاند.
در این مثال، سود و زیان گفتهشده، هزینههای جداگانه را شامل نمیشوند؛ پس هر هزینه را فقط یکبار وارد محاسبه میکنیم:
1,000 + 200 − 100 + 60 − 40 − 6 − 4 = 1,110
مانده پایان دوره 1,110 دلار است. اگر در همین لحظه موقعیت بازی هم داشته باشید، سود و زیانِ هنوز ثبتنشده آن را به این محاسبه Balance اضافه نمیکنید؛ برای دیدن اثر آن بر وضعیت جاری حساب، باید Equity را بررسی کنید.
این مثال نکته دیگری هم دارد: افزایش مانده از 1,000 به 1,110 دلار، به معنای کسب 110 دلار سود معاملاتی نیست. بخشی از تغییر به واریز و برداشت مربوط است. برای سنجش عملکرد، جریان پول را از نتیجه معاملات جدا کنید.
Balance را در حساب چگونه بخوانیم؟
در متاتریدر 5، اطلاعات مانده و وضعیت جاری حساب در بخش معامله (Trade) و سوابق ثبتها در تاریخچه (History) قابل بررسیاند. در پلتفرمهای دیگر ممکن است نام یا جای این بخشها فرق کند.
برای فهم یک تغییر غیرمنتظره، به تاریخچه مراجعه کنید: آیا معاملهای بسته شده، هزینهای ثبت شده یا وجهی وارد و خارج شده است؟ فقط نگاهکردن به نمودار قیمت، همه تغییرات مانده را توضیح نمیدهد.
همچنین Balance را معادل وجه قابلبرداشت (Withdrawable Funds) نگیرید. موقعیتهای باز، زیان جاری، مارجین لازم و قواعد برداشت میتوانند مبلغ قابلبرداشت را محدود کنند.
Balance برای دنبالکردن ثبتهای حساب مهم است، اما بهتنهایی وضعیت فعلی یا ظرفیت معامله را کامل نشان نمیدهد. در درس بعد، سود و زیان باز و تحققیافته را دقیقتر از هم جدا میکنیم تا روشن شود نتیجه یک موقعیت، چه زمانی و چگونه وارد مانده میشود.


