
فرض کنید در حساب معاملاتی خود 1,000 دلار دارید، اما میتوانید موقعیتی با ارزش 11,000 دلار باز کنید. آیا موجودی حساب شما بیشتر شده است؟ آیا فقط مبلغی که برای بازکردن معامله لازم بوده در معرض زیان قرار دارد؟
برای پاسخ، باید معامله با مارجین (Margin Trading) را بشناسیم: روشی که در آن، برای ایجاد و نگهداری یک موقعیت، لازم نیست تمام ارزش آن را بهعنوان وجه اولیه تأمین کنیم. بخشی از منابع حساب برای پشتیبانی از تعهدات موقعیت لازم است و اندازه معامله میتواند از موجودی حساب بزرگتر باشد.
در این درس، تمرکز بر مدل رایج معاملات خرد فارکس و محصولات ارزی اهرمی است. جزئیات محاسبه و حقوق قراردادی میتوانند میان محصولات و حسابها متفاوت باشند.
پاسخ سریع: معامله با مارجین (Margin Trading) روشی است که در آن برای بازکردن و نگهداری یک موقعیت معاملاتی، لازم نیست تمام ارزش موقعیت را تأمین کنید؛ بلکه بخشی از منابع حساب بهعنوان مارجین موردنیاز است. مارجین با اهرم ارتباط دارد، اما سقف زیان معامله نیست. میزان سود و زیان به اندازه موقعیت و تغییر قیمت بستگی دارد و اگر منابع حساب برای الزامات مارجین کافی نباشند، ممکن است موقعیتها بهصورت اجباری بسته شوند. بنابراین، پیش از ورود به معامله باید هم مارجین لازم و هم زیان احتمالی را جداگانه محاسبه کنید.
مارجین، وجه تضمین موقعیت است
مارجین (Margin)، منابع موردنیاز برای بازکردن و نگهداری موقعیت مشمول مارجین است. میتوان آن را در این چارچوب، وجه تضمین یا وثیقه لازم برای پشتیبانی از معامله دانست.
مارجین را با هزینه خریدوفروش اشتباه نگیرید. اسپرد (Spread)، کمیسیون (Commission) و هزینه نگهداری میتوانند بر نتیجه حساب اثر بگذارند، اما مارجین موردنیاز، خودش همان کارمزد معامله نیست.
وقتی موقعیت بسته میشود، الزام مارجین مربوط به آن نیز طبق شرایط حساب برطرف میشود. بااینحال، سود یا زیان و هزینههای معامله بر حساب باقی میمانند. «آزادشدن مارجین» به معنای جبران زیان نیست.
همچنین گرفتن یک موقعیت بزرگتر، الزاماً به معنای واریز معادل آن ارز به موجودی نقدی شما نیست. برای مثال، در CFD ارزی، مشتری یک قرارداد مشتقه دارد و مالک موجودی ارزیِ هماندازه در یک حساب بانکی نمیشود.
موجودی، ارزش موقعیت و مارجین سه عدد متفاوتاند
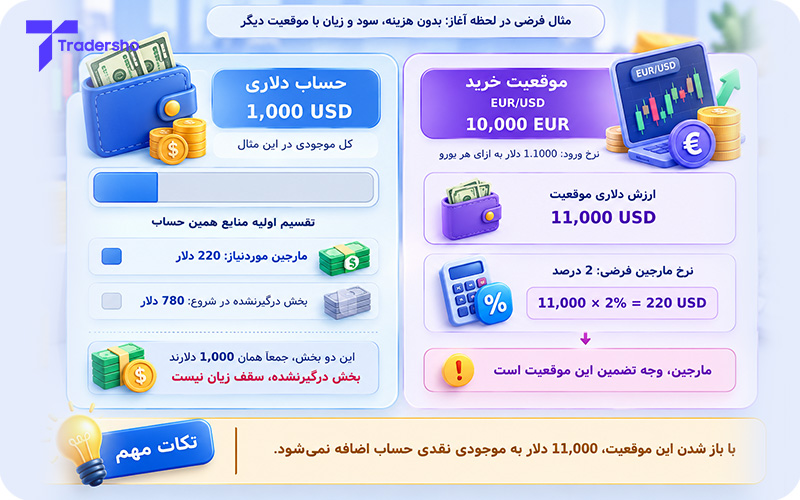
یک مثال فرضی را قدمبهقدم بررسی کنیم. حساب ما دلاری است و در شروع، 1,000 دلار دارد. موقعیت دیگری باز نیست و برای سادهسازی، اسپرد، کمیسیون و هزینه نگهداری را صفر فرض میکنیم.
تصمیم میگیریم 10,000 یورو از EUR/USD را در نرخ 1.1000 دلار به ازای هر یورو بخریم. با فرض هر لات استاندارد برابر با 100,000 یورو، این حجم 0.10 لات است.
ارزش دلاری موقعیت در لحظه ورود، از ضرب حجم یورویی در نرخ به دست میآید:
10,000 یورو × 1.1000 = 11,000 دلار
حالا فرض کنید نرخ مارجین قابلاعمال برای همین موقعیت 2 درصد باشد. در این مثال ساده، مارجین اولیه چنین محاسبه میشود:
11,000 دلار × 2% = 220 دلار
بنابراین، حساب هنوز همان 1,000 دلار را دارد، اما 220 دلار برای پشتیبانی از این موقعیت درگیر میشود. در لحظه آغاز و با فروض مثال، 780 دلار درگیر این الزام نیست.
این 780 دلار، پول تازهای نیست و نباید آن را سقف زیان، بودجه پیشنهادی معامله یا تضمین مبلغ قابلبرداشت دانست. با تغییر قیمت، هزینهها و شرایط حساب، وضعیت منابع قابلاستفاده هم تغییر میکند.
محاسبه واقعی میتواند به ارز حساب، روش تبدیل ارز، مشخصات نماد و نرخهای پلکانی مارجین وابسته باشد. برای همین، نرخ و مبلغ نشاندادهشده برای همان نماد و حساب اهمیت دارند؛ مثال بالا قاعده ثابت همه حسابها نیست.
اهرم چه ارتباطی با مارجین دارد؟
اهرم (Leverage) رابطه میان ارزش موقعیت و سرمایه یا وثیقه مربوط را بیان میکند. باید مشخص باشد درباره کدام نسبت صحبت میکنیم.
در مثال ما، نرخ مارجین 2 درصد برای موقعیت، متناظر با نسبت 50 به 1 است؛ یعنی برای هر 50 دلار ارزش موقعیت، یک دلار مارجین لازم است.
اما موقعیت 11,000 دلاری در حساب 1,000 دلاری، در لحظه آغاز 11 برابر موجودی حساب است. این عدد با نسبت 50 به 1ِ متناظر با نرخ مارجین یکی نیست. داشتن ظرفیت بیشتر، شما را ملزم نمیکند تمام آن را مصرف کنید.
در این مرحله، نکته اصلی این است که مارجین به امکان بازکردن و حفظ موقعیت مربوط میشود. اندازه سود و زیان را باید از حجم معامله و تغییر قیمت محاسبه کرد.
سود و زیان بر اساس حجم موقعیت تغییر میکنند
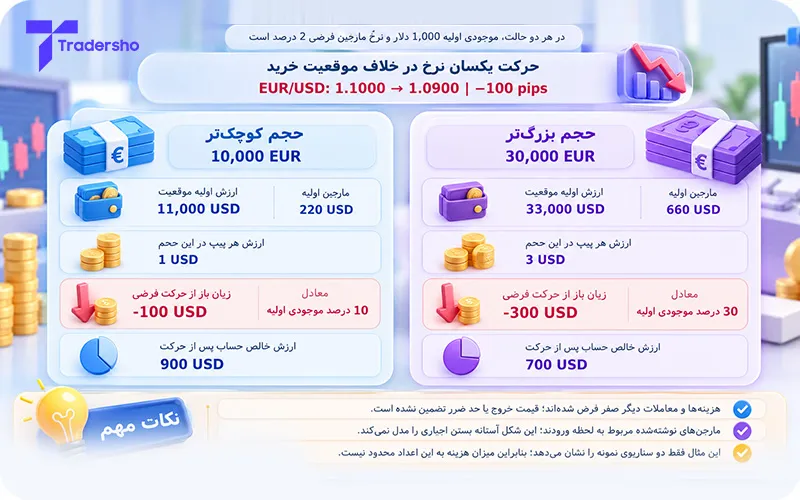
همان موقعیت خرید 10,000 یورویی را نگه داریم. اگر EUR/USD از 1.1000 به 1.0900 کاهش پیدا کند، نرخ 100 پیپ افت کرده است. در این حجم، ارزش هر پیپ 1 دلار است؛ پس زیان باز، با فروض مثال، 100 دلار خواهد بود.
این زیان برابر با 10 درصد موجودی اولیه 1,000 دلاری است. ارزش بهروز حساب، پس از احتساب همین زیان باز، 900 دلار میشود. اگر به همان اندازه حرکت مساعد رخ دهد، اثر سود نیز متناسب با همین حجم محاسبه میشود.
حالا حالت دیگری را با همان موجودی اولیه و همان نرخ مارجین در نظر بگیرید: حجم خرید را به 30,000 یورو، یعنی سه برابر، افزایش میدهیم.
ارزش اولیه موقعیت 33,000 دلار و مارجین اولیه فرضی آن 660 دلار است. هر پیپ در این حجم 3 دلار ارزش دارد؛ بنابراین همان حرکت 100 پیپی خلاف معامله، 300 دلار زیان باز ایجاد میکند. ارزش خالص حساب، با همان فروض ساده، به 700 دلار میرسد.
در حالت دوم، مقدار مارجین لازم بیشتر شده، اما دلیل سهبرابرشدن زیان دلاری، سهبرابرشدن حجم موقعیت است. این تصویر آستانه بستن اجباری را مدل نمیکند و مارجینهای درجشده مربوط به لحظه ورودند.
اینکه حساب اجازه بازکردن موقعیتی را میدهد، به معنای مناسببودن ریسک آن برای برنامه شما نیست.
مارجین، سقف زیان معامله نیست
در مثال اول، 220 دلار مارجین لازم داشتیم. از این عدد نمیتوان نتیجه گرفت که معامله حداکثر 220 دلار زیان خواهد کرد. زیان میتواند از مارجین اولیه بیشتر شود و منابع دیگر حساب را هم تحتتأثیر قرار دهد.
همچنین «نرخ مارجین 2 درصد» به معنای «ریسک 2 درصدی حساب» نیست. اولی درباره وجه لازم نسبت به ارزش موقعیت است؛ دومی باید با زیان احتمالی نسبت به سرمایه حساب سنجیده شود.
برای ریسک برنامهریزیشده معامله (Planned Trade Risk)، حجم و فاصله خروجِ موردنظر، همراه با هزینهها اهمیت دارند. حد ضرر معمولی نیز قیمت اجرای قطعی را در تمام شرایط تضمین نمیکند؛ شکاف قیمت یا لغزش میتواند نتیجه واقعی را تغییر دهد.
در بعضی محصولات و حسابها، حمایتهایی مانند حفاظت از مانده منفی وجود دارد، اما دامنه آن به مقررات و قرارداد مربوط وابسته است. حتی چنین حمایتی هم به معنای محدودشدن زیان هر معامله به مارجین همان معامله نیست.
چرا ممکن است معامله بدون خروج دستی بسته شود؟
بازکردن موقعیت، پایان بررسی مارجین نیست. منابع حساب باید برای نگهداری موقعیتها هم شرایط لازم را داشته باشند. زیان باز، هزینهها یا تغییر الزامات مارجین میتوانند این وضعیت را تحت فشار قرار دهند.
اخطار مارجین (Margin Call) به وضعیتی مربوط میشود که منابع حساب نسبت به الزامات آن کافی نیستند یا به محدوده هشدار رسیدهاند؛ نام و معیار دقیق آن به سیستم و قرارداد بستگی دارد.
بستن اجباری یا استاپاوت (Stop Out / Margin Closeout) زمانی مطرح میشود که شرکت، طبق شرایط حساب، یک یا چند موقعیت را برای کاهش تعهدات میبندد. این اقدام با حد ضرری که شما برای راهبرد خود انتخاب کردهاید متفاوت است.
نباید فرض کرد همیشه ابتدا تماس یا پیام دریافت میکنید و بعد فرصت مشخصی برای واکنش دارید. بازار میتواند سریع حرکت کند و سازوکار بستن موقعیت هم تابع قواعد همان حساب است.
بنابراین بستن اجباری را جایگزین مدیریت ریسک شخصی نکنید. ممکن است معاملهای پیش از رسیدن به حد ضرر انتخابی شما به دلیل وضعیت کل حساب بسته شود؛ یا در حرکت شدید، خروج با قیمتی متفاوت از انتظار انجام شود.
عددهای حساب معاملاتی چه چیزی را نشان میدهند؟
برای فهم این وضعیت، چند عدد در حساب به هم مرتبطاند. فعلاً فقط نقش آنها را بشناسیم؛ محاسبه و مثالهای دقیق هرکدام در درسهای بعد میآیند:
- مانده حساب (Balance): مانده ثبتشده حساب؛ با اثر بهروز معاملات باز یکسان نیست.
- سود و زیان باز (Unrealized / Floating P&L): نتیجه فعلی موقعیتهایی که هنوز بازند.
- ارزش خالص حساب (Equity): وضعیت بهروز منابع حساب با احتساب اثر معاملات باز و اجزای قابلاعمال حساب.
- مارجین درگیر (Used Margin): مارجین لازم برای پشتیبانی از موقعیتهای مشمول آن، طبق قواعد حساب.
- مارجین آزاد (Free Margin): ظرفیت باقیمانده پس از لحاظکردن الزامات مارجین؛ به معنای سقف زیان قابلقبول نیست.
- سطح مارجین (Margin Level): معیاری درصدی از رابطه ارزش خالص حساب با مارجین درگیر؛ جزئیات نمایش و حدود عملیاتی را باید شناخت.
مثلاً در سناریوی زیان 100 دلاری، اگر موقعیت هنوز باز باشد، نباید عدد 900 دلار ارزش خالص را بدون توجه به ثبتهای حساب، همان Balance بدانیم. همین تفاوت، موضوع مهم درسهای بعد است.
پیش از ورود، دو پرسش جدا داشته باشیم
پرسش اول این است: آیا منابع لازم برای بازکردن و نگهداری موقعیت را دارم؟ پاسخ به نرخ مارجین، اندازه موقعیت و وضعیت حساب وابسته است.
پرسش دوم این است: اگر معامله خلاف انتظار حرکت کند، اثر آن بر حساب چقدر است؟ برای این پاسخ باید حجم، فاصله خروج برنامهریزیشده، هزینه و شرایط اجرای سفارش را بررسی کرد.
تأییدشدن پرسش اول، پاسخ مثبت به پرسش دوم را تضمین نمیکند. برای استفاده از حساب مارجینی، ابتدا ریسک موردنظر و منطق خروج را مشخص کنید، سپس حجم سازگار را به دست آورید و امکان اجرای آن را با مارجین حساب بسنجید.
معامله با مارجین، دسترسی به موقعیت بزرگتر را فراهم میکند. استفاده آگاهانه از آن از جایی شروع میشود که موجودی حساب، ارزش موقعیت و مارجین را با یکدیگر اشتباه نگیریم.


