
در درس قبل، بروکر با یک معامله بیرونی، ریسک جهت قیمت را پوشش داد. سود یک قرارداد، زیان قرارداد دیگر را جبران میکرد و حاصل جمع آن دو در مثال ما صفر میشد. اما بروکر یک کسبوکار است و برای ارائه خدمات باید درآمد داشته باشد.
در این درس، هزینهها و درآمدهایی را که برای سادهسازی کنار گذاشته بودیم، وارد محاسبه میکنیم. هدف این است که بفهمیم مشتری بابت چه چیزی پول میپردازد، چه بخشی از آن میتواند نصیب بروکر شود و چرا درآمد بروکر با سود نهایی شرکت یکی نیست.
پاسخ سریع: بروکرهای A-Book میتوانند از طریق دریافت کمیسیون، اضافهکردن مارکآپ به قیمت خرید و فروش و برخی هزینههای خدماتی درآمد کسب کنند. در این مدل، بروکر برای پوشش ریسک معامله مشتری، موقعیتی متناظر نزد تأمینکننده نقدشوندگی یا طرف بیرونی ایجاد میکند. با این حال، درآمد حاصل از کمیسیون یا مارکآپ با سود خالص بروکر یکسان نیست؛ زیرا هزینههای پوشش ریسک، اجرای معاملات و اداره کسبوکار نیز باید محاسبه شوند.
پوشش ریسک و دریافت هزینه، دو موضوع جدا هستند
در ساختار موردبحث ما، مشتری با بروکر قرارداد دارد و بروکر نیز برای پوشش ریسک، معاملهای جداگانه با طرف بیرونی انجام میدهد. این طرف بیرونی میتواند یک تأمینکننده نقدشوندگی یا LP باشد.
اگر پوشش کاملاً با معامله مشتری تطبیق داشته باشد، اثر تغییر جهت قیمت بر دو بخش موقعیت بروکر تقریباً یکدیگر را جبران میکند. بروکر میتواند در کنار این پوشش، بابت اجرای معامله و خدماتش هزینه دریافت کند.
دو روش مهم دریافت این هزینه، کمیسیون و مارکآپ قیمت هستند. ممکن است یک حساب از یکی از آنها یا از ترکیب هر دو استفاده کند؛ اسم حساب، بهتنهایی تمام هزینههای آن را مشخص نمیکند.
روش اول: دریافت کمیسیون
کمیسیون (Commission) هزینهای است که جدا از قیمت اجرای معامله محاسبه میشود. مبنای آن ممکن است تعداد لات، درصدی از ارزش معامله یا مبلغی به ازای یک حجم مشخص باشد.
فرض کن تعرفه یک حساب، بهصورت فرضی، برای هر لات استاندارد EUR/USD در هر سمت معامله 4 دلار است. در این مثال، هر لات استاندارد معادل 100000 یورو است.
اگر مشتری 0.25 لات معامله کند:
● کمیسیون بازکردن معامله: 0.25 × 4 = 1 دلار
● کمیسیون بستن همان حجم: 0.25 × 4 = 1 دلار
● کمیسیون کل رفتوبرگشت: 2 دلار
عبارت «هر سمت» یا Per Side یعنی بازکردن و بستن، جداگانه محاسبه میشوند. عبارت Round Turn معمولاً به مجموع رفتوبرگشت اشاره دارد. اگر تعرفهای از ابتدا برای رفتوبرگشت اعلام شده باشد، نباید دوباره آن را دو برابر کنیم. زمان ثبت هزینه در حساب نیز ممکن است با مبنای محاسبه آن فرق داشته باشد.
این تعرفه فرضی به سود یا زیان معامله وابسته نیست. اگر نتیجه مشتری بر اساس قیمتهای اجرا 80 دلار سود باشد، پس از کمیسیون و با فرض صفر بودن سایر هزینهها، 78 دلار باقی میماند. اگر نتیجه قیمت 80 دلار زیان باشد، زیان نهایی به 82 دلار میرسد.
در هر دو حالت، بروکر 2 دلار کمیسیون از مشتری گرفته است؛ اما ممکن است خودش برای اجرای پوشش نیز هزینه بپردازد. پس این 2 دلار را نباید سود خالص قطعی بروکر نامید.
اگر کمیسیون بر اساس ارزش دلاری معامله اعلام شود، ابتدا باید ارزش معامله را با نرخ مربوط محاسبه کرد. نرخ «به ازای یک لات» را نمیتوان بدون توجه به ارز پایه و شیوه محاسبه، معادل نرخ «به ازای یک میلیون دلار» دانست.
روش دوم: اضافهکردن مارکآپ به قیمت
مارکآپ (Markup) بخشی است که بروکر به قیمت قابلمعامله مشتری اضافه میکند. برای مشتری خریدار، این کار میتواند به معنی Ask بالاتر و برای مشتری فروشنده، به معنی Bid پایینتر باشد.
بهجای دریافت تمام هزینه در یک ردیف کمیسیون، بخشی از هزینه داخل نرخ اجرا قرار میگیرد. بنابراین، «بدون کمیسیون» الزاماً به معنی معامله بدون هزینه نیست.
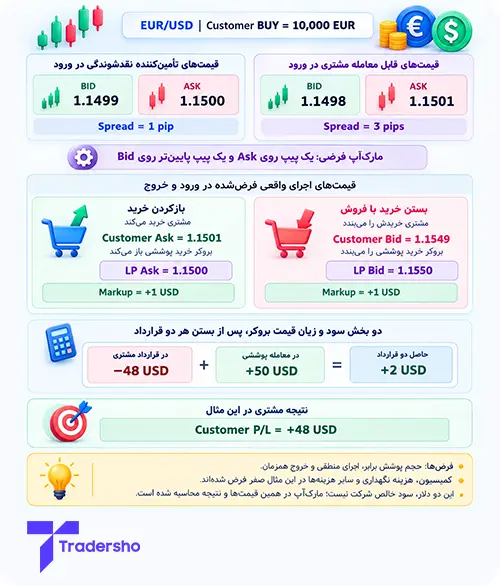
فرض کن هنگام ورود، قیمتهای EUR/USD برای بروکر نزد LP چنین باشند:
● Bid برابر با 1.1499
● Ask برابر با 1.1500
اسپرد این قیمتها 1 پیپ است. حالا بروکر بهصورت فرضی، Bid مشتری را 1 پیپ پایینتر و Ask مشتری را 1 پیپ بالاتر قرار میدهد:
● Bid مشتری برابر با 1.1498
● Ask مشتری برابر با 1.1501
اسپرد مشتری به 3 پیپ میرسد. اینجا 1 پیپ از فاصله قیمتهای LP آمده و 2 پیپ حاصل افزایش فاصله دو سمت قیمت توسط بروکر است. لازم نیست مارکآپ همیشه متقارن یا ثابت باشد؛ این فقط ساختار مثال ماست.
مارکآپ در یک معامله کامل چگونه درآمد ایجاد میکند؟
مشتری معادل 10000 یورو، یعنی 0.10 لات استاندارد، روی EUR/USD خرید میکند. بروکر برای پوشش ریسک، همین حجم را نزد LP میخرد.
فرض میکنیم هر دو معامله بدون تأخیر مؤثر اجرا شوند، حجم آنها برابر بماند و در زمان خروج نیز همزمان بسته شوند. کمیسیون، هزینه نگهداری و سایر هزینههای جداگانه را صفر میگیریم. قیمتهای زیر، قیمتهای اجرای واقعیِ فرضشدهاند.
در ورود: مشتری در Ask برابر با 1.1501 میخرد؛ بروکر خرید پوششی را در Ask برابر با 1.1500 انجام میدهد. اختلاف این دو قیمت برای حجم مثال، 1 دلار است.
در خروج: مشتری خریدش را با فروش در Bid برابر با 1.1549 میبندد؛ بروکر خرید پوششی را با فروش در Bid برابر با 1.1550 میبندد. اختلاف این دو اجرا نیز 1 دلار است.
نتیجه مشتری بر اساس قیمتها:
10000 × (1.1549 − 1.1501) = 48 دلار سود
بروکر در قرارداد مشتری 48 دلار زیان دارد. نتیجه خرید پوششی بروکر:
10000 × (1.1550 − 1.1500) = 50 دلار سود
حاصل جمع دو بخش بروکر:
−48 + 50 = 2 دلار
این 2 دلار، حاصل اختلاف قیمت اجرای مشتری و پوشش در ورود و خروج است. در فرضهای مثال، همین مبلغ از مارکآپ ایجاد شده است؛ پیش از هزینههای دیگری که صفر فرض کردیم و هزینههای اداره شرکت.
آیا کل اسپرد مشتری درآمد بروکر است؟
در مثال بالا، اسپرد مشتری 3 پیپ بود؛ اما نباید کل آن را درآمد باقیمانده برای بروکر حساب کنیم. خود بروکر نیز برای خرید و فروش بیرونی با قیمتهای Bid و Ask طرف مقابل معامله کرده است.
همچنین وقتی سود و زیان را از قیمت اجرای واقعی به دست آوردهایم، اثر اسپرد و مارکآپ داخل همان نتیجه است. نباید دوباره مبلغ اسپرد را از سود مشتری کم کنیم یا مارکآپ را یک بار دیگر به نتیجه بروکر اضافه کنیم. فقط هزینههای جداگانهای که هنوز در محاسبه نیامدهاند، باید جدا لحاظ شوند.
اگر مشتری زیان کند، چه تغییری ایجاد میشود؟
فرض کن بهجای خروج قبلی، مشتری در 1.1449 و بروکر در معامله پوششی در 1.1450 خارج شوند. سایر فرضها همان باشند.
مشتری 52 دلار زیان میکند؛ بروکر در قرارداد مشتری 52 دلار سود و در خرید پوششی 50 دلار زیان دارد. حاصل دو بخش بروکر باز هم 2 دلار است.
پس در این پوشش منطبق و با مارکآپ فرضشده، درآمد موردبحث به مثبت یا منفی بودن نتیجه مشتری وابسته نبود. این نتیجه به فرضهای مثال بستگی دارد؛ اختلاف حجم، لغزش قیمت یا هزینههای دیگر میتواند حاصل واقعی را تغییر دهد.
هزینه نگهداری شبانه چه نقشی دارد؟
در بعضی قراردادهای ارزی، نگهداری موقعیت پس از زمان تعیینشده، تعدیل مالی یا سواپ ایجاد میکند. بسته به جفتارز، جهت معامله و شرایط حساب، مبلغ ممکن است از حساب مشتری کسر یا به آن اضافه شود.
بروکر نیز ممکن است بابت نگهداری پوشش بیرونی هزینه یا دریافتی داشته باشد. بنابراین، تمام مبلغی که از مشتری بابت نگهداری کسر میشود، الزاماً سود خالص بروکر نیست؛ باید هزینه پوشش و شرایط قیمتگذاری آن را هم دید.
درآمد بیشتر، همیشه به معنی منفعت بیشتر مشتری نیست
در تعرفههای وابسته به حجم، معامله بیشتر میتواند درآمد کارمزدی بیشتری برای بروکر ایجاد کند. اما مشتری فقط زمانی منفعت میبرد که معاملاتش پس از تمام هزینهها توجیه داشته باشند.
در نتیجه، پوشش ریسک کامل هم هر نوع تعارض منافع را حذف نمیکند. تشویق مشتری به معاملات بیشتر یا حجم بالاتر، ممکن است با نیاز او سازگار نباشد. تعداد معاملات را باید بر اساس برنامه معاملاتی و کنترل ریسک تعیین کرد.
برای مقایسه هزینه حسابها، مجموع اسپرد، کمیسیون رفتوبرگشت، هزینه نگهداری و شرایط اجرا را بررسی کن. یک عدد تبلیغاتی مانند «اسپرد از صفر» یا «کمیسیون صفر»، تصویر کامل را نشان نمیدهد.
درآمد بروکر نیز پس از هزینه پوشش، فناوری، کارکنان و سایر هزینههای کسبوکار به سود نهایی تبدیل میشود؛ این سود تضمینشده نیست. در درس بعد، چالشهای اجرای مدل A-Book را دقیقتر بررسی میکنیم.


