
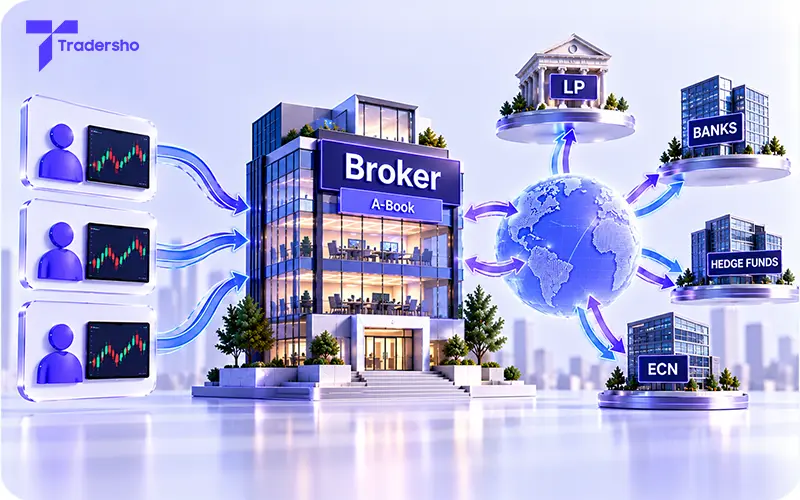
در درس قبل دیدیم که بروکر میتواند ریسک ناشی از معامله مشتری را نزد خودش نگه دارد. در آن حالت، اگر قیمت به نفع مشتری حرکت کند، بروکر در همان قرارداد با زیان روبهرو میشود. حالا سؤال این است: اگر بروکر نخواهد این ریسک جهت قیمت را نگه دارد، چه راهی دارد؟
یک راه، انجام معاملهای جداگانه با یک طرف بیرونی است؛ معاملهای که اثر تغییر قیمت بر موقعیت بروکر را جبران کند. این روش، اساس چیزی است که در صنعت معاملات خردهفروشی فارکس به آن A-Book میگویند.
برای فهم این مدل باید دو چیز را همزمان ببینیم: قرارداد بروکر با مشتری و معامله پوششی بروکر با طرف بیرونی.
پاسخ سریع: مدل A-Book در فارکس به روشی از مدیریت ریسک اشاره دارد که در آن بروکر برای کاهش ریسک بازار ناشی از معاملات مشتریان، معاملهای جداگانه با یک طرف بیرونی مانند بانک یا تأمینکننده نقدشوندگی انجام میدهد. در یک پوشش کامل و دقیق، سود و زیان قیمتی معامله بیرونی میتواند نتیجه معکوس بروکر در قرارداد مشتری را جبران کند. بااینحال، اختلاف قیمت اجرا، هزینهها، ناهماهنگی حجم و ریسک طرف مقابل ممکن است باعث شوند ریسک بهطور کامل از بین نرود. در ساختار موردبحث، مشتری همچنان با بروکر قرارداد دارد.
مدل A-Book چیست؟
در مدل A-Book، بروکر برای کاهش ریسک بازار ناشی از معاملات مشتریان، خارج از مجموعه قراردادهای مشتریانش پوشش ریسک ایجاد میکند. به این کار هجکردن (Hedging) میگویند.
در نمونه ساده این درس، بروکر ریسک یک معامله را با معاملهای همحجم روی همان جفتارز پوشش میدهد. در عمل، پوشش ریسک میتواند بر اساس مجموع موقعیتها و سیاست مدیریت ریسک شرکت انجام شود؛ جزئیات این روشها را در درسهای بعد بررسی میکنیم.
موضوع این درس، معاملات خردهفروشی خارج از بورس، مانند CFD ارزی، در ساختاری است که بروکر خودش طرف قرارداد مشتری است. در ساختار نمایندگی، نقش حقوقی واسطه میتواند متفاوت باشد. بنابراین، عبارت A-Book بهتنهایی برای تشخیص تمام جزئیات قرارداد کافی نیست.
اگر مشتری خریدار باشد، بروکر چه میکند؟
فرض کن مشتری روی EUR/USD یک معامله خرید باز میکند. در قرارداد میان آنها، مشتری خریدار و بروکر فروشنده است. در نتیجه، افزایش قیمت به نفع مشتری و به زیان بروکر در همان قرارداد خواهد بود.
بروکر برای پوشش این ریسک، نزد یک طرف بیرونی معامله خرید باز میکند. اکنون افزایش قیمت، در معامله بیرونی برای بروکر سود ایجاد میکند و میتواند زیان قرارداد مشتری را جبران کند.
پس جهت معامله پوششی بروکر، با جهت معامله مشتری یکسان است؛ اما با موقعیت خود بروکر در برابر مشتری، جهت مخالف دارد.
اگر مشتری فروشنده باشد، ترتیب برعکس میشود: بروکر در برابر مشتری خریدار است و برای پوشش آن، در معامله بیرونی فروشنده میشود.
طرف بیرونی ممکن است یک بانک، تأمینکننده نقدشوندگی غیربانکی یا واسطه مالی دیگری باشد. به تأمینکننده نقدشوندگی، Liquidity Provider یا بهاختصار LP میگویند. دسترسی به قیمت و حجم قابلمعامله، به شرایط بازار و توافق بروکر با آن طرف بستگی دارد.
آیا معامله مشتری به بانک منتقل میشود؟
در ساختاری که اینجا توضیح میدهیم، مشتری همچنان با بروکر قرارداد دارد. بروکر، قرارداد جداگانهای برای پوشش ریسک خودش ایجاد میکند. مشتری با انجام آن معامله بیرونی، خودبهخود مشتری بانک یا LP نمیشود.
به بیان ساده، دو رابطه داریم:
● رابطه اول: مشتری و بروکر؛ برای معاملهای که در حساب مشتری ثبت شده است.
● رابطه دوم: بروکر و طرف پوشش ریسک؛ برای معاملهای که بروکر به حساب خودش انجام میدهد.
اجرای خودکار این دو معامله، جدا بودن قراردادها را از بین نمیبرد. حتی اگر دو معامله با قیمت و حجم یکسان انجام شوند، مسئولیتهای هر طرف از قرارداد مربوط به خودش میآید.
در نتیجه، «طرف معامله مشتری بودن» الزاماً به معنی نگهداشتن ریسک بازار نیست. بروکر میتواند طرف قرارداد مشتری بماند و همزمان ریسک آن را پوشش دهد.
یک مثال عددی از پوشش کامل ریسک
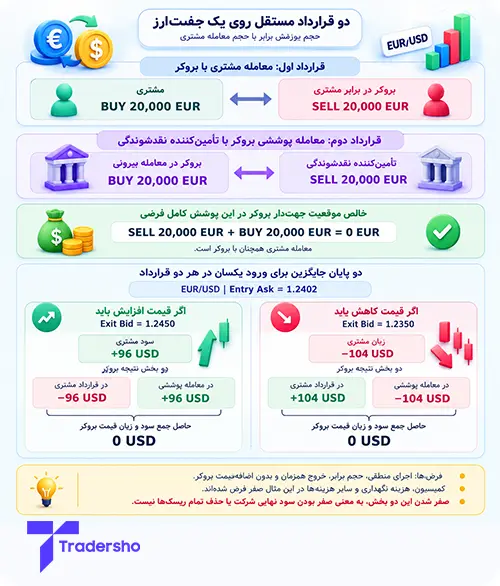
فرض کن مشتری در حساب دلاری خود، معادل 20000 یورو روی EUR/USD خرید میکند. قیمت اجرای خرید مشتری، یعنی Ask، برابر با 1.2402 است.
بروکر در قرارداد مشتری، فروشنده همین حجم است. برای پوشش آن، بروکر نیز نزد LP معادل 20000 یورو روی همان جفتارز خرید میکند.
برای جداکردن اثر پوشش ریسک از هزینهها، فرض میکنیم:
● خرید مشتری و خرید پوششی بروکر، هر دو دقیقاً در قیمت 1.2402 اجرا میشوند.
● هنگام خروج، هر دو معامله خرید با قیمت فروش یکسان بسته میشوند.
● حجم، جفتارز و زمان باز و بستهشدن دو معامله با هم تطبیق دارند.
● کمیسیون، هزینه نگهداری شبانه و سایر هزینهها را صفر میگیریم و بروکر اضافهقیمتی روی نرخ اجرا اعمال نمیکند.
این فرضها برای آموزشاند؛ یکسانبودن همیشگی قیمت اجرای دو معامله را تضمین نمیکنند. قیمتهای مثال، قیمت اجرای واقعی فرضشدهاند و فاصله Ask و Bid را نباید دوباره بهعنوان هزینه از نتیجه کم کرد.
حالت اول: قیمت افزایش پیدا میکند
فرض کن مشتری خریدش را در قیمت Bid برابر با 1.2450 میبندد. خرید پوششی بروکر نیز همزمان در همین قیمت بسته میشود.
سود مشتری برابر است با:
20000 × (1.2450 − 1.2402) = 96 دلار
در قرارداد مشتری، بروکر 96 دلار زیان دارد. اما خرید بیرونی بروکر نیز 96 دلار سود کرده است. حاصل این دو بخش برای بروکر:
−96 + 96 = 0 دلار
یعنی در این مثال، سود مشتری با زیان خالص قیمت برای بروکر همراه نشده است؛ سود معامله پوششی، زیان قرارداد مشتری را جبران کرده است.
حالت دوم: قیمت کاهش پیدا میکند
این بار فرض کن بهجای حالت قبل، هر دو خرید در قیمت Bid برابر با 1.2350 بسته شوند.
نتیجه مشتری برابر است با:
20000 × (1.2350 − 1.2402) = −104 دلار
مشتری 104 دلار زیان میکند و بروکر در قرارداد مشتری 104 دلار سود دارد. در مقابل، خرید بیرونی بروکر 104 دلار زیان کرده است:
+104 − 104 = 0 دلار
پس زیان مشتری هم در این نمونه، به سود خالص قیمت برای بروکر تبدیل نشده است. دو حالت بالا، دو پایان جایگزین برای یک نقطه ورود هستند و نباید با هم جمع شوند.
صفر شدن این دو بخش، یعنی بروکر درآمد ندارد؟
خیر. در مثال بالا، درآمدهای خدماتی و هزینههای دیگر را کنار گذاشتیم تا فقط اثر پوشش ریسک را ببینیم. صفر، حاصل جمع سود و زیان قیمتِ دو قرارداد فرضی بود؛ نه سود نهایی یک شرکت واقعی.
بروکر ممکن است از کمیسیون یا اضافهقیمت روی نرخ قابلمعامله درآمد داشته باشد. هزینه اجرای پوشش ریسک و هزینههای اداره کسبوکار نیز باید در نتیجه نهایی لحاظ شوند. روش محاسبه این درآمدها موضوع درس بعد است.
نکته این درس این است که در پوشش کامل و منطبق، بروکر برای کسب درآمد خدماتی به زیانکردن مشتری نیاز ندارد. البته این موضوع، موفقیت یا سودآوری معاملهگر را تضمین نمیکند.
چرا A-Book به معنی حذف تمام ریسکها نیست؟
پوشش ریسک میتواند حساسیت بروکر به جهت قیمت را کاهش دهد؛ اما همه شرایط واقعی دقیقاً مثل مثال ما نیستند.
اختلاف اجرای دو معامله: اگر مشتری در 1.2450 خارج شود، ولی بروکر خرید پوششی را در 1.2448 ببندد، سود پوشش فقط 92 دلار است. در برابر زیان 96 دلاری قرارداد مشتری، 4 دلار زیان باقی میماند. این اختلاف میتواند بر اثر حرکت قیمت در فاصله دو اجرا ایجاد شود.
ناهماهنگی حجم یا ابزار: اگر حجم پوشش کافی نباشد یا ابزار پوششی دقیقاً مانند قرارداد مشتری حرکت نکند، بخشی از ریسک قیمت باقی میماند.
ریسک طرف پوشش: بروکر به توانایی طرف بیرونی برای انجام تعهداتش وابسته است. سود ثبتشده در یک قرارداد، بهتنهایی تضمین وصول وجه نیست.
نیاز به نقدینگی و وثیقه: ممکن است بروکر برای حفظ معامله بیرونی به وجه یا وثیقه نیاز داشته باشد. خنثیبودن تقریبی ریسک جهت قیمت، الزام پرداختهای سررسیدشده را حذف نمیکند.
ریسک عملیاتی: خطای حجم، قطع ارتباط یا بستهنشدن پوشش پس از خروج مشتری، میتواند موقعیت ناخواسته ایجاد کند. دو معامله باید در تمام مدت پایش شوند.
برای مشتری نیز ریسک طرف قرارداد باقی میماند: پوشش ریسک بروکر، بهخودیخود تعهدات بروکر را به تعهد مستقیم LP در برابر مشتری تبدیل نمیکند.
آیا عنوان A-Book برای انتخاب بروکر کافی است؟
این عنوان درباره نحوه برخورد با ریسک بازار اطلاعات میدهد؛ اما بهتنهایی مجوز فعالیت، کیفیت اجرا یا امنیت وجوه را ثابت نمیکند.
حتی در مدلی که درآمد بروکر عمدتاً از کارمزد معاملات است، ممکن است انگیزه تشویق مشتری به معامله بیشازحد وجود داشته باشد. بنابراین، پوشش ریسک کامل را نباید با نبود هرگونه تعارض منافع یکسان دانست.
برای ارزیابی بروکر، نام شرکت طرف قرارداد، وضعیت مجوز، هزینهها، سیاست اجرای سفارش، توضیح پوشش ریسک و مسیر رسیدگی به شکایت را بررسی کن. اگر توضیح بروکر فقط چند اصطلاح تبلیغاتی باشد، هنوز نمیدانیم در عمل چه تعهدی پذیرفته است.
تفاوت اصلی را به خاطر بسپار: در B-Book، بروکر ریسک بازار موردبحث را نگه میدارد؛ در A-Book، برای پوشش آن معامله بیرونی انجام میدهد. در ساختار این درس، مشتری در هر دو حالت همچنان با بروکر قرارداد دارد.
در درس بعد میبینیم بروکرهای A-Book چگونه از ارائه این خدمات درآمد کسب میکنند.


