
وقتی از «فارکس یا فیوچرز» صحبت میکنیم، ابتدا باید بدانیم چه چیزی را با چه چیزی مقایسه میکنیم. فارکس به بازار ارز اشاره دارد، اما قرارداد آتی (Futures Contract) نوعی قرارداد است که میتواند روی ارز، طلا، نفت یا داراییهای دیگر وجود داشته باشد.
بنابراین آتی ارز هم یکی از روشهای معامله ارز است. برای نمونه، میتوان روی رابطه یورو و دلار از طریق یک محصول خرد خارج از بورس یا از طریق قرارداد آتی یورو در بورس معامله کرد. موضوع اقتصادی نزدیک است، اما اندازه موقعیت، سررسید و سازوکار حساب یکسان نیستند.
در این درس، مبنای مقایسه محصولات رایج فارکس خرد OTC، مانند محصولات ارزی پیوسته و آتی ارز پذیرفتهشده در بورس است. نمونههای آتی را از قراردادهای یورو در CME میگیریم؛ مشخصات آنها را نباید به تمام قراردادهای آتی جهان تعمیم داد.
پاسخ سریع: تفاوت اصلی فارکس خرد و قراردادهای آتی ارز در ساختار معامله، اندازه موقعیت، سررسید، سازوکار تسویه و هزینههاست. در فارکس خرد، شرایط قرارداد به ارائهدهنده محصول وابسته است؛ اما قرارداد آتی بورسی مشخصاتی استاندارد مانند اندازه قرارداد و سررسید دارد و از سازوکار تسویه مرکزی استفاده میکند. برای مقایسه این دو روش، باید ارزش هر حرکت قیمت، مارجین، هزینه نگهداری و شرایط خروج از موقعیت را بررسی کرد؛ زیرا نام بازار یا مقدار اهرم بهتنهایی نشاندهنده میزان ریسک نیست.
قرارداد آتی چه چیزی را استاندارد میکند؟
در قرارداد آتی، مشخصات مهمی مانند دارایی پایه، اندازه هر قرارداد، روش مظنهگذاری، گام تغییر قیمت، سررسید و روش تسویه از قبل تعریف شدهاند. معاملهگر باید نماد و سررسید مشخصی را انتخاب کند.
در فارکس خرد، قرارداد شما با شرکت ارائهدهنده حساب اهمیت دارد. اندازه لات، حداقل حجم، هزینه نگهداری و شرایط اجرای محصول میتوانند میان حسابها متفاوت باشند. همچنین محصولی که با نام «اسپات» معرفی میشود، ممکن است برای مشتری خرد ساختاری پیوسته یا مشتقه داشته باشد؛ نباید صرفِ نام آن را با تحویل واقعی ارز برابر دانست.
استانداردبودن قرارداد آتی، شناخت مشخصات را آسانتر میکند، اما شما همچنان باید شرایط کارگزار، مارجین و زمانبندی آن را بشناسید. دیدن یک نماد در نرمافزار نیز کافی نیست؛ CFD مبتنی بر قیمت آتی، همان قرارداد آتی بورسی نیست.
ساختار معامله و نقش اتاق پایاپای
در آتی بورسی، معاملات طبق قواعد بورس انجام و از مسیر سازوکار تسویه مرکزی (Central Clearing) پردازش میشوند. اتاق پایاپای (Clearing House) میان اعضای تسویه قرار میگیرد و برای مدیریت تعهدات و ریسک نکول، مارجین و سازوکارهای حفاظتی دارد. مشتری از طریق کارگزار و زنجیره تسویه به این ساختار دسترسی پیدا میکند.
در یک مدل رایج فارکس خرد OTC، خودِ دیلر طرف قرارداد مشتری است. مدیریت ریسک بیرونی آن شرکت، رابطه قراردادی مشتری را خودکار به رابطه با بورس تبدیل نمیکند؛ همان تمایزی که در درس ساختار بازار دیدیم.
این تفاوت برای شناخت طرف قرارداد و نحوه مدیریت تعهدات مهم است. بااینحال، تسویه مرکزی زیان ناشی از حرکت قیمت را حذف نمیکند. همچنین وجود قواعد حفاظت از وجوه مشتری، به معنای بیمهشدن سود یا بیخطرشدن حساب نیست.
یک لات با یک قرارداد آتی هماندازه نیست
در یک نمونه متداول فارکس، هر لات استاندارد (Standard Lot) برابر با 100,000 واحد ارز پایه است و حساب ممکن است اجازه معامله بخشهایی از آن را بدهد.
اما اندازه هر قرارداد آتی از مشخصات همان محصول میآید. برای دو نمونه یورویی CME:
- هر قرارداد Euro FX با کد 6E، نماینده 125,000 یورو است.
- هر قرارداد Micro EUR/USD با کد M6E، نماینده 12,500 یورو است.
پس عبارت «یک واحد معامله» بدون شناخت اندازه قرارداد، برای مقایسه ریسک کافی نیست. در معاملات معمول خودِ این قراردادهای بورسی، تعداد قرارداد صحیح است؛ برای موقعیت کوچکتر باید محصول مناسب یا تعداد قرارداد را انتخاب کرد. اندازه دلخواهِ قابلورود در یک CFD را نباید به قرارداد بورسی تعمیم داد.
پیپ و تیک چه تفاوتی دارند؟
پیپ (Pip)، واحد قراردادی رایج برای بیان تغییر نرخ در فارکس است. تیک (Tick)، کوچکترین گام مجاز تغییر قیمت برای معامله موردنظر در بورس است. این دو لزوماً برابر نیستند.
برای معاملات تکی معمول 6E در CME Globex، حداقل تغییر قیمت 0.00005 دلار به ازای هر یورو و ارزش آن برای یک قرارداد 6.25 دلار است. در M6E، حداقل تغییر 0.0001 و ارزش هر تیک 1.25 دلار است.
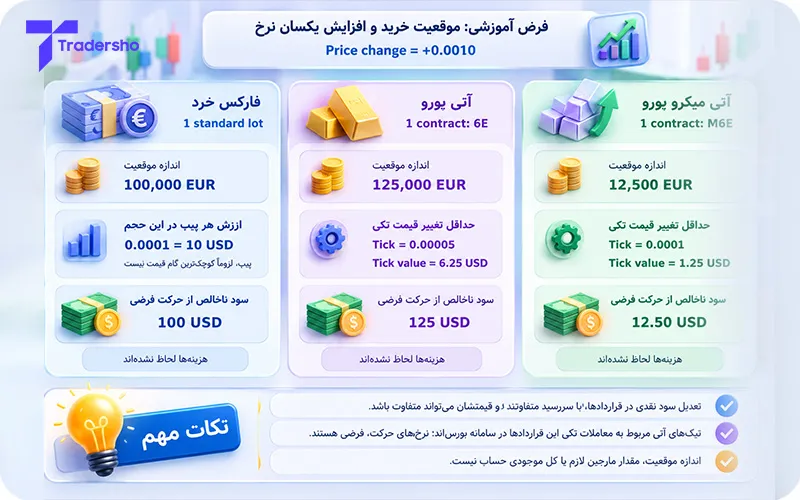
برای مقایسه، یک حرکت افزایشی فرضی 0.0010 را در هر سه موقعیت خرید در نظر بگیرید. این حرکت برای EUR/USD برابر با 10 پیپ رایج است:
- یک لات با اندازه 100,000 یورو: 100 دلار سود ناخالص.
- یک قرارداد 6E با اندازه 125,000 یورو: 125 دلار سود ناخالص.
- یک قرارداد M6E با اندازه 12,500 یورو: 12.50 دلار سود ناخالص.
هزینهها در این مثال لحاظ نشدهاند. برای حرکت خلاف موقعیت نیز زیان متناسب ایجاد میشود. تفاوت نتیجه از اندازه موقعیت میآید؛ مقدار مارجین یا نام پلتفرم، جای محاسبه آن را نمیگیرد.
سررسید؛ موقعیت آتی عمر مشخصی دارد
هر قرارداد آتی، ماه و برنامه زمانی مشخصی دارد. معاملهگر باید بداند آخرین مهلت معامله، رویدادهای تحویل یا تسویه و مهلتهای اختصاصی کارگزار چه زمانی هستند. این تاریخها برای همه محصولات یکسان نیستند.
اگر نخواهید وارد فرایند تسویه نهایی شوید، معمولاً پیش از مهلت مربوط، موقعیت را با معامله معکوس در همان قرارداد و همان سررسید میبندید. خرید یک سررسید و فروش سررسیدی دیگر، لزوماً موقعیت اول را نمیبندد؛ ممکن است دو موقعیت جدا ایجاد کند.
اگر بخواهید مواجهه را ادامه دهید، میتوانید موقعیت را به سررسید بعدی منتقل کنید. به این کار رولکردن قرارداد (Contract Roll / Rollover) میگویند. برای نمونه، در انتقال یک موقعیت خرید، قرارداد نزدیک فروخته و موقعیت خرید در قرارداد دورتر ایجاد میشود.
قرارداد جدید ممکن است قیمت و نقدشوندگی متفاوتی داشته باشد و اجرای انتقال هم هزینه دارد. این کار را نباید تغییر رایگان نام همان قرارداد فرض کرد.
تسویه نهایی نیز بسته به محصول، نقدی یا تحویلپذیر است. قراردادهای نمونه 6E و M6E در مشخصات CME تحویلپذیرند؛ بنابراین شناخت مهلت خروج کارگزار برای کسی که قصد تحویل ندارد، مهم است.
دو کاربرد متفاوت واژه رولاور
در بعضی محصولات ارزی پیوسته، موقعیت مشتری سررسید ثابتِ یک قرارداد آتی را ندارد و طبق شرایط ارائهدهنده ادامه پیدا میکند. عبور از زمان محاسبه نگهداری میتواند به هزینه یا اعتبار تأمین مالی (Financing / Swap) منجر شود. این فرایند گاهی رولاور نامیده میشود.
اما در رولکردن آتی، مواجهه از قراردادی با یک سررسید به قرارداد دیگری منتقل میشود. این دو کاربرد، تعهد و هزینه یکسانی ندارند.
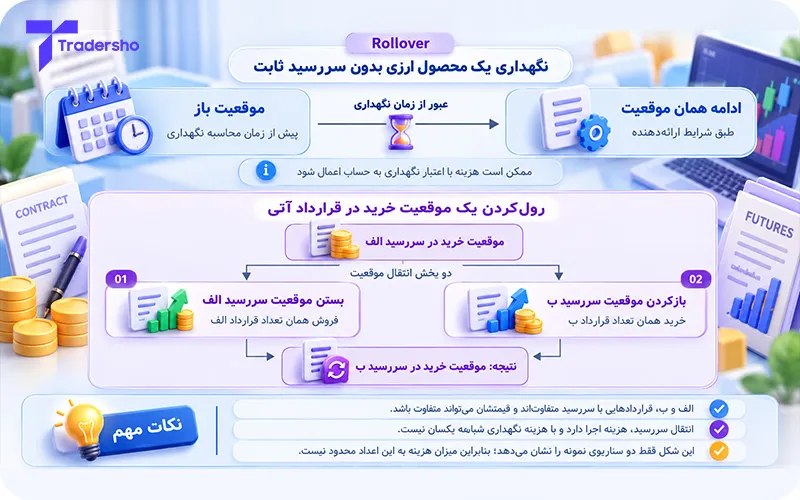
در بخش بالای تصویر، یک نمونه محصول پیوسته نشان داده شده است. در بخش پایین، «الف» و «ب» دو سررسید متفاوتاند. جزئیات ادامه خودکار موقعیت یا خدمات انتقال سررسید را باید از شرایط همان حساب شناخت.
مارجین آتی، بهای خرید دارایی نیست
مارجین اولیه (Initial Margin) در آتی، وجه تضمین لازم برای ایجاد موقعیت است؛ پرداخت بخشی از بهای خرید دارایی پایه محسوب نمیشود. مارجین نگهداری (Maintenance Margin) نیز سطحی است که برای حفظ موقعیت باید رعایت شود.
مقدار لازم میتواند با محصول و شرایط بازار تغییر کند و کارگزار نیز ممکن است وجه بیشتری بخواهد. بعضی برنامهها شرایط متفاوتی برای معامله درونروزی و نگهداری موقعیت دارند؛ عدد کوچک مارجین، بهتنهایی ریسک دلاری حرکت قیمت را کوچک نمیکند.
آتی همچنین تسویه روزانه سود و زیان (Mark-to-Market) دارد. سود و زیان موقعیت باز بر اساس قیمت تسویه رسمی روزانه محاسبه و به حساب منظور میشود؛ این قیمت لزوماً همان آخرین قیمت دیدهشده روی نمودار نیست. تسویه روزانه هم به معنای بستهشدن خودِ موقعیت نیست.
مثلاً برای یک قرارداد M6E، اگر قیمت از مبنای محاسبه قبلی 0.0010 افزایش یابد، اثر ناخالص آن بر موقعیت خرید 12.50 دلار است. اگر در دوره بعد 0.0005 کاهش یابد، اثر آن دوره 6.25 دلار منفی خواهد بود. کاهش منابع حساب میتواند نیاز به تأمین وجه یا خروج از موقعیت ایجاد کند.
در معاملات خرد فارکس نیز مارجین و بستن اجباری موقعیت مطرحاند. در هر دو مسیر، باید ریسک را با اندازه موقعیت، حرکت قیمت و شرایط حساب سنجید؛ یک نسبت اهرم ثابت، معرف تمام بازار نیست.
ساعت معامله؛ آتی ارز فقط چند ساعت روز باز نیست
بسیاری از آتیهای مالی، از جمله نمونههای یورویی این درس، جلسه الکترونیکی گسترده دارند. طبق مشخصات CME، معاملات معمول این قراردادها در Globex از یکشنبه تا جمعه، از 17:00 تا 16:00 به وقت محلی شیکاگو (CT) جریان دارد و وقفه روزانه یکساعته دارد؛ تعطیلات میتوانند برنامه را تغییر دهند.
بنابراین مقایسه فارکس شبانهروزی با «آتیِ فقط چندساعته» دقیق نیست. از طرف دیگر، در فارکس خرد هم ممکن است نماد یا ارائهدهنده وقفه داشته باشد. دسترسی را باید با برنامه همان محصول و حساب بررسی کرد.
نقدشوندگی و قیمت اجرا؛ برای هر دو باید شرایط را سنجید
نقدشوندگی آتی به قرارداد، سررسید و ساعت بستگی دارد. دو سررسید یک دارایی هم ممکن است عمق بازار یکسانی نداشته باشند. در فارکس نیز شرایط یک جفتارز اصلی و یک جفتارز کممعامله یکسان نیست.
عدد گردش کل بازار ارز، که ابزارهای مختلف را شامل میشود، پاسخ دقیقی به کیفیت اجرای یک سفارش مشخص نمیدهد. برای مقایسه، حجم موردنیاز و قیمتهای واقعاً قابلمعامله را در نظر بگیرید.
آخرین قیمت معامله (Last Price) هم الزاماً قیمت اجرای سفارش بعدی نیست. قیمت خرید و فروش، حجم موجود و تغییرات بازار بر اجرا اثر میگذارند. دستور بازار در هیچکدام بهتنهایی تضمین اجرای هر حجم با قیمت دلخواه نیست؛ سفارش محدود نیز ممکن است کامل اجرا نشود.
بستن اجباری بر اثر کمبود مارجین یا داشتن حد ضرر معمولی هم تضمین نمیکند زیان دقیقاً در یک مبلغ متوقف شود. در هر دو مسیر، زیان میتواند از وجه اولیه بیشتر شود؛ حمایتهای احتمالی حساب به مقررات و قرارداد مربوط وابستهاند.
چرا قیمت آتی با اسپات فرق دارد؟
قیمت قرارداد آتی مربوط به یک سررسید مشخص است و لزوماً با نرخ اسپات برابر نیست. اختلاف این دو را مبنای قیمت یا بیسیس (Basis) مینامند. اختلاف نرخ بهره دو ارز و زمان باقیمانده از عوامل مهم این رابطهاند.
بنابراین متفاوتبودن قیمت یک سررسید آتی با نمودار اسپات، بهخودیخود نشانه خطای قیمتگذاری نیست. مقایسه باید با شناخت روش مظنه، سررسید و نوع قیمت انجام شود.
نبود هزینه شبانه به همان شکل یک محصول CFD نیز به معنای حذف اثر تأمین مالی نیست؛ بخشی از آن در قیمت آتی و تفاوت قیمت سررسیدها منعکس میشود.
هزینه کل را در همان روش معاملاتی مقایسه کنیم
در آتی، علاوه بر اسپرد و لغزش احتمالی، کمیسیون کارگزار، هزینه بورس و تسویه میتوانند مطرح باشند. دسترسی به داده یا پلتفرم نیز ممکن است هزینه جداگانه داشته باشد. انتقال سررسید هم اجرای معاملات تازه است.
در فارکس خرد، اسپرد، کمیسیون احتمالی و هزینه یا اعتبار نگهداری اهمیت دارند. در هر دو، تعداد معاملات و مدت نگهداری بر نتیجه نهایی اثر میگذارند.
مقایسه مناسب زمانی شکل میگیرد که مواجهه با دارایی، اندازه ریسک و روش نگهداری نزدیک باشند. برچسب «بدون کمیسیون» یا «مارجین کم» برای انتخاب کافی نیست.
در پایان این درس، باید بتوانید برای محصول انتخابی خود توضیح دهید: اندازه موقعیت چیست، هر گام قیمت چه اثر دلاری دارد، آیا سررسید دارد و برای حفظ یا خروج از آن چه تعهداتی وجود دارند. همین شناخت، پایه انتخاب آگاهانه میان یک محصول ارزی خرد و آتی ارز است.


