
تا اینجا، مانده، ارزش خالص حساب، مارجین درگیر، مارجین آزاد و سطح مارجین را جداگانه شناختیم. حالا یک معامله فرضی را از زمان ورود تا خروج اجباری دنبال میکنیم تا ارتباط این عددها روشن شود.
موضوع اصلی این درس، حسابی است که برای اخطار و آغاز خروج اجباری، دو آستانه متفاوت تعریف نکرده است. در سناریوی ما، همان مرز 100% مبنای اقدام قرار میگیرد.
پاسخ سریع: در حسابی که آستانه اخطار و آغاز خروج اجباری را جداگانه تعریف نمیکند، ممکن است رسیدن سطح مارجین به 100% یا کمتر مستقیماً فرایند بستن اجباری موقعیت را فعال کند. در این شرایط، نباید فرض کرد پس از مارجین کال فرصت نگهداری معامله تا رسیدن سطح مارجین به 50% وجود دارد؛ رفتار دقیق حساب به قواعد ارائهدهنده بستگی دارد.
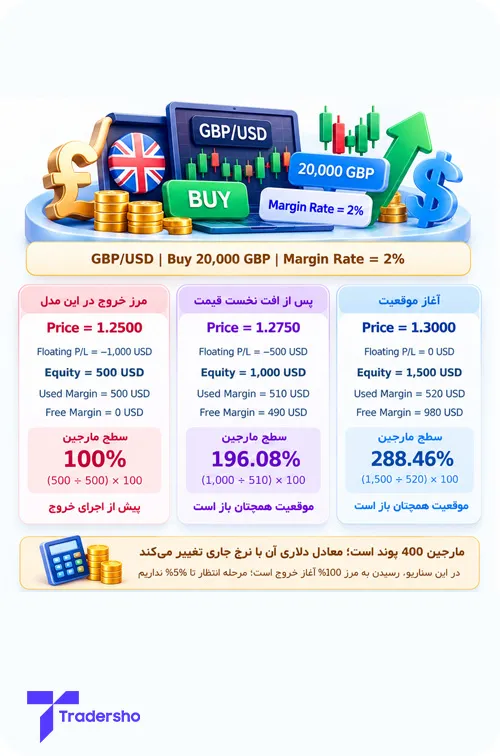
برای مثال، در یک حساب دلاری با 1,500 دلار مانده و یک موقعیت خرید 20,000 پوندی GBP/USD در قیمت 1.3000، با نرخ مارجین 2% و فرضهای این درس، مارجین اولیه 520 دلار است. با کاهش قیمت به 1.2500، زیان شناور به 1,000 دلار میرسد، Equity برابر 500 دلار و مارجین درگیر نیز 500 دلار میشود. در نتیجه، سطح مارجین به 100% میرسد و طبق قاعده فرضی حساب، خروج اجباری آغاز میشود. اگر موقعیت دقیقاً در همین قیمت و بدون هزینه یا لغزش بسته شود، مانده نهایی حساب 500 دلار خواهد بود. این مثال نشان میدهد که مانده حساب، ارزش خالص حساب، مارجین درگیر و سطح مارجین باید در کنار یکدیگر بررسی شوند.
قانون این حساب فرضی چیست؟
قاعده ارائهدهنده را برای این مثال چنین تعیین میکنیم: وقتی سطح مارجین (Margin Level) به 100% یا کمتر برسد، فرایند بستن اجباری موقعیت فعال میشود. مرحله جداگانهای برای نگهداری معامله تا نسبت پایینتری مانند 50% نداریم.
پس عنوان «بدون سطح جداگانه استاپ اوت» به معنی نبودن خروج اجباری نیست. در این مدل، مرز اخطار و آغاز خروج، مشترک است.
البته صرفِ ندیدن عنوانی جدا برای استاپ اوت (Stop Out)، قانون واقعی حساب را مشخص نمیکند. شرایط قرارداد باید بگوید کمبود مارجین چه اقدامی را فعال میکند. قاعده 100% این درس، فرض سناریوی ماست و نباید به همه کارگزاران تعمیم داده شود.
مشخصات معامله و فرضهای محاسبه
حساب دلاری با 1,500 دلار مانده (Balance) داریم. فقط یک موقعیت خرید (Buy / Long) روی GBP/USD باز میکنیم:
- حجم موقعیت: 20,000 پوند.
- قیمت ورود: 1.3000 دلار برای هر پوند.
- نرخ مارجین: 2%.
- مبنای تبدیل مارجین به دلار: نرخ جاری GBP/USD.
با اندازه قرارداد 100,000 واحد برای هر لات، این حجم معادل 0.20 لات استاندارد است. برای جداکردن اثر قیمت و مارجین، اسپرد، کمیسیون، سواپ، اعتبار و سایر تعدیلات را صفر فرض میکنیم. قیمت واحدِ مثال هم برای ارزشگذاری و هم برای تبدیل مارجین به کار میرود.
سفارش یا موقعیت دیگری نداریم و در طول سناریو، واریز و برداشت انجام نمیشود. برای مشاهده کامل سازوکار، فرض میکنیم خروج دیگری پیش از آستانه رخ نمیدهد. این فرض، برنامه پیشنهادیِ نگهداری معامله زیانده نیست.
مرحله اول: حساب پیش از ورود
تا پیش از بازکردن معامله، با فرضهای این مثال، Balance، ارزش خالص حساب (Equity) و مارجین آزاد (Free Margin) همگی 1,500 دلار هستند. مارجین درگیر (Used Margin) صفر است.
در این وضعیت، نسبت Equity به مارجین صفر قابل محاسبه نیست. ممکن است سامانه برای سطح مارجین، جای خالی یا نشانه مخصوص نمایش دهد؛ این وضعیت را سطح واقعی 0% در نظر نمیگیریم.
مرحله دوم: معامله باز میشود
نرخ مارجین 2% روی حجم 20,000 پوند، 400 پوند مارجین لازم ایجاد میکند:
Required Margin = 20,000 × 0.02 = 400 GBP
در قیمت 1.3000، معادل دلاری این مبلغ 520 دلار است:
Used Margin = 400 × 1.3000 = 520 USD
چون تنها یک موقعیت داریم، همین مبلغ، کل مارجین درگیر حساب است. در لحظه شروعِ بدون هزینه و تغییر قیمت، نتیجه شناور صفر و Equity برابر 1,500 دلار است.
Free Margin = 1,500 − 520 = 980 USD
Margin Level = (1,500 ÷ 520) × 100 ≈ 288.46%
520 دلار مارجین، هزینهای نیست که بهعنوان زیان از Balance کم شود. در این لحظه، مانده همچنان 1,500 دلار است و 980 دلار از Equity، پس از الزام مارجین باقی مانده است.
مرحله سوم: قیمت به 1.2750 کاهش مییابد
چون موقعیت خرید است، افت قیمت زیان ایجاد میکند. برای این جفتارز و حجم فرضی، سود و زیان دلاری از ضرب حجم پوند در تغییر قیمت به دست میآید:
Floating P/L = 20,000 × (1.2750 − 1.3000) = −500 USD
این افت 250 پیپ است و ارزش هر پیپ برای حجم ما 2 دلار است. بنابراین Equity به 1,000 دلار میرسد:
Equity = 1,500 − 500 = 1,000 USD
اما مارجین دلاری را در 520 ثابت نگه نمیداریم. در مدل این حساب، 400 پوند مارجین با نرخ جاری تبدیل میشود:
Used Margin = 400 × 1.2750 = 510 USD
حالا دو شاخص دیگر را محاسبه میکنیم:
Free Margin = 1,000 − 510 = 490 USD
Margin Level = (1,000 ÷ 510) × 100 ≈ 196.08%
مبلغ مارجین درگیر 10 دلار کمتر شده، اما Equity به دلیل زیان باز، 500 دلار کاهش یافته است. کوچکترشدن مارجین در این مسیر، مانع افت سطح مارجین نشده است. نسبت هنوز بالای مرز خروجِ تعریفشده قرار دارد.
مرحله چهارم: قیمت به مرز خروج میرسد
با افت قیمت به 1.2500، زیان شناور نسبت به ورود چنین میشود:
Floating P/L = 20,000 × (1.2500 − 1.3000) = −1,000 USD
Balance هنوز 1,500 دلار است، اما Equity فقط 500 دلار باقی مانده:
Equity = 1,500 − 1,000 = 500 USD
مارجین درگیر جاری هم برابر است با:
Used Margin = 400 × 1.2500 = 500 USD
بنابراین، درست پیش از اجرای خروج:
Free Margin = 500 − 500 = 0 USD
Margin Level = (500 ÷ 500) × 100 = 100%
طبق قاعده این سناریو، از همین نقطه خروج اجباری آغاز میشود. نباید فرض کنیم ابتدا اخطار میآید و بعد میتوانیم تا رسیدن نسبت به 50% صبر کنیم؛ چنین مرحلهای در قواعد این مثال تعریف نکردهایم.
مرحله پنجم: تنها موقعیت حساب کاملاً بسته میشود
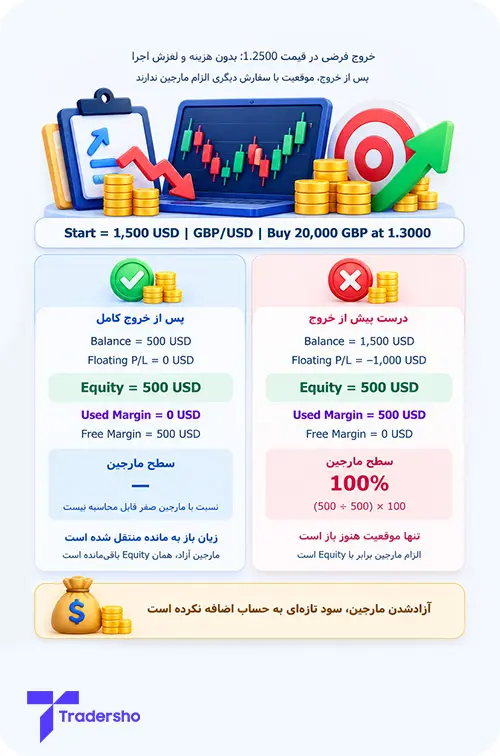
فرض میکنیم خروج دقیقاً در 1.2500 اجرا شود و هزینه تازه یا لغزش نداشته باشیم. در نتیجه، همان 1,000 دلار زیان شناور قطعی میشود:
New Balance = 1,500 − 1,000 = 500 USD
پس از بستهشدن تنها موقعیت، نتیجه شناور صفر است. با نبود اعتبار یا تعدیل دیگر، Equity هم 500 دلار باقی میماند.
مارجین درگیر به صفر میرسد، چون موقعیت یا سفارش دیگری الزام مارجین ندارد. بنابراین:
Free Margin = 500 − 0 = 500 USD
Equity با قطعیشدن این زیان، دوباره 1,000 دلار کم نمیشود؛ اثر زیان از قبل در آن لحاظ شده بود. همچنین آزادشدن 500 دلار مارجین، 500 دلار سود تازه به حساب اضافه نمیکند. مبلغ آزاد، همان 500 دلارِ باقیمانده Equity است.
سطح مارجین پس از خروج هم دیگر نسبت قابل محاسبهای نیست؛ مخرج صفر شده است. نشانه مخصوص سامانه را با سطح واقعی 0% یا بازگشت خودکار به 100% اشتباه نگیرید.
چرا مارجین را در طول مسیر دوباره حساب کردیم؟
در این مدل، نرخ مارجین 2% ثابت بود و حجم هم تغییر نکرد؛ اما مبلغ الزام به پوند محاسبه و به دلار حساب تبدیل میشد. تغییر نرخ تبدیل، مبلغ دلاری را عوض کرد.
به همین دلیل، برای مرحله قیمت 1.2500 از مارجین ورود، یعنی 520 دلار، استفاده نکردیم. الزام جاری در آن نقطه 500 دلار بود و مرز 100% با همین مبلغ سنجیده شد.
حساب واقعی ممکن است روش دیگری برای محاسبه داشته باشد. برای تعیین وضعیت آن، باید الزام جاریِ قابلاعمال و قواعد همان حساب را به کار برد؛ نه اینکه مبلغ ورود را همیشه ثابت فرض کرد.
چرا خروج واقعی ممکن است عدد دیگری بدهد؟
ما برای آموزش، رسیدن قیمت به مرز و اجرای خروج را دقیق و بدون هزینه فرض کردیم. در بازار واقعی، شکاف قیمت، اختلاف Bid و Ask، لغزش اجرا و هزینه خروج میتوانند مقدار زیان و وجه باقیمانده را تغییر دهند.
ممکن است نخستین قیمت قابلاجرا، حساب را از مرز عبور داده باشد. پس آستانه 100% به معنی تضمین اجرای خروج در قیمت محاسبهشده یا حفظ دقیقاً 500 دلار نیست. دریافت اخطار پیش از اجرا نیز تضمینشده نیست.
اگر چند موقعیت داشتیم
در این درس فقط یک موقعیت داشتیم؛ به همین دلیل، بستهشدن آن، الزام مارجین را صفر کرد. با چند موقعیت، ارائهدهنده ممکن است همه موقعیتها یا فقط بخشی از آنها را طبق روش خودش ببندد و حساب را دوباره ارزیابی کند.
نتیجه اصلی این سناریو به قاعده حساب مربوط است: وقتی خروج از همان مرز 100% آغاز میشود، نبودن آستانه جداگانه به معنی فرصت بیشتر برای نگهداری موقعیت نیست. برای برنامهریزی ریسک، باید رفتار واقعی حساب را پیش از ورود بشناسیم.
در درس بعد، همین رابطهها را در حسابی با مارجین کال 100% و استاپ اوت جداگانه 50% بررسی میکنیم تا تفاوت دو ساختار روشن شود.


