
در درس قبل، موقعیت حساب فرضی ما با رسیدن سطح مارجین به 100% بسته شد. حالا همان معامله و همان مسیر نزولی را در حسابی بررسی میکنیم که دو آستانه جدا دارد: اخطار در 100% و آغاز خروج اجباری در 50%.
میخواهیم ببینیم چرا ممکن است حساب وارد مارجین کال شود و مارجین آزاد منفی داشته باشد، اما طبق قواعد همین سناریو، معامله هنوز باز بماند. سپس نتیجه را با درس قبل مقایسه میکنیم.
پاسخ سریع: در حسابی که آستانه مارجین کال را 100% و سطح استاپ اوت را 50% تعیین کرده است، رسیدن سطح مارجین به 100% میتواند وضعیت اخطار را فعال کند، بدون اینکه طبق قواعد همان حساب، موقعیت فوراً بسته شود. اگر نسبت به 50% یا کمتر برسد، فرایند بستن اجباری آغاز میشود. البته این آستانهها فرضیاند و قواعد واقعی هر ارائهدهنده ممکن است متفاوت باشد.
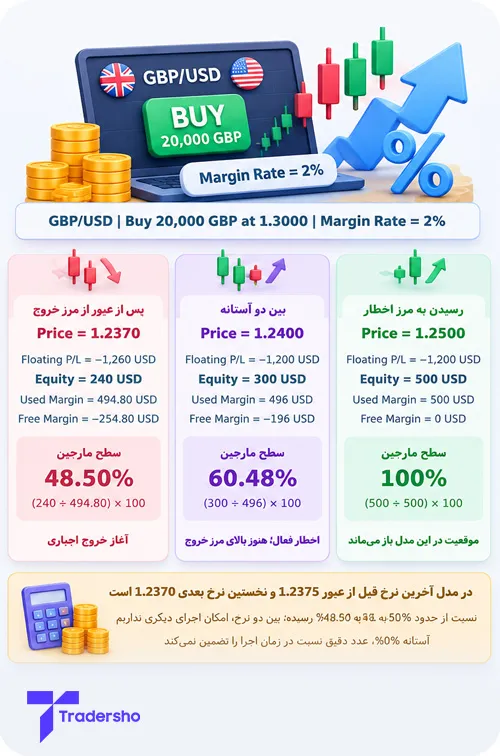
برای مثال، در حسابی با 1,500 دلار مانده و یک موقعیت خرید GBP/USD به حجم 20,000 پوند، با رسیدن قیمت به 1.2500، سطح مارجین به 100% میرسد. در ادامه، با افت قیمت به 1.2370، سطح مارجین به حدود 48.50% کاهش مییابد و طبق قواعد این سناریو، خروج اجباری آغاز میشود. اگر موقعیت در همین قیمت و بدون هزینه اضافی بسته شود، مانده نهایی حساب 240 دلار خواهد بود.
این مثال نشان میدهد که فاصله میان آستانه مارجین کال و استاپ اوت، فرصت تضمینشده برای واکنش یا میزان مشخصی از زیان مجاز نیست و نتیجه نهایی به حرکت قیمت، الزام مارجین و قواعد اجرای خروج بستگی دارد.
قواعد این سناریو
برای حساب فرضی این درس، دو قاعده تعیین میکنیم:
- آستانه مارجین کال (Margin Call Level): رسیدن سطح مارجین به 100% یا کمتر، وضعیت اخطار را فعال میکند.
- سطح استاپ اوت (Stop Out Level): رسیدن سطح مارجین به 50% یا کمتر، فرایند بستن اجباری را فعال میکند. در مثال ما، تنها موقعیت حساب کاملاً بسته میشود.
برای تمرکز بر تفاوت دو آستانه، فرض میکنیم شرط زمانی یا علت دیگری برای خروج زودتر وجود ندارد. این، تعریف حسابِ مثال است؛ در حساب واقعی، قواعد دیگری هم ممکن است اجازه بستن موقعیت را بدهند.
همچنین دو آستانه جدا، دریافت حتمی پیام یا داشتن فرصت مشخص برای واکنش را تضمین نمیکنند. نسبت حساب ممکن است با حرکت سریع قیمت، از هر دو مرز عبور کند.
مشخصات معامله؛ همان مثال درس قبل
حساب دلاری 1,500 دلار مانده (Balance) دارد. فقط یک موقعیت خرید (Buy / Long) روی GBP/USD با حجم 20,000 پوند و قیمت ورود 1.3000 باز میکنیم.
نرخ مارجین 2% است. مارجین لازم ابتدا به پوند محاسبه و با نرخ جاری GBP/USD به دلار تبدیل میشود. اسپرد، کمیسیون، سواپ، اعتبار و سایر تعدیلات را صفر فرض میکنیم؛ بنابراین یک قیمت واحد برای ارزشگذاری و تبدیل مارجین داریم.
سفارش یا موقعیت دیگری وجود ندارد، واریز یا برداشت انجام نمیشود و خروجی پیش از رویداد تعریفشده نداریم. این فروض برای مشاهده کامل محاسباتاند؛ نگهداری معامله تا استاپ اوت، برنامه پیشنهادی ریسک نیست.
مرحله اول: ورود به معامله
مارجین لازمِ حجم 20,000 پوند با نرخ 2%، برابر 400 پوند است. در قیمت ورود 1.3000، معادل دلاری آن 520 دلار میشود:
Used Margin = 20,000 × 0.02 × 1.3000 = 520 USD
در لحظه شروعِ بدون هزینه و تغییر قیمت، نتیجه شناور صفر و ارزش خالص حساب (Equity) برابر 1,500 دلار است.
Free Margin = 1,500 − 520 = 980 USD
Margin Level = (1,500 ÷ 520) × 100 ≈ 288.46%
مارجین درگیر (Used Margin) الزام جاری حساب را نشان میدهد؛ مارجین آزاد (Free Margin) تفاضل Equity و آن الزام است. سطح مارجین (Margin Level) هم نسبت Equity به مارجین درگیر را بهصورت درصد بیان میکند.
مرحله دوم: مارجین کال در قیمت 1.2500
قیمت برخلاف موقعیت خرید کاهش پیدا میکند و به 1.2500 میرسد. زیان شناور 1,000 دلار است:
Floating P/L = 20,000 × (1.2500 − 1.3000) = −1,000 USD
حالا Equity و مارجین درگیر هر دو 500 دلار هستند:
Equity = 1,500 − 1,000 = 500 USD
Used Margin = 400 × 1.2500 = 500 USD
Free Margin = 500 − 500 = 0 USD
Margin Level = (500 ÷ 500) × 100 = 100%
وضعیت اخطار فعال شده است. برای سفارشی که به مارجین اضافه نیاز دارد، ظرفیت آزادی باقی نمانده؛ اما طبق قاعده این حساب فرضی، تنها با رسیدن به 100% موقعیت بسته نمیشود.
همینجا تفاوت با درس قبل شکل میگیرد: در سناریوی درس ۳۹، خروج از همین مرز آغاز شد. در این درس، آستانه خروج جداگانهای در 50% تعریف کردهایم.
مرحله سوم: بین دو آستانه
قیمت به 1.2400 کاهش مییابد. مجموع زیان باز اکنون 1,200 دلار و Equity برابر 300 دلار است:
Floating P/L = 20,000 × (1.2400 − 1.3000) = −1,200 USD
Equity = 1,500 − 1,200 = 300 USD
مارجین دلاری با نرخ جاری دوباره محاسبه میشود:
Used Margin = 400 × 1.2400 = 496 USD
Free Margin = 300 − 496 = −196 USD
Margin Level = (300 ÷ 496) × 100 ≈ 60.48%
نسبت زیر مرز اخطار 100% و بالای مرز خروج 50% است. در قواعد تعیینشده این مثال، اخطار برقرار است و موقعیت هنوز باز میماند.
مارجین آزاد 196 دلار منفی شده، اما Equity هنوز 300 دلار مثبت و Balance همچنان 1,500 دلار است. منفیشدن مارجین آزاد، به معنی منفیشدن ارزش خالص یا مانده حساب نیست؛ نشان میدهد Equity از الزام مارجین کمتر است.
مرحله چهارم: عبور از آستانه استاپ اوت
آستانه 50%، شرط فعالشدن خروج است؛ قرار نیست حتماً خروج دقیقاً با نمایش عدد 50.00% انجام شود.
برای دیدن این موضوع، فرض کنیم آخرین نرخ قابلاجرا پیش از عبور، 1.2375 باشد. در این قیمت، Equity برابر 250 دلار و مارجین درگیر 495 دلار است؛ سطح مارجین تقریباً 50.51% میشود و هنوز بالاتر از مرز خروج قرار دارد.
حالا نخستین نرخ قابلاجرای بعدی را 1.2370 فرض کنیم؛ در مدل ما بین این دو، نرخ قابلاجرای دیگری وجود ندارد. این تغییر 5 پیپی، زیان باز را 10 دلار بیشتر میکند. محاسبات در نرخ تازه چنیناند:
Floating P/L = 20,000 × (1.2370 − 1.3000) = −1,260 USD
Equity = 1,500 − 1,260 = 240 USD
Used Margin = 400 × 1.2370 = 494.80 USD
Free Margin = 240 − 494.80 = −254.80 USD
Margin Level = (240 ÷ 494.80) × 100 ≈ 48.50%
نسبت اکنون کمتر از 50% است؛ بنابراین شرط استاپ اوت برقرار شده و خروج اجباری آغاز میشود. نرخ مارجین همچنان 2% بوده، اما مبلغ دلاری الزام با نرخ تبدیل تغییر کرده است.
در نرخ آخر، نصف مارجین جاری 247.40 دلار است و Equity فقط 240 دلار است. پس 50% به الزام مارجین مربوط است؛ نه حفظ نصف سرمایه اولیه یا نصف Equity زمان اخطار.
مرحله پنجم: تسویه تنها موقعیت
فرض میکنیم موقعیت بهطور کامل در 1.2370 اجرا و بسته شود؛ قیمت اجرا با نرخ همین مرحله برابر است و هزینه تازه نداریم. زیان 1,260 دلاری از شناور به قطعی تبدیل میشود:
New Balance = 1,500 − 1,260 = 240 USD
نتیجه شناور صفر میشود و Equity همان 240 دلار باقی میماند؛ چون زیان پیش از خروج در آن لحاظ شده بود. با نبود تعهد دیگری، مارجین درگیر صفر و مارجین آزاد برابر 240 دلار است:
Free Margin = 240 − 0 = 240 USD
آزادشدن مارجین، سود تازهای به حساب اضافه نکرده است. همچنین با صفرشدن مارجین درگیر، نسبت سطح مارجین قابل محاسبه نیست؛ ممکن است فیلد مربوط خالی شود یا نشانه مخصوص سامانه را ببینید.
مقایسه نتیجه با درس ۳۹
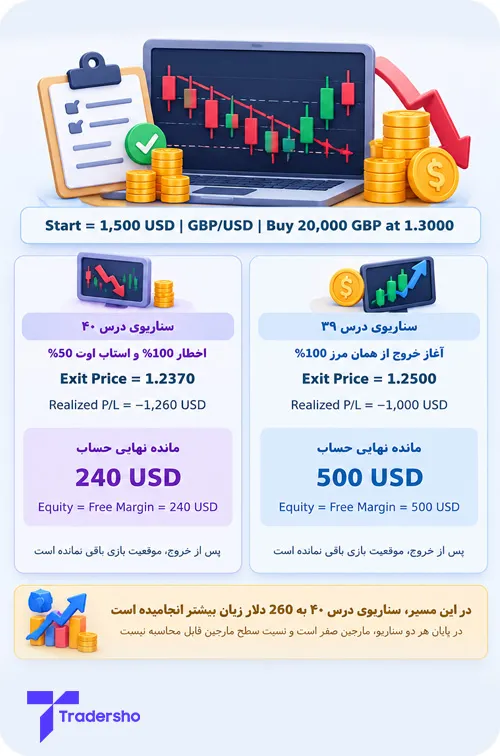
در هر دو مثال، سرمایه شروع، حجم، قیمت ورود، نرخ مارجین و روش تبدیل ارز یکسان بودند. در مسیر نزولیِ بررسیشده، تفاوت قاعده خروج چنین اثری داشت:
در درس ۳۹، خروج در مرز 100% و قیمت فرضی 1.2500 انجام شد؛ زیان قطعی 1,000 دلار و مانده نهایی 500 دلار بود.
در درس ۴۰، موقعیت پس از مارجین کال باز ماند و با عبور از مرز استاپ اوت بسته شد؛ زیان قطعی 1,260 دلار و مانده نهایی 240 دلار شد. در این مسیر، حساب 260 دلار زیان بیشتر تحمل کرده است.
این نتیجه به مسیر قیمت همین مثال وابسته است. پس از اخطار، برگشت قیمت هم میتواند وضعیت موقعیت باز را بهتر کند؛ اما وقوع آن تضمینشده نیست. آستانه پایینتر، بهخودیخود نشانه بهتر یا امنتر بودن حساب نیست.
از این سناریو چه برداشتی داشته باشیم؟
مارجین کال و استاپ اوت دو اقدام با دو آستانه متفاوت در این مدلاند. فاصله میان آنها، «بودجه مجاز زیان» یا فرصت زمانی تضمینشده نیست. منفیبودن مارجین آزاد هم، بهتنهایی زمان خروج را تعیین نمیکند.
ما قیمتهای قابلاجرا، هزینهها و روش بستن کامل را مشخص فرض کردیم. در حساب واقعی، Bid و Ask، شکاف قیمت، لغزش، تغییر الزام مارجین و قواعد خروج کامل یا جزئی میتوانند نتیجه را تغییر دهند. بعضی شرایط نیز ممکن است اجازه بستن موقعیت پیش از رسیدن به 50% را بدهند.
برای خواندن چنین حسابی، Equity، الزام مارجین جاری و قاعده هر آستانه را کنار هم بررسی کنید. درصد استاپ اوت، جای محاسبه ریسک معامله و تعیین برنامه خروج پیش از ورود را نمیگیرد.
در درس بعد، سناریوی معامله با 100 دلار سرمایه را بررسی میکنیم تا اثر حجم و ظرفیت محدود حساب کوچک روشنتر شود.


